
📄 Résumé
- La délai de remise du bilan comptable dépend principalement de votre lettre de mission et des pièces transmises
- La clôture ne vaut pas remise immédiate du bilan → préparez vos justificatifs tôt
- La liasse fiscale suit sa propre échéance → préparez vos justificatifs tôt
- Le dépôt au greffe intervient après approbation → préparez vos justificatifs tôt
- Un rétroplanning limite les retards → fixez une date de remise et un responsable pour chaque pièce
Votre Expert-comptable tarde à vous transmettre votre bilan et une échéance fiscale approche ? La situation mérite une vérification immédiate. Advyse distingue les dates prévues dans votre lettre de mission des obligations légales de votre entreprise. Le délai de remise du bilan comptable ne correspond pas à une date légale unique : il dépend de votre organisation et des travaux de clôture. En revanche, les déclarations fiscales et le dépôt des comptes suivent des échéances précises. Voici comment organiser votre calendrier et réagir en cas de retard.
Quel délai respecter pour recevoir son bilan comptable ?
Votre calendrier dépend des pièces disponibles, de la clôture et des obligations propres à votre entreprise. Dans ce cas, identifiez la pièce manquante et le responsable de sa transmission.
La remise du bilan dépend de la lettre de mission
La loi ne fixe pas une date universelle à laquelle chaque Expert-comptable doit remettre le bilan à son client. Votre lettre de mission précise normalement les prestations, les responsabilités et le calendrier convenu. Vérifiez la date de transmission des pièces, celle de préparation des comptes et les éventuels rendez-vous de validation.
Pour rendre cette date exploitable, demandez un planning écrit qui distingue la réception des documents, la révision comptable et la restitution. Votre dirigeant financier ou votre responsable administratif peut centraliser les réponses. Si le cabinet réclame une facture, indiquez sa date d’envoi et conservez la preuve. Dès lors, chacun sait si le dossier attend une pièce ou une validation. Cette distinction évite de relancer sur une date sans identifier le travail encore bloqué.
La clôture ne signifie pas que le bilan est terminé
Une clôture au 31 décembre marque la fin de l’exercice, pas la remise automatique des comptes annuels. Votre Expert-comptable doit encore contrôler les écritures, rapprocher les banques, vérifier les stocks, les immobilisations, les provisions et les dettes. Des justificatifs manquants retardent donc la finalisation.
Un relevé bancaire manquant empêche parfois de justifier un solde, tandis qu’une facture oubliée peut modifier les charges de l’exercice. Le cabinet doit également rapprocher les comptes clients et fournisseurs. Pour sa part, le dirigeant confirme les informations sur les stocks et les événements intervenus autour de la clôture. Une liste datée des questions ouvertes facilite les échanges et réduit les allers-retours.
Les comptes annuels ne se limitent pas au bilan
Selon les obligations de votre entreprise, les comptes annuels comprennent le bilan, le compte de résultat et une annexe, sous réserve des simplifications applicables. Le bilan présente le patrimoine à la clôture ; le compte de résultat mesure l’activité de l’exercice. La liasse fiscale répond, quant à elle, à une obligation déclarative distincte.
D’abord, demandez la version définitive des comptes annuels. Ensuite, rapprochez cette version de la déclaration fiscale et de la décision d’approbation. À l’inverse, un document provisoire ne suffit pas toujours pour répondre à une banque ou à un associé. Votre Expert-comptable peut préciser quels documents sont validés et lesquels restent en préparation.
📅 Votre bilan tarde ? Faites vérifier les étapes de clôture et les dates à respecter.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quel calendrier fiscal suivre après la clôture du bilan comptable ?
La date limite dépend de votre régime fiscal et de la date de clôture. Ne confondez pas la transmission de la liasse fiscale avec le dépôt des comptes au greffe.
| Obligation | Échéance à respecter | Point de vigilance |
|---|---|---|
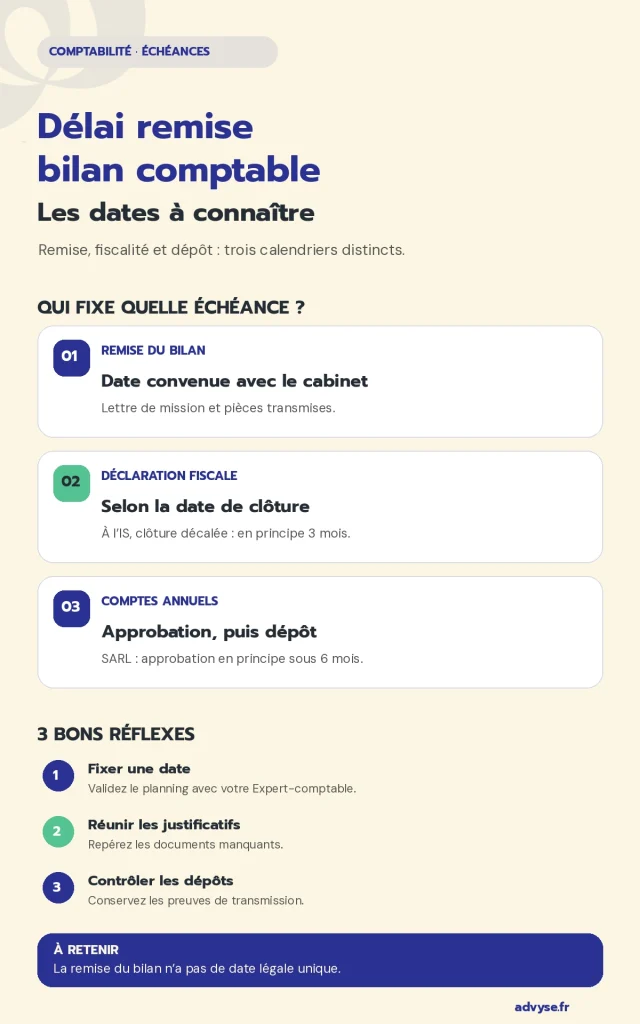
| Remise du bilan comptable | Selon le calendrier convenu avec l’Expert-comptable | Vérifier la lettre de mission et les pièces manquantes. |
| Liasse fiscale à l’IS | 2e jour ouvré suivant le 1er mai pour une clôture au 31 décembre | Vérifier le délai supplémentaire accordé aux téléprocédures. |
| Clôture décalée à l’IS | En principe, dans les 3 mois suivant la clôture | Contrôler les exceptions et le calendrier applicable. |
| Approbation des comptes | En principe, sous 6 mois pour une SARL | Vérifier les règles propres à la forme juridique. |
| Dépôt des comptes annuels | En principe, 1 mois après approbation, ou 2 mois par voie électronique | Conserver la preuve de dépôt et vérifier les obligations applicables. |
Exemple pour une clôture au 31 décembre 2025
Pour une société soumise à l’IS, la date légale de déclaration de résultats était le 4 mai 2026. Le délai supplémentaire de télétransmission conduit au 19 mai 2026. Pour une SARL, l’approbation intervient en principe au plus tard le 30 juin 2026. Si les associés approuvent les comptes ce jour-là, le dépôt électronique intervient en principe dans les deux mois suivants.
Le calendrier doit séparer les obligations du cabinet et celles de la société. Pour la liasse, conservez l’accusé de réception de la télétransmission. Pour l’approbation, gardez la décision de l’associé unique ou le procès-verbal de l’assemblée selon votre situation. Ensuite, vérifiez la preuve du dépôt des comptes si votre société y est tenue. Ces justificatifs répondent à des demandes différentes et ne se remplacent pas.
📅 Une échéance approche ? Identifiez les pièces manquantes et les déclarations prioritaires.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une clôture décalée modifie le calendrier
Une société à l’IS qui clôture le 30 septembre suit normalement un délai de trois mois pour sa déclaration de résultats. À l’inverse, les entreprises à l’IR au régime réel suivent généralement l’échéance annuelle de mai, indépendamment de la clôture. Consultez toujours le calendrier fiscal officiel de l’année concernée.
Une entreprise qui modifie sa date de clôture doit recalculer son planning et contrôler les règles propres à son régime. La date de remise souhaitée au dirigeant reste distincte du terme fiscal. En revanche, les délais de validation interne peuvent devenir plus serrés lorsque les pièces arrivent tard. Un tableau partagé avec la date de chaque obligation et son responsable permet de suivre les étapes sans supposer qu’elles coïncident.
💡 Bon à savoir
- Pièces de clôture
→ transmettez relevés et factures manquants
→ impact : le cabinet peut achever ses contrôles - Déclaration fiscale
→ vérifiez la date selon votre régime
→ impact : vous limitez les risques de dépôt tardif
Cas concret : une clôture bloquée par des pièces manquantes
Une SARL de services réalise 620 000 € de chiffre d’affaires et clôture ses comptes le 31 décembre 2025. En avril 2026, le dirigeant attend encore son bilan. Douze factures fournisseurs et deux relevés bancaires manquent au dossier. Il confond la remise du bilan avec la date limite de déclaration fiscale.
Advyse distingue trois jalons : finalisation des écritures, télétransmission de la liasse fiscale et approbation des comptes. Le cabinet établit la liste des quatorze documents manquants, affecte un responsable à chaque pièce et vérifie les échéances applicables.
Le dirigeant dispose d’un calendrier de régularisation et sait quels documents transmettre en priorité. Cette simulation n’affirme pas qu’un dépôt a effectivement eu lieu.
💡 Bon à savoir
- Pièces de clôture
→ transmettez relevés et factures manquants
→ impact : le cabinet peut achever ses contrôles - Déclaration fiscale
→ vérifiez la date selon votre régime
→ impact : vous limitez les risques de dépôt tardif
Pour anticiper les étapes qui précèdent la remise des comptes, retrouvez notre calendrier de clôture comptable 2026.
Quels risques en cas de remise tardive du bilan comptable ?
Votre calendrier dépend des pièces disponibles, de la clôture et des obligations propres à votre entreprise. Dans ce cas, identifiez la pièce manquante et le responsable de sa transmission.
Un retard interne n’entraîne pas automatiquement une sanction
Si votre Expert-comptable remet le bilan après la date souhaitée, mais que votre entreprise respecte ses obligations, le simple décalage contractuel n’entraîne pas automatiquement une pénalité fiscale. En revanche, le retard peut gêner une demande de financement, une distribution de dividendes ou une décision d’investissement.
Le défaut de déclaration expose l’entreprise à des sanctions
Une déclaration fiscale tardive peut entraîner des majorations et des intérêts de retard selon la situation. L’administration peut aussi engager une procédure de taxation d’office dans certains cas. Les conséquences dépendent de la déclaration concernée, de la date effective de dépôt et des éventuelles mises en demeure.
Le dépôt tardif des comptes crée un risque distinct
Les sociétés tenues de déposer leurs comptes doivent également respecter leur échéance au greffe. Un retard peut entraîner une injonction de dépôt et des conséquences judiciaires. Ne supposez donc pas qu’une liasse fiscale transmise dans les temps suffit à régulariser toutes les obligations.
Une banque peut demander les comptes annuels pour étudier un prêt, même si le délai fiscal a été respecté. Le dirigeant gagne alors à demander deux confirmations séparées : la disponibilité du bilan et la preuve du dépôt obligatoire. Si un dossier bancaire approche, précisez au cabinet la date attendue et les documents requis. Cela aide à hiérarchiser les tâches sans confondre urgence commerciale et échéance légale.
Pour préparer les écritures de fin d’année, consultez notre guide pratique de clôture de l’exercice comptable.
Comment respecter le délai de remise du bilan comptable avec Advyse ?
Votre calendrier dépend des pièces disponibles, de la clôture et des obligations propres à votre entreprise. Dans ce cas, identifiez la pièce manquante et le responsable de sa transmission.
Fixer un rétroplanning dès la clôture
Le Cabinet comptable Advyse peut établir avec vous un calendrier qui part de l’échéance fiscale et remonte jusqu’aux opérations à terminer. Chaque étape précise les pièces attendues, le responsable et la date de contrôle. Vous identifiez ainsi les blocages avant qu’ils ne compromettent une déclaration.
Contrôler les justificatifs et les écritures
L’Expert Advyse rapproche les comptes bancaires, contrôle les factures, vérifie les immobilisations et prépare les écritures d’inventaire selon la mission convenue. Si plusieurs mois de comptabilité restent incomplets, un rattrapage comptabilité peut permettre de reconstituer les opérations manquantes.
Vérifier séparément les preuves de dépôt
Après chaque transmission, demandez l’accusé de réception correspondant. Conservez distinctement la preuve de télétransmission fiscale, la décision d’approbation des comptes et le récépissé du greffe. Vous pourrez ainsi démontrer le respect de chaque obligation.
- Le délai de remise du bilan par votre Expert-comptable dépend d’abord de votre lettre de mission.
- Les dates de déclaration fiscale varient selon le régime d’impôt et la clôture.
- L’approbation et le dépôt des comptes sont deux étapes distinctes de la liasse fiscale.
- Une liste de pièces manquantes et un rétroplanning permettent de traiter les retards plus tôt.
✔ À retenir
- Lettre de mission
→ demandez le calendrier de remise
→ impact : vous savez quand relancer - Liasse fiscale
→ vérifiez votre régime et votre clôture
→ impact : vous connaissez la date de déclaration - Approbation
→ planifiez la décision des associés
→ impact : vous anticipez le dépôt - Accusés de réception
→ archivez les preuves de télétransmission
→ impact : vous justifiez vos démarches
Vous pouvez aussi consulter les simulateurs Advyse pour préparer vos décisions financières avec des hypothèses chiffrées.
Conclusion
Un calendrier de clôture bien préparé vous permet de recevoir vos comptes à temps pour décider, déclarer et répondre aux demandes de vos partenaires. Vous évitez surtout de confondre un retard de production avec une échéance légale dépassée.
Quelques dates et une liste de justificatifs suffisent souvent à repérer l’étape qui bloque votre dossier. Advyse peut vérifier votre situation et organiser les travaux restant à terminer.
Demandez un point de clôture pour connaître vos prochaines échéances et les pièces à transmettre.
📅 Sécurisez votre prochain calendrier comptable et fiscal avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le délai de remise du bilan comptable
Mon Expert-comptable doit-il me remettre le bilan sous trois mois ?
Pas systématiquement. Le délai contractuel dépend de votre lettre de mission et des documents transmis. La règle fiscale des trois mois concerne certaines déclarations de résultats à l’IS après une clôture décalée.
Quelle différence entre bilan comptable et liasse fiscale ?
Le bilan présente les actifs et les dettes à une date donnée. La liasse fiscale regroupe les déclarations et tableaux transmis à l’administration pour déterminer le résultat imposable.
Que faire si le bilan n’est pas prêt avant la date fiscale ?
Contactez immédiatement votre Expert-comptable, identifiez les pièces manquantes et vérifiez l’échéance exacte. Advyse peut analyser les écritures en attente et établir les priorités de régularisation.
Une SAS doit-elle approuver ses comptes sous six mois ?
La réponse dépend notamment des statuts et des règles applicables à la société. Ne transposez pas automatiquement à la SAS le délai légal prévu pour les SARL.
Peut-on déposer la liasse fiscale après le bilan ?
La liasse fiscale repose sur les données comptables finalisées. La remise matérielle du bilan au dirigeant et la télétransmission à l’administration constituent néanmoins deux événements distincts.
Combien coûte un rattrapage de comptabilité ?
Le coût dépend du volume d’opérations, du nombre de périodes à reprendre et des anomalies à corriger. Advyse peut évaluer les pièces manquantes et établir un devis adapté.