
📄 Résumé
- Les exonérations fiscales dépendent principalement du zonage, de la date et de la réalité de votre activité.
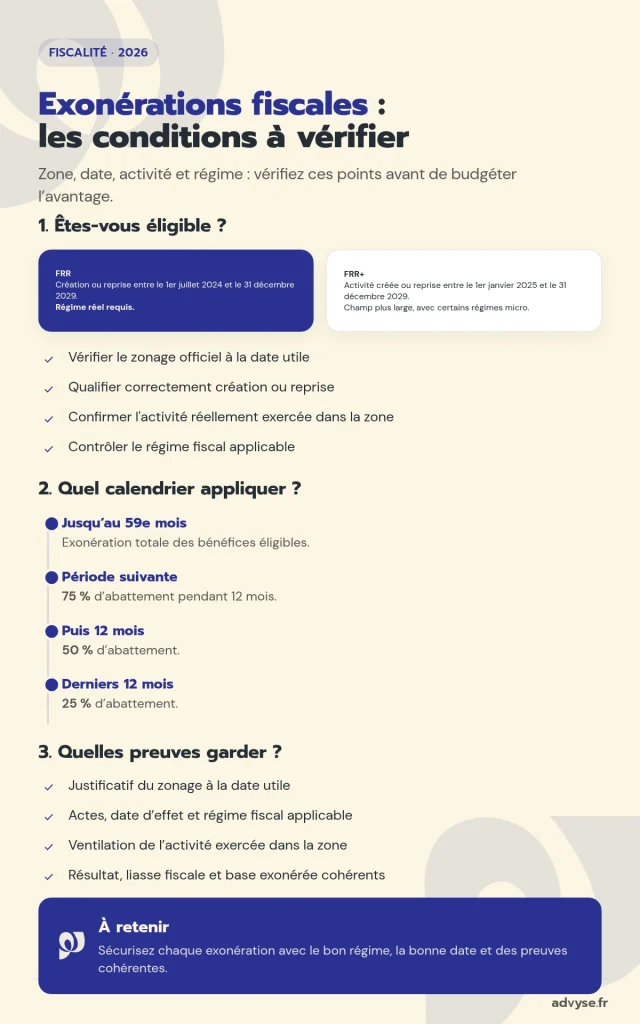
- FRR et FRR+ → exonération totale jusqu’au 59e mois sous conditions.
- Après cette période → abattements de 75 %, 50 % puis 25 % sur trois périodes de douze mois.
- ZDP → entreprises réellement nouvelles créées jusqu’au 31 décembre 2027.
- Preuves et déclarations → sécurisez le dossier avant d’intégrer l’économie à votre trésorerie.
Votre entreprise peut-elle réduire temporairement son impôt grâce à son implantation, sa création ou sa reprise ? La réponse dépend rarement d’un seul critère.
Vous devez croiser la zone géographique, la date de création ou de reprise, l’activité exercée, le régime fiscal et la manière dont vous déclarez vos bénéfices. Advyse vérifie ces points avant d’intégrer une économie d’impôt dans votre budget.
En 2026, les exonérations fiscales territoriales concernent notamment les zones France ruralités revitalisation, dites FRR et FRR+. Le BOFiP prévoit une exonération totale des bénéfices jusqu’au terme du cinquante-neuvième mois suivant la création ou la reprise. Puis, le taux d’abattement passe à 75 %, 50 % puis 25 % pendant trois périodes de douze mois.
Les zones de développement prioritaire restent aussi ouvertes aux entreprises nouvelles créées jusqu’au 31 décembre 2027. Découvrez dans cet article comment identifier votre régime, réunir les preuves utiles et éviter une exonération remise en cause après contrôle.
Quelles exonérations fiscales pouvez-vous réellement viser en 2026 ?
Les exonérations fiscales ne forment pas une réduction générale accessible à toutes les entreprises. Chaque régime répond à une logique précise de territoire, d’activité ou de situation. D’abord, vous devez identifier le texte qui correspond réellement à votre implantation. Puis, vous comparez ses conditions avec votre projet.
Les zones FRR et FRR+
Le zonage France ruralités revitalisation remplace l’ancien cadre ZRR pour les nouvelles créations ou reprises concernées. Le régime FRR vise les entreprises créées ou reprises entre le 1er juillet 2024 et le 31 décembre 2029. Le régime FRR+ vise les activités créées ou reprises entre le 1er janvier 2025 et le 31 décembre 2029.
En FRR, l’entreprise doit notamment relever d’un régime réel d’imposition pour profiter de l’exonération d’impôt sur les bénéfices. À l’inverse, le régime FRR+ ouvre aussi son champ à certaines activités déclarées sous les régimes micro. Cette différence change directement l’analyse d’un indépendant qui prépare son implantation.
L’administration fiscale accorde une exonération totale jusqu’au terme du 59e mois suivant la création ou la reprise. Dès lors, les trois périodes suivantes bénéficient d’abattements de 75 %, 50 % et 25 %. Vous devez toutefois rattacher le bénéfice à l’activité effectivement implantée dans la zone.
Le BOFiP du 29 juillet 2026 détaille cette durée et les trois abattements dégressifs.
📅 Vérifiez votre éligibilité avant d’intégrer une exonération à votre budget
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les zones de développement prioritaire
Le régime des zones de développement prioritaire, ou ZDP, reste applicable aux entreprises réellement nouvelles créées jusqu’au 31 décembre 2027. La loi de finances pour 2026 a prolongé cette échéance d’un an. Ce régime vise un projet neuf plutôt qu’une simple poursuite d’activité sous une autre forme.
Les exonérations locales et sociales
Une implantation éligible peut aussi ouvrir un volet de fiscalité locale. Certaines exonérations de CFE ou de taxe foncière dépendent toutefois d’une délibération de la collectivité. En revanche, une exonération d’impôt sur les bénéfices ne garantit pas automatiquement l’exonération de tous les impôts locaux.
Le volet social suit encore d’autres règles. En ZFRR, une embauche peut ouvrir une exonération de cotisations patronales pendant douze mois, sous conditions. Vous devez séparer trois calculs : impôt sur les bénéfices, impôts locaux et cotisations sociales.
Pour replacer ces mécanismes dans votre stratégie globale, Advyse détaille aussi les aides fiscales accessibles aux entreprises.
Quelles conditions devez-vous vérifier avant de demander l’exonération ?
Votre adresse ne suffit pas à sécuriser les exonérations fiscales. Vous devez documenter plusieurs critères qui se cumulent. À la différence d’une réduction automatique, l’avantage dépend ici de faits précis et datés. Un seul critère manquant peut réduire ou supprimer le bénéfice attendu.
Vérifier l’implantation réelle
Vous commencez par contrôler la commune et le zonage à la date utile. Le site impots.gouv.fr permet de rechercher les aides géographiques liées à l’adresse d’une future entreprise.
L’administration met à disposition une recherche des aides géographiques par adresse.
Vous pouvez aussi utiliser la page simulateurs Advyse pour préparer vos hypothèses avant la revue fiscale.
L’activité doit ensuite présenter un lien réel avec la zone. Si votre entreprise travaille aussi hors zone, le BOFiP peut imposer une ventilation selon le chiffre d’affaires ou les recettes concernés. Dans ce cas, vous ne devez pas appliquer l’exonération à l’ensemble du bénéfice sans calcul préalable.
⬇️Télécharger gratuitement notre modèle de liasse fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Contrôler la date et la nature de l’opération
La date de création ou de reprise détermine votre entrée dans le régime. En FRR, la fenêtre actuelle court du 1er juillet 2024 au 31 décembre 2029. En FRR+, elle court du 1er janvier 2025 au 31 décembre 2029.
Vous devez aussi qualifier correctement une reprise. Le Code général des impôts retient une reprise lorsque vous prenez la direction effective d’une entreprise existante avec une volonté claire de poursuivre son activité. À l’inverse, un simple achat d’actifs isolés ne suffit pas toujours.
Respecter le régime fiscal et les déclarations
Le régime FRR distingue les entreprises soumises à un régime réel. Le régime FRR+ prévoit un champ plus large qui peut inclure des régimes micro. Vous devez donc regarder votre régime d’imposition avant de chiffrer l’avantage.
La déclaration compte autant que l’éligibilité. Le BOFiP rattache l’exonération aux bénéfices réalisés et déclarés dans les délais légaux. Une liasse tardive ou incohérente fragilise un avantage pourtant prévu par le texte.
Advyse relie ce contrôle à sa page consacrée à la fiscalité des entreprises pour cadrer déclaration, preuve et calendrier.
| Critère | Question à poser | Preuve à conserver |
|---|---|---|
| Zone | L’adresse se situe-t-elle en FRR, FRR+ ou ZDP à la date utile ? | Résultat du simulateur ou référence officielle du zonage |
| Opération | S’agit-il d’une création ou d’une reprise éligible ? | Actes de création ou de reprise, date d’effet, justificatifs |
| Activité | L’activité entre-t-elle dans le champ du régime ? | Objet, factures, description de l’activité réelle |
| Fiscalité | Le régime d’imposition respecte-t-il les conditions ? | Option fiscale, déclaration de résultat, liasse |
| Implantation | Quelle part de l’activité est réellement exercée dans la zone ? | Ventilation du chiffre d’affaires et pièces de localisation |
💡 Bon à savoir
- Adresse éligible
→ contrôlez le zonage officiel à la date de l’opération
→ impact : vous évitez une ancienne carte ou un classement périmé - Déclaration dans les délais
→ faites coïncider résultat, liasse et base exonérée
→ impact : vous protégez un avantage pourtant éligible
Cas concret : une reprise artisanale en zone FRR
Une SARL de plomberie reprend un fonds le 1er janvier 2026 dans une commune classée FRR. Elle emploie huit salariés et prévoit 620 000 € de chiffre d’affaires annuel. Elle relève d’un régime réel d’imposition.
Le dirigeant inscrit immédiatement huit années d’exonération totale dans son prévisionnel. Pourtant, le régime ne prévoit pas huit années au même taux. Il distingue une période totale puis trois périodes d’abattement dégressif.
Advyse vérifie d’abord le zonage de la commune et la date de reprise. Puis, le cabinet contrôle le régime réel et la continuité de l’activité reprise. Le calcul retient une exonération totale jusqu’au terme du 59e mois, puis 75 %, 50 % et 25 % pendant les trois périodes suivantes.
Le dirigeant corrige son plan de trésorerie avant de signer son financement. Il ne budgète plus 100 % d’exonération sur huit ans. Il suit séparément la fin du 59e mois et les trois taux dégressifs qui suivent.
Quels risques peuvent faire perdre vos exonérations fiscales ?
Un avantage fiscal devient risqué lorsque le dossier repose sur une hypothèse non prouvée. Le coût ne vient pas seulement d’un impôt plus élevé. Il peut aussi venir d’un rappel, d’intérêts ou d’une trésorerie planifiée sur une économie qui disparaît. Vous devez tester le dossier comme si l’administration le relisait demain.
Une implantation seulement administrative
Une adresse en zone ne suffit pas si l’activité réelle se déroule principalement ailleurs. Le BOFiP prévoit des règles de prorata lorsque toute l’activité n’est pas exercée en FRR+. Dans ce cas, un dirigeant qui facture surtout hors zone doit documenter la part réellement rattachable à l’implantation éligible.
Pour anticiper les effets de la commune et des décisions locales, consultez aussi le point Advyse sur la fiscalité locale en 2026.
📅 Faites chiffrer la durée et le montant réel de votre exonération
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une déclaration hors délai ou incohérente
L’exonération porte sur des bénéfices déclarés selon les modalités prévues par le texte. Une erreur de calendrier peut donc créer un décalage entre votre comptabilité et votre demande. Puis, l’administration peut demander les justificatifs qui expliquent la base exonérée.
Vous devez rapprocher la déclaration fiscale, le résultat comptable et le calcul de l’exonération. Si ces trois montants ne racontent pas la même histoire, vous devez corriger avant le dépôt. Cette discipline coûte moins qu’un dossier reconstitué plusieurs années après.
La checklist Advyse sur les obligations fiscales de l’entreprise aide à recaler les échéances et pièces de clôture.
Un changement non anticipé
Un déménagement, une extension hors zone ou une modification d’activité peut changer le calcul. De son côté, une embauche bénéficiant d’une exonération sociale suit ses propres conditions et sa propre durée. Vous ne devez pas prolonger mécaniquement un avantage d’un exercice au suivant.
Le suivi annuel sert à confirmer les critères avant chaque clôture. Au final, vous sécurisez la durée restante et vous ajustez le prévisionnel avant que le changement n’affecte la trésorerie.
💡 Bon à savoir
- Déménagement ou extension
→ recalculez la part d’activité rattachée à la zone
→ impact : vous évitez de prolonger un avantage devenu partiel - Volet social distinct
→ contrôlez séparément les conditions d’exonération patronale
→ impact : vous ne mélangez pas impôt et cotisations
Comment Advyse sécurise-t-il vos exonérations fiscales ?
Advyse transforme les conditions juridiques en contrôles concrets avant la déclaration. D’abord, l’Expert Advyse identifie le régime réellement applicable. Ensuite, le Cabinet comptable Advyse chiffre l’avantage et organise les preuves. Vous obtenez dès lors un dossier qui relie le texte, les faits et les montants déclarés.
Cartographier les régimes applicables
Advyse compare votre adresse, votre date de création ou de reprise et votre activité. Le cabinet distingue FRR, FRR+, ZDP, fiscalité locale et exonérations sociales. Cette cartographie évite de mélanger des avantages qui suivent des conditions différentes.
L’Expert Advyse vérifie aussi votre régime fiscal. Si votre option fiscale ne correspond pas au régime territorial visé, le cabinet chiffre une autre hypothèse. Vous décidez alors avec un montant réaliste plutôt qu’avec une exonération supposée.
⬇️Télécharger gratuitement notre guide Optimisations pour réduire vos impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Chiffrer le calendrier réel
Advyse positionne le début et la fin de chaque période dans votre prévisionnel. Pour le régime FRR ou FRR+, le cabinet isole la période totale jusqu’au 59e mois. Puis, il applique les abattements de 75 %, 50 % et 25 % aux périodes concernées.
Ce calendrier évite une erreur fréquente : traiter toute la durée comme une exonération à 100 %. Dès lors, votre budget d’impôt suit le rythme réel du régime et votre trésorerie reste plus prudente.
Préparer le dossier de preuve
Le Cabinet comptable Advyse classe les pièces avant la clôture : justificatif de zonage, acte de création ou de reprise, régime fiscal et ventilation d’activité. Le cabinet rapproche ensuite ces preuves du résultat déclaré. Cette méthode réduit les incohérences visibles lors d’un contrôle.
✔ À retenir
- Vérifiez le zonage à la date utile
→ FRR, FRR+ et ZDP suivent des fenêtres distinctes
→ impact : vous évitez un régime inapplicable. - Qualifiez la création ou la reprise
→ la réalité économique compte autant que la forme juridique
→ impact : vous sécurisez la condition d’entrée. - Suivez le calendrier
→ 59e mois puis 75 %, 50 % et 25 % en FRR/FRR+
→ impact : votre prévisionnel reste fidèle au texte. - Conservez les preuves
→ zonage, actes, régime fiscal et ventilation d’activité
→ impact : vous facilitez la justification en cas de contrôle.
Conclusion
Vous sécurisez une exonération fiscale lorsque chaque condition correspond à une preuve datée et à un montant traçable. Cette méthode protège votre trésorerie contre une économie d’impôt surestimée.
Le contrôle ne demande pas de reconstruire toute votre fiscalité. Vous devez surtout vérifier le bon régime, le bon zonage, la bonne période et les déclarations qui portent l’avantage.
Faites valider ces quatre points par Advyse avant votre prochaine déclaration ou avant de signer un financement fondé sur l’exonération attendue.
📅 Sécurisez vos exonérations fiscales avant votre prochaine déclaration
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur les exonérations fiscales
Une entreprise en FRR bénéficie-t-elle automatiquement de l’exonération ?
Non. Vous devez aussi respecter les conditions liées à la création ou reprise, à l’activité, au régime fiscal et à l’implantation réelle. Advyse vérifie ces critères avant de chiffrer l’économie.
Combien de temps dure l’exonération FRR ou FRR+ ?
Le régime prévoit une exonération totale jusqu’au terme du 59e mois suivant la création ou la reprise. Puis, les trois périodes de douze mois bénéficient d’abattements de 75 %, 50 % puis 25 %.
Puis-je demander une exonération après avoir changé d’adresse ?
Un changement d’adresse peut modifier votre situation. Vous devez vérifier le zonage, la date d’effet et la part d’activité réellement exercée dans la nouvelle zone avant d’appliquer l’avantage.
Puis-je gérer seul mon dossier d’exonération ?
Vous pouvez réunir les pièces et vérifier les textes officiels. Pourtant, un calcul territorial, un prorata d’activité ou une reprise complexe mérite une revue avant la déclaration.
Combien coûte la vérification par Advyse ?
Le coût dépend du nombre de régimes à analyser et des pièces à contrôler. Advyse cadre d’abord le besoin, puis précise le travail nécessaire avant toute intervention complémentaire.
Que se passe-t-il si mon calcul est faux ?
L’administration peut remettre en cause tout ou partie de l’avantage selon l’erreur et le régime concerné. Advyse corrige le calcul, rapproche les justificatifs et prépare la réponse si l’administration demande des explications.