
📄 Résumé
- Le bénéfice imposable dépend d’abord de votre régime fiscal : micro ou réel.
- Régime micro → l’administration applique un abattement forfaitaire au chiffre d’affaires ou aux recettes.
- Régime réel → vous partez des produits et des charges réellement comptabilisés.
- Résultat fiscal → vous ajoutez les réintégrations et retranchez les déductions.
- Avant la clôture → une simulation permet de documenter les écarts avant la déclaration.
Vous regardez votre chiffre d’affaires progresser, mais savez-vous quel montant servira réellement de base à l’impôt ? D’abord, le bénéfice comptable, le bénéfice fiscal et le revenu imposable ne se confondent pas toujours.
Advyse commence par identifier votre régime, votre catégorie de revenus et les principales corrections fiscales. Dès lors, cette lecture évite de calculer l’impôt sur un montant qui ne correspond pas à votre situation.
Pour une société soumise à l’IS, l’impôt repose sur un résultat réel et non sur un forfait de chiffre d’affaires. Vous pourrez alors distinguer les méthodes, refaire les calculs de base et repérer les points à contrôler avant la clôture.
Comment le régime micro calcule-t-il le bénéfice imposable ?
Le régime micro utilise une méthode forfaitaire. Vous déclarez votre chiffre d’affaires ou vos recettes sans déduire vos frais un par un. Ensuite, l’administration applique un abattement censé représenter les charges de l’activité.
Cette méthode simplifie le calcul, mais elle ne suit pas vos dépenses réelles. À l’inverse, si vos coûts dépassent durablement l’abattement, la comparaison avec un régime réel devient utile. Advyse détaille aussi le choix entre régime réel et micro-fiscal.
Le micro-BIC applique un abattement au chiffre d’affaires
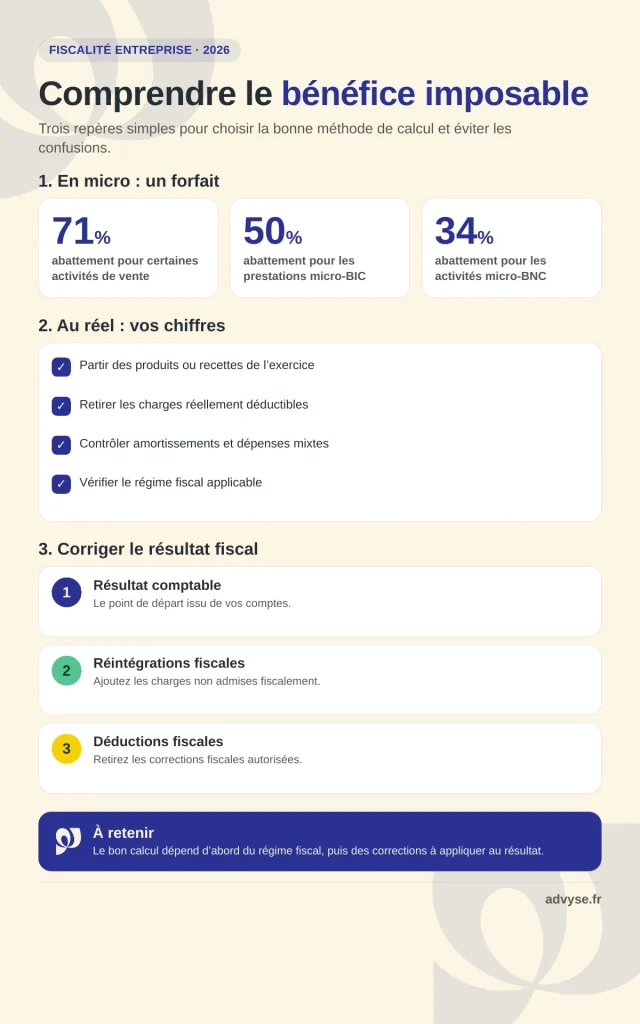
Pour les activités relevant du micro-BIC, l’administration applique notamment un abattement de 71 % pour certaines activités de vente et de 50 % pour les prestations de services. Vous êtes imposé sur la part restante du chiffre d’affaires, sous réserve des règles propres à votre activité.
Un prestataire qui déclare 60 000 € de chiffre d’affaires avec un abattement de 50 % retient ainsi 30 000 € comme base forfaitaire avant les autres éléments de son impôt personnel. Pourtant, cette mécanique ne tient pas compte de ses dépenses réelles.
La DGFiP rappelle que les régimes micro ne permettent pas de déduire séparément les charges réelles dans sa fiche sur les dépenses déductibles des résultats professionnels.
Le micro-BNC retient 66 % des recettes après abattement
Pour une activité relevant du micro-BNC, l’administration applique un abattement de 34 %. Le bénéfice imposable correspond à 66 % des recettes déclarées, avant les autres éléments du foyer fiscal.
Un consultant qui encaisse 70 000 € de recettes retient 46 200 € après l’abattement de 34 %. Au contraire, il ne déduit pas son loyer, son matériel ou ses déplacements pour leur montant réel.
La simplicité peut masquer un écart avec vos charges réelles
Le forfait reste facile à lire, car vous partez d’un seul montant. En revanche, deux entreprises avec le même chiffre d’affaires peuvent supporter des niveaux de charges très différents.
Si vos frais professionnels augmentent, comparez le bénéfice forfaitaire avec un calcul au réel. Cette comparaison ne change pas automatiquement votre régime, mais elle vous donne un repère chiffré avant une option ou un dépassement de seuil.
📅 Comparez votre bénéfice forfaitaire avec vos charges réelles avant de choisir votre régime.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer le bénéfice imposable au régime réel ?
Au régime réel, l’entreprise est imposée à partir de son activité réellement constatée. Dès lors, le calcul s’appuie sur les produits ou recettes et les charges ou dépenses qui appartiennent à l’exercice.
Cette logique paraît simple, mais le résultat comptable ne suffit pas toujours. Certaines dépenses comptabilisées ne réduisent pas le résultat fiscal, tandis que certaines déductions ne figurent pas directement dans le compte de résultat.
Le calcul commence par produits moins charges
Pour une entreprise relevant d’un régime réel BIC ou IS, le résultat se construit à partir des produits et des charges de l’exercice. De son côté, la fiscalité reprend largement la comptabilité, tout en imposant leurs propres conditions de déduction.
Une charge doit notamment servir l’activité, correspondre à une gestion normale, être justifiée et ne pas être exclue par une règle fiscale. Les amendes et pénalités, par exemple, ne réduisent pas le résultat fiscal même si la comptabilité les enregistre.
La fiche Advyse sur les charges réellement déductibles des impôts vous aide à repérer les dépenses qui demandent un contrôle.
Le BNC réel suit en principe les encaissements et décaissements
Pour les BNC soumis à la déclaration contrôlée, le bénéfice correspond en principe à l’excédent des recettes encaissées sur les dépenses payées nécessaires à l’activité. Dans ce cas, certains professionnels peuvent opter pour des règles fondées sur les créances acquises et les dépenses engagées.
Cette différence compte en fin d’année. Une facture émise en décembre mais encaissée en janvier ne produit pas le même effet selon la méthode applicable à votre dossier.
⬇️Télécharger gratuitement notre modèle de liasse fiscale BIC/IS
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Le réel simplifié et le réel normal suivent la même logique de fond
Le réel simplifié et le réel normal imposent le résultat réel. À la différence du calcul de fond, leur différence porte surtout sur le niveau de détail des tableaux comptables et fiscaux à transmettre.
La DGFiP confirme cette logique dans sa comparaison du réel simplifié et du réel normal. Pour les BIC et les sociétés à l’IS, le format de la liasse change, mais la base reste construite à partir des produits, charges et corrections fiscales.
| Méthode | Base de départ | Charges réelles | Correction fiscale |
|---|---|---|---|
| Micro-BIC / micro-BNC | CA ou recettes | Non, abattement | Forfait automatique |
| Régime réel | Produits ou recettes | Oui, si déductibles | Oui |
| Société à l’IS | Résultat comptable | Oui, selon les règles | Oui |
💡 Bon à savoir
- Régime micro
→ l’abattement remplace la déduction détaillée des frais
→ impact : vous ne retranchez pas une seconde fois vos charges réelles. - Régime réel
→ une dépense comptabilisée ne devient pas automatiquement déductible
→ impact : vérifiez sa nature et son justificatif.
Cas concret : passer du résultat comptable au bénéfice imposable
Une SAS de services soumise à l’IS réalise 620 000 € de chiffre d’affaires. Ses comptes affichent 92 000 € avant impôt à la clôture.
Le dirigeant pense que les 92 000 € correspondent directement au bénéfice imposable. Pourtant, la comptabilité contient 1 200 € d’amendes et 2 000 € de charges non admises fiscalement. L’entreprise dispose aussi d’une déduction extra-comptable de 4 500 € validée pour sa situation.
Advyse part de la base comptable de 92 000 €. L’Expert Advyse réintègre 3 200 € de charges non déductibles, puis retranche la déduction fiscale de 4 500 €.
| Étape | Montant |
|---|---|
| Résultat comptable | 92 000 € |
| + Réintégrations | 3 200 € |
| – Déductions | 4 500 € |
| Bénéfice imposable | 90 700 € |
De ce fait, la base fiscale ressort à 90 700 €, soit 1 300 € de moins que le résultat comptable. Le dirigeant distingue maintenant le bénéfice des comptes du montant utilisé pour calculer l’IS et peut expliquer chaque correction.
Pourquoi faut-il corriger le résultat comptable avant de calculer l’impôt ?
Le résultat comptable suit les règles de la comptabilité. Le résultat fiscal suit les règles qui servent à calculer l’impôt. Les deux montants peuvent donc coïncider, mais ce n’est pas systématique.
La méthode pratique consiste à partir du résultat comptable, puis à ajouter les réintégrations et à retirer les déductions. Vous obtenez alors le résultat fiscal avant les éventuels traitements particuliers encore applicables.
Les réintégrations augmentent la base fiscale
Une réintégration concerne une charge enregistrée en comptabilité mais refusée, totalement ou partiellement, pour le calcul fiscal. Par exemple, les amendes et pénalités figurent parmi les cas classiques cités par l’administration.
Vous ne supprimez pas l’écriture comptable. Dès lors, vous ajoutez simplement le montant concerné dans la liasse fiscale afin de neutraliser son effet sur le bénéfice imposable.
Les déductions réduisent le résultat fiscal sans modifier les comptes
Une déduction extra-comptable diminue le résultat fiscal lorsqu’une règle fiscale autorise un traitement qui ne passe pas directement par le compte de résultat. Le montant doit rester documenté et rattaché à une règle applicable à votre entreprise.
Advyse conserve le détail de chaque correction. Cette piste de contrôle devient utile lorsque vous devez expliquer l’écart entre le bénéfice comptable et le bénéfice imposable. La page sur les règles fiscales applicables aux entreprises complète cette lecture.
📅 Faites contrôler les réintégrations et déductions avant le dépôt de votre liasse fiscale.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
L’actif net offre une autre lecture du bénéfice
Le Code général des impôts définit aussi le bénéfice net par la variation de l’actif net entre l’ouverture et la clôture, corrigée des apports et prélèvements. Au final, cette approche juridique complète la lecture par produits et charges.
Le BOFiP reprend cette définition dans sa présentation du bénéfice net au sens de l’article 38 du CGI. Dans la gestion courante, votre liasse fiscale part souvent du résultat comptable et retrace les corrections.
💡 Bon à savoir
- Résultat comptable
→ il peut parfois correspondre au résultat fiscal
→ impact : contrôlez tout de même les corrections avant de conclure. - Correction extra-comptable
→ elle ne change pas le compte de résultat
→ impact : elle modifie la base utilisée pour l’impôt.
Comment Advyse sécurise-t-il le calcul du bénéfice imposable avant la clôture ?
Advyse commence par identifier votre régime et la méthode qui s’applique réellement. L’objectif n’est pas d’ajouter des calculs, mais d’éviter de partir de la mauvaise base.
De son côté, l’Expert Advyse rapproche la comptabilité des règles fiscales. Vous obtenez une passerelle lisible entre le résultat des comptes, les corrections et la base imposable.
Régime vérifié avant les calculs
Le Cabinet comptable Advyse contrôle si votre activité relève du micro, du réel BIC, de la déclaration contrôlée BNC ou de l’IS. Ce choix entraîne une méthode différente : forfait ou charges réelles.
Advyse peut aussi comparer votre régime actuel avec vos dépenses et votre niveau d’activité. Vous disposez alors de chiffres concrets avant de demander une option fiscale ou de préparer l’exercice suivant. La page fiscalité des entreprises présente les contrôles réalisés sur ces sujets.
Passerelle fiscale préparée
L’Expert Advyse reprend les postes sensibles : amendes, dépenses mixtes, provisions, amortissements, charges exceptionnelles et déductions spécifiques. Chaque correction reçoit un montant et un justificatif.
Au final, cette passerelle transforme une différence fiscale abstraite en tableau vérifiable. Vous voyez immédiatement pourquoi le bénéfice imposable diffère du résultat comptable.
⬇️Télécharger gratuitement notre guide fiscalité entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Impact chiffré avant la déclaration
Une correction repérée avant la clôture laisse du temps pour vérifier une facture, demander une pièce ou rectifier un classement. En revanche, une correction découverte au moment du dépôt réduit votre marge de manœuvre.
Vous pouvez aussi utiliser les simulateurs Advyse pour compléter vos estimations. Au final, le calcul du bénéfice imposable devient un outil de décision, pas seulement une étape déclarative.
✔ À retenir
- Identifiez votre régime
→ micro et réel ne suivent pas la même méthode
→ impact : vous partez de la bonne base. - En micro, appliquez le forfait
→ l’abattement remplace les frais réels
→ impact : vous évitez une double déduction. - Au réel, contrôlez les charges
→ chaque dépense doit respecter les règles fiscales
→ impact : votre résultat reste justifiable. - Construisez la passerelle fiscale
→ résultat comptable + réintégrations – déductions
→ impact : vous expliquez le bénéfice imposable.
Conclusion
Un bénéfice imposable bien calculé vous donne une base fiscale que vous pouvez expliquer et anticiper. Vous savez ce qui vient de la comptabilité, ce qui vient du régime fiscal et ce qui correspond à une correction.
Vous n’avez pas besoin de refaire toute votre comptabilité pour obtenir cette lecture. Un contrôle du régime, une revue des charges et une passerelle fiscale couvrent déjà l’essentiel.
Faites vérifier votre calcul avant la clôture ou avant une option de régime afin de décider avec une base chiffrée, plutôt qu’avec une estimation du chiffre d’affaires.
📅 Validez votre bénéfice imposable avant la clôture et gardez une passerelle fiscale facile à justifier.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Le bénéfice imposable est-il égal au chiffre d’affaires ?
Non. Le chiffre d’affaires mesure les ventes ou recettes. Le bénéfice imposable tient compte d’un abattement forfaitaire en micro ou des charges et corrections fiscales au réel.
Quelle formule utiliser au régime réel ?
Vous partez des produits ou recettes et retirez les charges ou dépenses déductibles. Ensuite, vous corrigez le résultat comptable avec les réintégrations et déductions fiscales nécessaires.
Peut-on déduire ses charges réelles en micro-BIC ou micro-BNC ?
Non. L’abattement forfaitaire représente déjà les frais professionnels. Vous ne retranchez donc pas une seconde fois vos dépenses réelles du bénéfice forfaitaire.
Pourquoi le résultat fiscal diffère-t-il du résultat comptable ?
Certaines charges comptables ne sont pas déductibles fiscalement et certaines déductions s’appliquent seulement dans la liasse fiscale. Ces corrections créent l’écart entre les deux résultats.
Une société à l’IS peut-elle utiliser un forfait basé sur son chiffre d’affaires ?
Non. L’administration précise qu’il n’existe pas de régime forfaitaire d’IS calculé sur le chiffre d’affaires. La société détermine un résultat réel selon les règles fiscales applicables.
Quand faut-il vérifier le bénéfice imposable ?
Contrôlez-le avant la clôture, puis lors de la préparation de la liasse fiscale. Vous gardez ainsi du temps pour récupérer les justificatifs et documenter les corrections.