
📄 Résumé
- Les audits internes clôture fiscale rapprochent la comptabilité, l’inventaire et les justificatifs avant la liasse fiscale.
- Une revue des comptes de bilan → repère les écarts qui faussent le résultat et les états financiers.
- Le contrôle du cut-off → rattache charges et produits au bon exercice.
- Une revue du FEC et des pièces → prépare une piste de justification exploitable en cas de contrôle fiscal.
- Un dossier de clôture documenté → réduit les corrections tardives et sécurise les décisions du dirigeant.
Votre clôture arrive-t-elle avec des comptes d’attente, des écarts de TVA ou des factures non rapprochées ? Un écart laissé ouvert peut déplacer votre résultat et brouiller vos décisions.
D’où l’importance des audits internes clôture fiscale qui vérifient la conformité des écritures aux opérations de l’exercice. Ainsi, le Plan comptable général demande d’établir les comptes annuels à partir des enregistrements comptables et de l’inventaire. Une revue interne teste les postes sensibles avant la liasse. Elle réduit les corrections de dernière minute et améliore la fiabilité du bilan, du compte de résultat et de l’annexe.
Advyse organise une revue ciblée avant l’arrêté des comptes. Le cabinet rapproche les soldes, les pièces, l’inventaire et les écritures fiscales avant de figer la clôture.
Pourquoi les audits internes de clôture fiscale fiabilisent-ils les états financiers ?
Un audit interne de clôture confronte chaque solde significatif à une preuve et à une règle de rattachement. En revanche, cette revue ne remplace pas la production des comptes. Elle vérifie plutôt que les données préparées pour l’arrêté tiennent face à une lecture critique.
Rapprocher le bilan avec l’inventaire et les justificatifs
Le Plan comptable général prévoit que les comptes annuels s’appuient sur les écritures et sur l’inventaire. Ensuite, il demande un contrôle des données d’inventaire au moins une fois tous les douze mois. Votre audit rapproche immobilisations, stocks, créances, dettes et trésorerie avec des éléments datés.
Une différence entre le grand livre et un état auxiliaire doit recevoir une explication avant l’arrêté. À l’inverse, un solde justifié permet de conserver une trace claire du raisonnement. Le Plan comptable général encadre l’inventaire et l’établissement des comptes annuels.
📅 Faites contrôler vos comptes sensibles avant de figer votre clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Tester le cut-off avant de calculer le résultat fiscal
Le cut-off consiste à rattacher chaque charge et chaque produit au bon exercice. Dès lors, vous contrôlez les factures non parvenues, les charges constatées d’avance, les produits à recevoir et les produits enregistrés d’avance. Chaque correction modifie potentiellement le résultat comptable qui sert de base aux travaux fiscaux.
Advyse complète ce contrôle par une revue des cycles clés. Son article sur l’audit interne en entreprise détaille la logique de contrôle entre pièces, processus et comptes.
Repérer les incohérences avant qu’elles se propagent
Une erreur de banque peut fausser la trésorerie, tandis qu’une écriture fournisseur mal imputée risque de modifier les charges. D’abord, votre audit classe les anomalies selon leur impact. Ensuite, vous corrigez les écarts qui affectent le résultat, la TVA ou la présentation du bilan.
Au final, les états financiers gagnent en cohérence parce que chaque poste sensible dispose d’une justification. Le dirigeant peut alors lire ses marges, son besoin en fonds de roulement et sa trésorerie sans mélanger erreurs techniques et performance réelle.
Quels contrôles inclure dans des audits internes de clôture fiscale ?
Les audits internes de clôture fiscale doivent couvrir les cycles qui concentrent le plus de risques. La priorité dépend du volume d’écritures, des changements de l’exercice et des comptes inhabituels. Dans ce cas, une matrice de contrôle évite de revoir tous les comptes avec la même profondeur.
Contrôler trésorerie, tiers et comptes d’attente
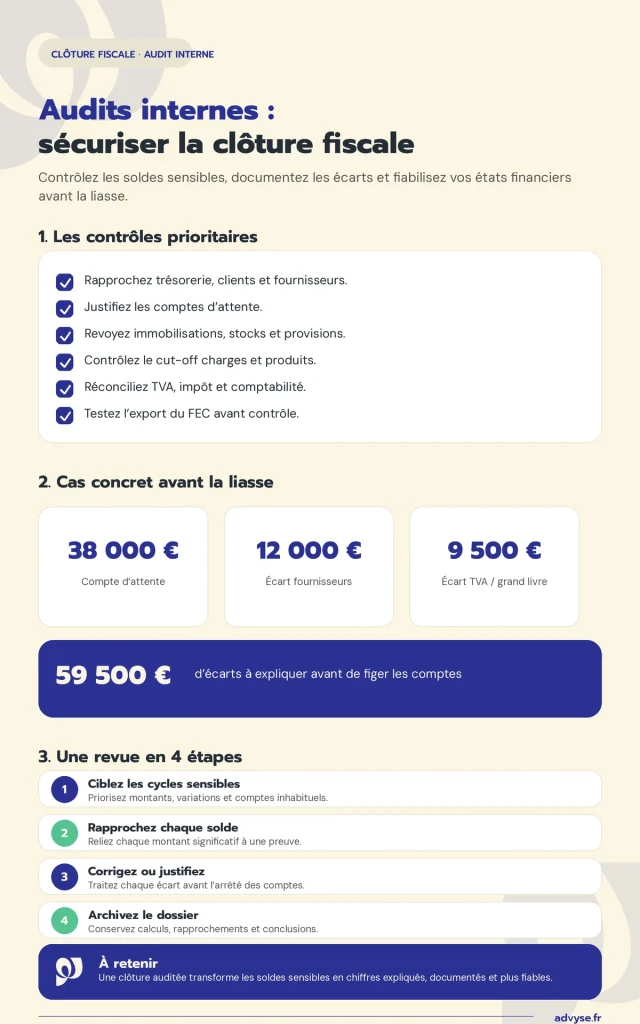
Vous commencez par les rapprochements bancaires, car un écart non expliqué peut cacher une écriture manquante ou doublonnée. Puis, vous rapprochez clients et fournisseurs avec les balances auxiliaires. De son côté, le compte d’attente mérite une revue ligne par ligne avant clôture.
Un contrôle du bilan annuel comptable aide aussi à structurer la revue des actifs, passifs et capitaux propres avant l’arrêté.
⬇️Télécharger gratuitement notre modèle de liasse fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Revoir immobilisations, stocks et provisions
Votre audit compare le registre des immobilisations aux acquisitions et sorties de l’exercice. Il vérifie aussi les durées d’amortissement retenues et les mises au rebut. Pour les stocks, vous rapprochez l’inventaire physique des quantités comptables et vous documentez les écarts.
Les provisions exigent un raisonnement distinct, puisqu’elles traduisent un risque ou une charge estimée. Vous rassemblez les contrats, litiges, données RH ou calculs qui soutiennent chaque montant. Le dossier explique alors pourquoi la provision existe et comment l’entreprise a évalué son montant.
Réconcilier TVA, impôt et comptabilité
La revue fiscale compare les déclarations de TVA avec les comptes collectés et déductibles. Elle rapproche aussi les acomptes d’impôt, crédits fiscaux et retenues avec les comptes correspondants.
Une différence reçoit une analyse avant la liasse, car elle peut signaler une déclaration incomplète ou une mauvaise imputation.
| Cycle audité | Contrôle de clôture |
|---|---|
| Trésorerie | Rapprocher banques, caisses et écritures en circulation. |
| Clients / fournisseurs | Justifier soldes, avoirs, factures à recevoir et créances douteuses. |
| Fiscalité | Réconcilier TVA, impôt, déclarations et comptes de bilan. |
| FEC | Tester complétude, chronologie et cohérence des écritures exportées. |
💡 Bon à savoir
- Inventaire annuel
→ contrôlez les données d’actif et de passif au moins une fois tous les douze mois
→ impact : vous reliez le bilan à des données vérifiées - Dossier de preuve
→ gardez la preuve du contrôle dans le dossier de clôture
→ impact : vous facilitez la revue et les contrôles futurs.
Cas concret : une clôture révèle plusieurs écarts avant la liasse
Une SAS de services réalise 1,8 M€ de chiffre d’affaires avec 14 salariés. Elle clôture au 31 décembre et prépare sa liasse en mars.
Le dirigeant constate 38 000 € dans un compte d’attente, 12 000 € d’écart sur les fournisseurs et 9 500 € d’écart entre TVA et grand livre.
Advyse classe les trois écarts, rapproche les pièces et rejoue les écritures de cut-off. Dans ce cas, le cabinet vérifie les déclarations de TVA et l’export du FEC.
| Écart | Montant à analyser |
|---|---|
| Compte d’attente | 38 000 € |
| Fournisseurs | 12 000 € |
| TVA | 9 500 € |
Le dossier isole 59 500 € d’écarts à expliquer avant l’arrêté. Le dirigeant ne fige pas ses comptes tant que chaque ligne n’a pas reçu une correction ou une justification.
Quels risques une clôture fiscale insuffisamment auditée crée-t-elle ?
Une clôture peu contrôlée concentre les erreurs dans la dernière étape, quand le délai se réduit. Le risque principal ne vient pas seulement d’une écriture fausse, mais aussi d’un écart non documenté que personne ne peut expliquer plusieurs mois plus tard.
Un résultat comptable peut devenir peu fiable
Une charge oubliée augmente artificiellement le bénéfice, tandis qu’un produit mal rattaché peut déplacer la marge d’un exercice à l’autre. Pourtant, le dirigeant utilise ces chiffres pour décider des distributions, investissements et budgets. Une erreur de clôture dépasse la seule technique comptable.
Le même problème apparaît dans le bilan. Une créance douteuse non revue surévalue l’actif, tandis qu’une dette manquante sous-évalue les engagements. Votre audit réduit ce risque en imposant une justification poste par poste sur les comptes sensibles.
📅 Sécurisez votre FEC, vos rapprochements et votre liasse avant dépôt
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Un FEC incohérent complique un contrôle fiscal
L’administration fiscale utilise le FEC lors des contrôles des comptabilités informatisées. L’entreprise doit remettre un fichier conforme pour chaque exercice contrôlé lorsqu’elle entre dans le champ de cette obligation. Ainsi, vous gagnez à tester l’export avant qu’un contrôle ne vous impose un délai court.
Impots.gouv.fr rappelle les normes applicables aux fichiers standards des écritures comptables. Dans le cadre d’un examen de comptabilité, le BOFiP prévoit notamment une transmission du FEC dans les quinze jours suivant la réception de l’avis.
Une correction tardive coûte du temps de direction
Une anomalie découverte après la liasse oblige souvent à rouvrir le dossier, rechercher des pièces et reconstituer le raisonnement. Ce travail mobilise la direction et l’équipe comptable au moment où elles devraient déjà piloter le nouvel exercice. Ce contrôle en amont protège aussi votre calendrier.
Dans la simulation précédente, l’équipe doit traiter 59 500 € d’écarts avant l’arrêté. Si elle attend après la clôture, elle devra reprendre les mêmes trois cycles avec moins de contexte disponible. Le coût réel se mesure alors en heures de recherche, en corrections et en décisions retardées.
💡 Bon à savoir
- FEC
→ testez l’export avant toute demande de l’administration
→ impact : vous détectez plus tôt les anomalies de structure ou de contenu - Documentation
→ gardez la preuve du contrôle dans le dossier de clôture
→ impact : vous facilitez la revue et les contrôles futurs.
Comment Advyse organise-t-il les audits internes de clôture fiscale ?
Advyse transforme la clôture en séquence de contrôles avec un responsable, une preuve et une conclusion pour chaque point. Le cabinet commence par les postes à fort impact, puis il descend vers les anomalies moins significatives. Cette logique garde la revue proportionnée aux risques réels.
Construire une matrice de contrôle par cycle
L’Expert Advyse liste les contrôles nécessaires sur trésorerie, ventes, achats, paie, immobilisations, stocks et fiscalité. Il attribue un statut à chaque point : à faire, en cours, justifié ou corrigé. Cette matrice rend les blocages visibles avant la date d’arrêté.
Vous pouvez compléter ce travail avec les simulateurs Advyse pour dirigeants et entreprises lorsque vous devez tester l’effet d’un scénario avant décision.
⬇️Télécharger gratuitement notre guide optimisations pour réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Rejouer les calculs qui influencent l’impôt
Le Cabinet comptable Advyse reprend les écritures qui modifient directement le résultat fiscal ou les taxes déclarées. Il contrôle les bases, les rapprochements et les justificatifs. À la différence d’une simple revue visuelle, ce recalcul permet de retrouver l’origine d’un écart.
Advyse relie ensuite ces contrôles à la fiscalité de votre entreprise pour vérifier que la comptabilité et les traitements fiscaux racontent la même histoire.
Conserver un dossier de clôture réutilisable
Le cabinet archive les rapprochements, calculs, pièces et conclusions utiles. L’exercice suivant, l’équipe repart d’une base déjà structurée au lieu de reconstruire les contrôles. Dès lors, les changements de méthode ou les nouveaux risques ressortent plus vite.
Service-Public indique que les comptes annuels des sociétés commerciales se conservent pendant dix ans à partir de la clôture. Votre dossier de travail doit donc rester organisé avec les pièces qui soutiennent les soldes et les décisions.
✔ À retenir
- Commencez par les comptes de bilan
→ rapprochez chaque solde sensible avec une preuve
→ impact : vous fiabilisez la base des états financiers. - Contrôlez le cut-off
→ rattachez charges et produits au bon exercice
→ impact : vous sécurisez le résultat comptable et fiscal. - Testez le FEC
→ vérifiez l’export avant une demande de l’administration
→ impact : vous réduisez les anomalies découvertes sous délai. - Conservez les preuves
→ archivez calculs, rapprochements et conclusions
→ impact : vous facilitez les revues futures.
Conclusion
Une clôture auditée vous donne des états financiers plus lisibles et un dossier fiscal plus robuste. Vous pouvez alors décider à partir de chiffres expliqués plutôt que de soldes encore incertains.
La revue ne demande pas de contrôler chaque écriture avec la même intensité. Vous gagnez du temps en ciblant les cycles sensibles, les variations inhabituelles et les comptes sans justification claire.
Planifiez votre revue avant l’arrêté et traitez chaque anomalie avec une preuve, une correction ou une conclusion. Vous transformerez alors la clôture en outil de pilotage plutôt qu’en course de dernière minute.
📅 Demandez un audit de clôture avant de figer vos comptes
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur les audits internes clôture fiscale
À quoi servent les audits internes avant la clôture fiscale ?
Les audits internes avant la clôture fiscale testent les soldes, les pièces et les traitements qui alimentent les comptes annuels. Ils permettent de corriger les anomalies avant la liasse et de documenter les écarts qui restent justifiés.
Quels comptes faut-il contrôler en priorité à la clôture ?
Vous devez prioriser trésorerie, clients, fournisseurs, comptes d’attente, immobilisations, stocks et comptes fiscaux. Advyse adapte alors la profondeur des contrôles aux montants, aux variations et aux risques propres à votre activité.
Comment un audit interne améliore-t-il la fiabilité des états financiers ?
Un audit interne relie chaque solde significatif à une preuve et vérifie son rattachement au bon exercice. Cette méthode réduit les écarts entre grand livre, inventaire, déclarations et états financiers.
Faut-il contrôler le FEC avant la clôture fiscale ?
Oui, un test du FEC permet de repérer des anomalies d’export, de séquence ou de contenu avant un contrôle. Advyse rapproche aussi le FEC avec la balance et les journaux pour confirmer sa cohérence.
Puis-je réaliser seul les audits internes de clôture fiscale ?
Vous pouvez exécuter les rapprochements courants si votre équipe maîtrise les cycles comptables. Un regard externe devient utile lorsque plusieurs écarts touchent le résultat, la TVA, l’impôt ou des écritures inhabituelles.
Combien de temps faut-il prévoir pour une revue de clôture ?
La durée dépend du volume d’écritures, du nombre de cycles et de la qualité du dossier existant. Advyse commence par une matrice des risques afin de concentrer le temps sur les comptes les plus sensibles.
Que faire si une erreur apparaît après la clôture ?
Vous devez qualifier l’erreur, mesurer son impact et documenter la correction retenue. Advyse vérifie alors les conséquences comptables et fiscales avant toute action sur les comptes ou les déclarations.