
📄 Résumé
- La valorisation des stock détermine la valeur comptable des marchandises, matières et produits présents à la clôture.
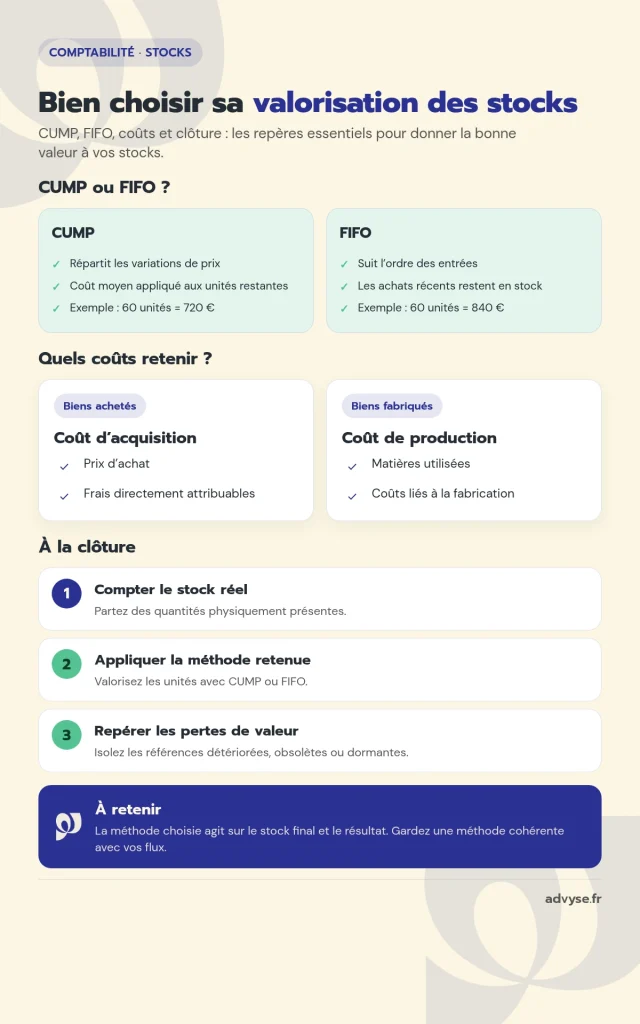
- CUMP → les entrées alimentent un coût moyen appliqué aux unités en stock.
- FIFO → les premières unités entrées correspondent aux premières unités sorties.
- Coût d’acquisition ou de production → la nature du stock détermine les coûts retenus.
- Inventaire et dépréciation → la valeur finale tient compte des quantités présentes et des éventuelles pertes de valeur.
Votre entrepôt contient 80 000 € de marchandises, mais quelle valeur doit apparaître dans vos comptes ? Quelques euros d’écart par unité peuvent modifier fortement votre résultat.
La difficulté augmente lorsque les prix d’achat évoluent au fil de l’année. Deux lots identiques peuvent alors entrer dans vos stocks avec des coûts différents.
Advyse reprend les quantités, les mouvements et les coûts enregistrés pendant l’exercice. La méthode retenue attribue ensuite une valeur aux unités encore présentes.
Le CUMP répartit les variations de prix, tandis que le FIFO suit l’ordre des entrées. Le choix agit sur votre stock final et votre résultat.
Quelles méthodes utiliser pour la valorisation des stocks ?
Pour les biens interchangeables, le CUMP et le FIFO répondent à deux logiques différentes. Le choix dépend surtout de vos flux et de l’organisation de vos stocks.
Le CUMP répartit les variations de prix
Le coût unitaire moyen pondéré établit un coût moyen à partir des quantités et des valeurs disponibles. Il absorbe les écarts entre plusieurs prix d’achat.
Prenons 100 unités achetées 10 € chacune, puis 100 unités achetées 14 €. La valeur totale atteint 2 400 € pour 200 unités.
Le CUMP atteint alors 12 € par unité. Un stock final de 60 unités présente donc une valeur de 720 €.
Advyse suit les mouvements enregistrés pendant l’exercice afin de repérer une variation inhabituelle du coût moyen.
Le FIFO suit l’ordre des entrées
La méthode FIFO considère que les premières unités entrées correspondent aux premières unités sorties. Les achats récents restent donc dans le stock final.
Avec les 200 unités précédentes, une sortie de 140 unités consomme les 100 unités à 10 €. Elle consomme ensuite 40 unités à 14 €.
Le stock final conserve alors 60 unités à 14 €, soit 840 €. Le même stock physique vaut donc 120 € de plus qu’avec le CUMP.
Les variations ressortent davantage lorsque les prix augmentent. La gestion des stocks à la clôture comptable joue alors directement sur le résultat de l’exercice.
📅 Choisissez votre méthode pour vos stocks
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
CUMP ou FIFO : quelle méthode choisir ?
Le CUMP répartit les variations de prix entre toutes les unités disponibles. Cette méthode convient aux stocks composés de nombreux biens interchangeables.
Le FIFO suit davantage la succession des achats. Il correspond bien aux activités où les lots anciens sortent avant les achats récents.
Lorsque les prix montent, le FIFO conserve les coûts récents dans le stock final. Le CUMP répartit cette hausse entre les unités.
Advyse tient aussi compte de votre organisation et des données disponibles. La méthode choisie doit rester applicable d’un exercice à l’autre.
Les biens fongibles peuvent suivre le coût moyen pondéré ou le premier entré, premier sorti (Code de commerce, article L123-18).
Quels coûts retenir pour la valorisation des stocks ?
La valeur d’un stock ne correspond pas toujours au prix inscrit sur une facture. Les biens achetés suivent leur coût d’acquisition. Les biens fabriqués suivent leur coût de production.
Les marchandises partent du coût d’acquisition
Votre prix d’achat constitue la première composante du coût. Les frais directement attribuables à l’acquisition peuvent aussi rejoindre la valeur du stock.
Cette distinction compte lorsque le transport ou d’autres frais liés aux achats représentent un montant significatif.
Les biens acquis à titre onéreux entrent dans les comptes à leur coût d’acquisition (Code de commerce, article L123-18).
Chez Advyse, les factures et les comptes d’achats servent à distinguer les frais attribuables des dépenses courantes.
Les produits fabriqués suivent leur coût de production
Un fabricant engage des matières et des coûts de transformation avant d’obtenir son produit fini. Un simple prix d’achat ne suffit donc plus.
Le coût de production reprend les charges directement attribuables à la fabrication. Certaines charges indirectes liées à la production peuvent aussi y entrer.
Les biens produits entrent dans les comptes à leur coût de production (Code de commerce, article L123-18).
⬇️ Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Quel effet la valorisation des stocks produit-elle sur le résultat ?
La valeur du stock final agit directement sur votre résultat. Une valeur finale plus élevée réduit le coût rattaché aux biens consommés ou vendus.
Prenons deux stocks finaux valorisés à 20 000 € et 24 000 €. À données identiques, l’écart de 4 000 € modifie aussi le résultat.
Advyse mesure cet effet lorsque vos prix d’achat ou vos volumes évoluent fortement pendant l’exercice.
Cette incidence explique pourquoi une méthode ne se choisit pas uniquement pour sa simplicité. Elle doit correspondre durablement à vos flux.
💡 Bon à savoir
- Frais d’achat
→ distinguez le prix fournisseur des frais directement attribuables
→ impact : votre stock reprend son coût d’entrée - Production interne
→ séparez les charges liées à la fabrication
→ impact : vos produits finis gardent une valeur justifiée
Cas concret : CUMP ou FIFO dans un commerce
Une SARL commercialise des équipements professionnels. Elle clôture son exercice avec 80 unités du même produit.
Le prix fournisseur passe de 20 € à 25 €, puis à 30 €. La société souhaite mesurer l’écart entre CUMP et FIFO.
La société achète 100 unités à chaque prix. Elle dispose de 300 unités pour une valeur totale de 7 500 €. Le CUMP atteint 25 €.
| Méthode | Stock final | Valeur |
|---|---|---|
| CUMP | 80 × 25 € | 2 000 € |
| FIFO | 80 × 30 € | 2 400 € |
| Écart | 80 unités | 400 € |
Le FIFO porte le stock final à 2 400 €, contre 2 000 € avec le CUMP. L’écart atteint 400 €.
Comment valoriser les stocks à la clôture ?
La clôture demande d’abord des quantités physiques fiables. Vous appliquez ensuite la méthode retenue, puis vous tenez compte des éventuelles pertes de valeur.
L’inventaire confirme les quantités disponibles
Vous partez des quantités réellement présentes à la date de clôture. Un stock théorique différent du stock physique fausse sa valeur comptable.
Vous recherchez ensuite l’origine des écarts. Une casse, une perte ou un mouvement absent des comptes peut expliquer la différence.
Les commerçants contrôlent au moins tous les douze mois l’existence et la valeur de leurs actifs et passifs (Code de commerce, article L123-12).
Advyse confronte les quantités communiquées aux données comptables avant l’arrêté des comptes.
La présence lors d’un inventaire de stocks prend aussi une importance particulière lors d’un audit légal.
Une perte de valeur peut créer une dépréciation
Un produit peut rester physiquement présent tout en perdant une partie de sa valeur. Une détérioration ou l’obsolescence peut réduire son potentiel de vente.
Lorsque la valeur actuelle devient inférieure au coût comptable, les comptes retiennent cette valeur plus faible à la clôture.
Votre Expert-comptable Advyse étudie les références concernées à partir des données disponibles lors de l’inventaire.
📅 Évaluez vos stocks avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Un stock ancien demande une attention particulière
L’ancienneté seule ne suffit pas à constater une dépréciation. Un produit peut rester vendable plusieurs années sans perdre sa valeur.
À l’inverse, une référence saisonnière peut rapidement perdre son intérêt commercial. Son ancienneté doit donc rester liée aux ventes encore possibles.
Advyse distingue les références actives des produits sans rotation avant l’arrêté des comptes.
💡 Bon à savoir
- Stock dormant
→ isolez les références sans mouvement récent
→ impact : une perte de valeur ressort plus vite - Écart d’inventaire
→ recherchez son origine avant la clôture
→ impact : vos comptes reprennent les quantités retenues
Comment choisir une méthode de valorisation avec Advyse ?
Votre activité, la fréquence des achats et l’évolution des prix orientent le choix. La méthode doit aussi rester utilisable avec vos données comptables.
Advyse part de vos mouvements réels
Un commerce avec de nombreuses références ne rencontre pas les mêmes difficultés qu’un fabricant. Le premier suit surtout ses achats et ses sorties.
De son côté, le fabricant ajoute les matières et les coûts liés à la production. Advyse reprend donc les familles de produits et leurs mouvements.
La tenue comptable de votre activité conserve les données nécessaires au calcul retenu pendant l’exercice.
Peut-on changer de méthode de valorisation des stocks ?
Vous conservez en principe les mêmes méthodes comptables d’un exercice au suivant. Cette permanence facilite la comparaison des comptes dans le temps.
Un changement reste possible lorsqu’il résulte d’une modification exceptionnelle ou conduit à une meilleure information financière.
Advyse mesure alors les conséquences du passage du CUMP au FIFO, ou l’inverse, avant la clôture concernée.
⬇️ Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse prépare les données de clôture
La clôture réunit les quantités physiques, les données comptables et la méthode de valorisation. Une différence demande une correction avant les comptes annuels.
Nos spécialistes Advyse distinguent les décalages de saisie, les pertes physiques et les baisses de valeur à partir des informations disponibles.
Vous obtenez alors une valeur fondée sur les quantités présentes et les coûts retenus. Cette valeur rejoint vos comptes annuels.
✔ À retenir
- Distinguez CUMP et FIFO
→ choisissez une méthode compatible avec vos flux
→ impact : votre stock final suit une règle constante - Partez des coûts appropriés
→ distinguez acquisition et production
→ impact : la valeur correspond à la nature du stock - Contrôlez les quantités physiques
→ confrontez l’inventaire aux données comptables
→ impact : les écarts ressortent avant la clôture - Repérez les pertes de valeur
→ isolez les références détériorées ou difficiles à vendre
→ impact : votre bilan ne conserve pas une valeur excessive
Conclusion
Le CUMP et le FIFO peuvent produire des valeurs différentes avec exactement le même stock physique. Cet écart se répercute ensuite sur votre résultat.
Votre méthode doit correspondre à vos flux et rester constante dans le temps. Les quantités physiques gardent aussi une place centrale à chaque clôture.
Advyse peut prendre en charge ce travail avant l’arrêté de vos comptes.
📅 Préparez vos stocks avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Quelle méthode choisir entre FIFO et CUMP ?
Le CUMP répartit les variations de prix. Le FIFO convient davantage lorsque l’ordre des sorties suit celui des entrées.
Comment calculer la valorisation d’un stock avec le CUMP ?
Divisez la valeur totale des unités disponibles par leur quantité. Appliquez ensuite ce coût moyen aux unités restantes.
Comment fonctionne la méthode FIFO ?
Le FIFO considère que les premières unités entrées sortent en premier. Le stock final conserve donc les coûts des achats récents.
La méthode LIFO peut-elle servir en comptabilité française ?
Pour les biens fongibles, le Code de commerce retient le coût moyen pondéré ou le premier entré, premier sorti.
Quel effet la valorisation des stocks produit-elle sur le résultat ?
Une variation de la valeur du stock final modifie le résultat comptable. L’effet augmente avec les volumes concernés.
Quand constater une dépréciation de stock ?
Une perte de valeur apparaît lorsque la valeur actuelle devient inférieure au coût comptable retenu.
Peut-on changer de méthode de valorisation des stocks ?
Oui, dans certaines situations justifiées. Le changement doit respecter les règles comptables applicables à l’exercice concerné.