
📄 Résumé
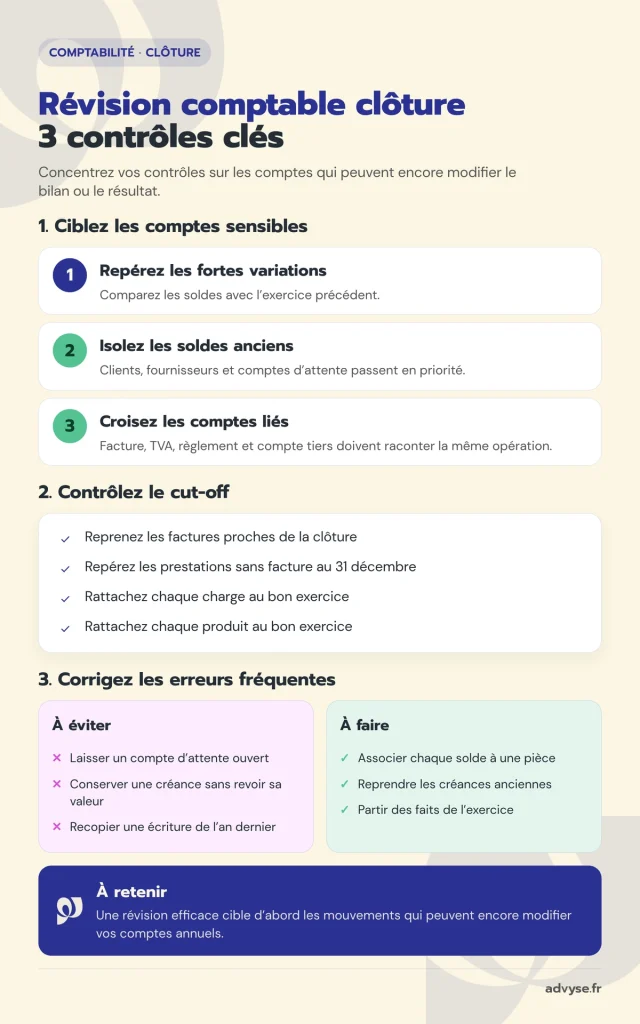
- La révision comptable clôture cible d’abord les comptes qui peuvent modifier le bilan ou le résultat.
- Variations inhabituelles → elles orientent les contrôles vers les mouvements qui demandent une justification.
- Cut-off → chaque charge et chaque produit rejoint l’exercice auquel il se rapporte.
- Tiers, stocks et immobilisations → leur valeur doit correspondre à la situation constatée à la clôture.
- Pièces justificatives → elles donnent une origine précise aux écritures de fin d’exercice.
Votre balance semble correcte, mais certains soldes restent difficiles à expliquer avant la clôture ? Une facture tardive ou une créance ancienne peut encore modifier le résultat.
Le risque vient rarement d’une seule écriture. En revanche, plusieurs opérations justes isolément peuvent produire un solde faux sur la mauvaise période.
Advyse part des variations de la balance, des soldes anciens et des mouvements inhabituels. Ensuite, le travail se concentre sur les comptes qui peuvent encore évoluer.
Une révision comptable clôture efficace combine plusieurs méthodes. Dans ce cas, vous contrôlez les comptes par cycles, les périodes, les pièces et les opérations sensibles.
Vous gagnez alors du temps avant l’arrêté. Dès lors, vous corrigez les écarts pendant que les informations restent faciles à retrouver.
Quelles méthodes avancées utiliser avant la clôture ?
Une révision efficace commence par les zones qui peuvent modifier les comptes annuels. Le montant, l’ancienneté et la fréquence des mouvements orientent donc l’ordre des contrôles.
Classez les comptes selon leur niveau de risque
Une balance contient des comptes stables et d’autres qui ont fortement évolué. À l’inverse, leur contrôle ne demande pas le même temps.
Commencez par les écarts importants entre deux exercices. Une hausse forte des créances ou des charges externes appelle une explication liée à votre activité.
Le montant compte aussi. De son côté, une anomalie de 50 € n’a pas le même effet qu’un écart de 20 000 €.
Advyse classe les comptes selon le montant, l’ancienneté et la fréquence des mouvements. Cette sélection dirige les travaux vers les postes sensibles.
Une préparation régulière du bilan annuel réduit aussi les recherches concentrées sur les dernières semaines.
Reprenez les soldes anciens avant l’arrêté
Un solde ancien peut venir d’une facture impayée, d’un avoir non affecté ou d’une écriture temporaire oubliée.
Classez les comptes clients et fournisseurs par ancienneté. Les montants les plus anciens passent en priorité.
Un compte d’attente demande le même travail. Au final, chaque ligne retrouve son opération d’origine avant l’arrêté.
Chez Advyse, la date du mouvement sert de premier filtre. Une pièce ou un règlement apporte ensuite l’explication attendue.
Croisez les comptes issus de la même opération
Une seule opération touche souvent plusieurs comptes. Puisque la même facture agit sur plusieurs postes, contrôlez aussi la charge, la TVA et le fournisseur.
Contrôlez donc les comptes par ensemble. Une immobilisation se lit avec ses amortissements et les sorties enregistrées pendant l’exercice.
La même logique vaut pour les ventes. À la différence de la facture seule, la créance se contrôle avec les encaissements et les avoirs.
Les mouvements d’immobilisations pendant l’exercice prennent ici toute leur importance lorsqu’un achat, une cession ou une mise au rebut a eu lieu.
📅 Contrôlez vos comptes avant la clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment contrôler le cut-off et les opérations de fin d’exercice ?
Le cut-off rattache chaque charge et chaque produit à la bonne période. Une écriture correcte en montant peut encore fausser l’exercice si sa date économique est mauvaise.
Reprenez les factures proches du 31 décembre
Commencez par les achats et ventes enregistrés autour de la clôture. Regardez la période réellement couverte par chaque opération.
Une facture reçue en janvier peut concerner décembre. À l’inverse, une dépense comptabilisée en décembre peut couvrir janvier.
Les abonnements, loyers, prestations récurrentes et dépenses d’énergie demandent une attention particulière.
Le compte de résultat reprend les produits et charges de l’exercice, indépendamment de leur date d’encaissement ou de paiement (Code de commerce, article L123-13).
Nos spécialistes Advyse partent du contrat, de la facture et de la période couverte. Le montant rejoint alors l’exercice concerné.
💡 Bon à savoir
- Facture reçue après la clôture
→ regardez la période couverte avant l’enregistrement final
→ impact : la charge rejoint le bon exercice - Prestation facturée d’avance
→ distinguez la facture de la période économique concernée
→ impact : le produit reste dans le bon exercice
Recherchez les opérations encore sans facture
Certaines charges de décembre n’ont pas encore de facture au 31 décembre. En revanche, le même cas peut concerner certains produits.
D’abord, partez des prestations réalisées, des marchandises reçues et des contrats en cours. La comptabilité reprend alors la période économique concernée.
Regardez aussi les premières factures de janvier. Elles peuvent révéler une charge qui appartient à l’exercice précédent.
Advyse isole ces opérations avant l’arrêté. Chaque montant garde alors une pièce ou une donnée métier qui explique sa période.
La préparation de la clôture comptable 2026 devient plus fluide lorsque ces opérations sont repérées avant les dernières écritures.
Confrontez les stocks et immobilisations à la situation réelle
La balance ne suffit pas pour les actifs qui existent physiquement. Car un stock ou un matériel peut avoir changé pendant l’année.
Comparez les quantités comptables avec les biens présents. Une casse, une perte ou une sortie non enregistrée change la valeur retenue.
Pour les immobilisations, contrôlez les achats, les cessions et les mises au rebut. Un bien sorti de votre activité ne reste pas dans le registre.
L’inventaire contrôle au moins tous les douze mois l’existence et la valeur des actifs et passifs (Code de commerce, article L123-12).
La gestion comptable de votre entreprise prend une place centrale lorsque plusieurs corrections touchent le même arrêté.
⬇️Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Cas concret : une révision ciblée révèle trois écarts
Une SAS de services réalise 780 000 € de chiffre d’affaires annuel. Elle emploie huit salariés et clôture au 31 décembre.
La balance présente 84 000 € de créances clients. Parmi elles, 18 000 € proviennent de factures anciennes.
La société classe les créances par ancienneté. Elle reprend aussi une facture de 6 000 € reçue en janvier pour une prestation de décembre. Un matériel vendu pendant l’été sort enfin du registre.
| Contrôle | Situation | Décision |
|---|---|---|
| Créances anciennes | 18 000 € | Reprise facture par facture |
| Prestation de décembre | 6 000 € | Rattachement à l’exercice |
| Matériel cédé | Sorti pendant l’année | Sortie du registre |
Deux contrôles portent sur 24 000 € de montants, auxquels s’ajoute la sortie du matériel. La société ferme l’exercice avec trois écarts traités.
Quelles erreurs courantes la révision comptable doit-elle repérer ?
Les erreurs les plus gênantes viennent souvent de comptes qui paraissent plausibles. Leur solde ne déclenche pas d’alerte, mais la pièce ou la période révèle un écart.
Ne laissez pas un compte d’attente devenir permanent
Un compte d’attente sert pendant une courte période lorsqu’une information manque. En revanche, il ne constitue pas une destination définitive.
Reprenez chaque mouvement encore présent à la clôture. La date, le montant et le libellé orientent la recherche.
Une opération bancaire peut correspondre à une facture manquante. De son côté, un règlement client peut attendre son affectation.
Advyse reprend les comptes d’attente avant les dernières écritures. Chaque somme retrouve alors sa nature comptable ou fait l’objet d’une demande ciblée.
💡 Bon à savoir
- Créance ancienne
→ partez de la situation du client à la date de clôture
→ impact : sa valeur comptable suit le risque constaté - Compte d’attente
→ affectez chaque mouvement avant l’arrêté
→ impact : aucun solde sans origine ne reste au bilan
Reprenez la valeur des créances anciennes
Une facture client encore ouverte ne conserve pas automatiquement la même valeur jusqu’à son règlement.
Un litige, une procédure collective ou une longue absence de paiement peut modifier les perspectives de recouvrement.
Le principe de prudence conduit à comptabiliser les dépréciations et provisions nécessaires, même si le bénéfice reste faible (Code de commerce, article L123-20).
Chez Advyse, chaque créance ancienne reçoit une situation précise. Le dossier distingue le simple retard du risque qui justifie une écriture.
Une estimation ponctuelle peut aussi s’appuyer sur les calculs disponibles en ligne lorsqu’une décision demande une projection financière.
Ne recopiez pas les écritures de l’exercice précédent
Une écriture passée l’année précédente n’est pas une règle pour l’exercice actuel. Les montants et les circonstances peuvent avoir changé.
Une provision peut avoir perdu sa raison d’être. À l’inverse, une charge estimée peut aussi avoir changé de montant.
Repartez du fait qui justifie l’écriture. Vous conservez uniquement ce qui correspond encore à la situation actuelle.
Votre Expert-comptable Advyse reprend les écritures significatives avec les informations de l’exercice. Le montant retenu vient alors des opérations présentes.
📅 Corrigez les écarts avant l’arrêté
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment Advyse organise-t-il la révision avant la clôture ?
Une méthode avancée donne un ordre aux travaux. Advyse répartit la révision par cycles, puis concentre l’attention sur les comptes qui ont changé pendant l’année.
Les cycles suivent les risques de votre activité
Advyse répartit les travaux entre trésorerie, clients, fournisseurs, immobilisations, stocks et fiscalité.
Une société de services concentre davantage de contrôles sur les créances et le cut-off. De son côté, un commerce ajoute un travail important sur les stocks.
Un investissement réalisé pendant l’année augmente aussi les contrôles sur les immobilisations et les amortissements.
La méthode change donc selon les événements de votre exercice. Elle ne reprend pas automatiquement la même liste chaque année.
Les pièces soutiennent les soldes sensibles
Une écriture devient exploitable lorsqu’une pièce explique son montant et sa date.
Pour un fournisseur, la facture et le règlement apportent cette justification. À la différence de ce cycle, une immobilisation s’appuie sur la facture et la mise en service.
Advyse associe les justificatifs aux comptes sensibles avant l’arrêté. Une pièce manquante ressort alors avant la finalisation des comptes.
Cette méthode limite aussi les recherches lorsque vous revenez sur une opération plusieurs mois plus tard.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Les écritures suivent les constats de la révision
Une écriture de clôture répond à une situation constatée. Dès lors, elle ne sert pas à équilibrer artificiellement un compte.
Advyse prépare les écritures après les contrôles sur les cycles concernés. Chaque correction garde alors une origine, un montant et une pièce.
Les amortissements, dépréciations et provisions suivent la même logique. Dans ce cas, leur montant correspond aux informations disponibles pour l’exercice.
Vous disposez enfin d’une trace utile pour l’exercice suivant. Les opérations exceptionnelles restent distinctes des travaux récurrents.
✔ À retenir
- Commencez par les comptes sensibles
→ classez variations, soldes anciens et mouvements inhabituels
→ impact : le temps va vers les zones qui peuvent modifier les comptes - Contrôlez la bonne période
→ reprenez les opérations proches de la clôture
→ impact : charges et produits rejoignent le bon exercice - Appuyez chaque correction sur une pièce
→ conservez facture, contrat, règlement ou justificatif
→ impact : chaque écriture garde une origine identifiable - Reprenez les écritures anciennes
→ repartez des faits de l’exercice en cours
→ impact : aucune estimation n’est reconduite mécaniquement
Conclusion
Une révision menée avant les derniers jours vous laisse du temps pour récupérer une pièce ou corriger un solde.
Vous n’avez pas besoin de reprendre chaque compte avec la même intensité. Au final, une méthode par risque concentre l’effort sur les mouvements sensibles.
Confiez votre révision à Advyse avant l’arrêté et traitez les écarts pendant que leurs causes restent faciles à retrouver.
📅 Préparez votre clôture avec Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la révision comptable avant clôture
Quand commencer la révision comptable avant la clôture ?
Vous pouvez commencer plusieurs contrôles avant l’arrêté. Gardez le cut-off et les dernières opérations pour la période proche de la clôture.
Quels comptes contrôler en priorité ?
Commencez par les montants significatifs, les variations inhabituelles et les soldes anciens. Les événements de l’exercice modifient ensuite cet ordre.
Une balance équilibrée garantit-elle des comptes corrects ?
Non. Une charge peut appartenir au mauvais exercice ou un actif peut conserver une valeur devenue inexacte.
Puis-je effectuer cette révision moi-même ?
Vous pouvez contrôler vos pièces et plusieurs soldes. Les provisions, dépréciations et opérations inhabituelles demandent souvent un traitement comptable plus technique.
Que se passe-t-il si une erreur apparaît après la clôture ?
Le traitement dépend de la nature et de l’importance de l’erreur. Advyse reprend l’opération concernée puis détermine l’écriture adaptée.
Combien de temps prend une révision de clôture ?
La durée dépend du volume d’écritures, des pièces manquantes et des anomalies présentes. Une comptabilité suivie pendant l’année réduit les recherches finales.
Que fait Advyse avant l’arrêté des comptes ?
Advyse reprend les cycles sensibles, les variations et les opérations de fin d’exercice. Les écritures finales partent des pièces disponibles.