
📄 Résumé
- L’EURL comptabilité simplifiée dépend principalement du régime fiscal, du chiffre d’affaires et de la nature de l’activité.
- Régime réel simplifié → votre EURL utilise une liasse fiscale plus légère.
- Créances et dettes → certaines EURL peuvent les enregistrer seulement à la clôture.
- Simplification comptable → vous gardez les justificatifs, les contrôles et les comptes annuels.
- TVA 2027 → vous distinguez la réforme de TVA du régime simplifié applicable aux bénéfices.
Vous dirigez une EURL et vous voulez réduire le temps passé sur la comptabilité sans fragiliser vos comptes ? Le mot « simplifiée » peut pourtant prêter à confusion.
Votre régime fiscal, votre chiffre d’affaires et votre activité déterminent les allègements réellement disponibles. Dès lors, Advyse vérifie ces trois éléments avant de modifier votre organisation comptable.
En 2026, une EURL peut relever du régime réel simplifié pour ses bénéfices lorsque les conditions fiscales sont réunies. Ce régime réduit surtout le niveau de détail de la liasse fiscale. Certaines personnes morales au réel simplifié peuvent aussi enregistrer leurs créances et dettes seulement à la clôture. Vous gardez néanmoins les pièces, les contrôles et les comptes annuels nécessaires.
Vous saurez ainsi distinguer le vrai gain administratif d’une fausse économie de suivi.
Quand une EURL peut-elle profiter d’une comptabilité simplifiée en 2026 ?
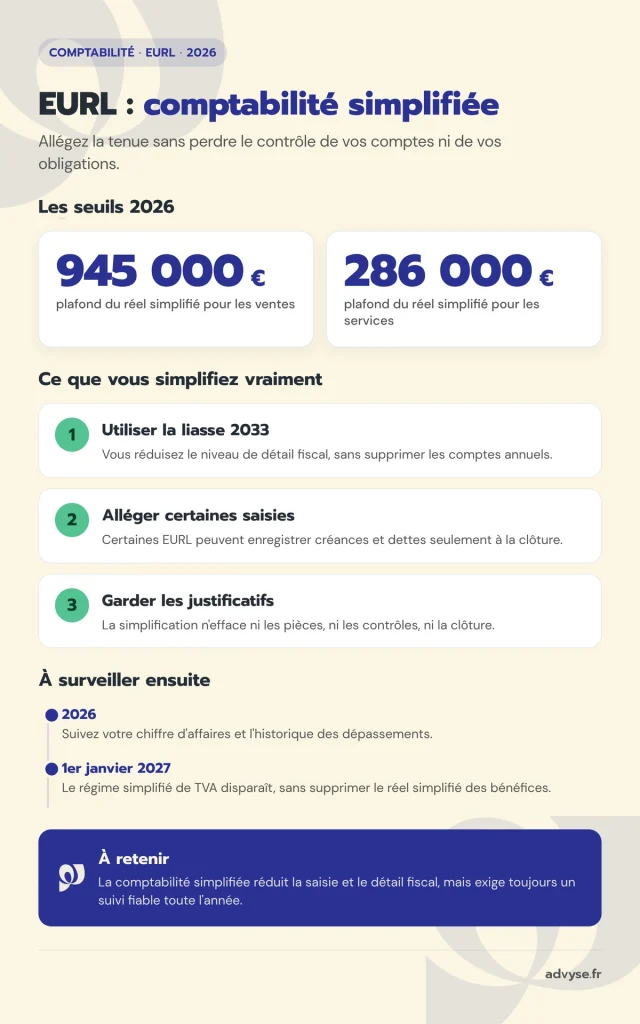
La comptabilité simplifiée concerne surtout les EURL placées au régime réel simplifié d’imposition. En 2026, les plafonds du réel simplifié atteignent 945 000 € pour les activités de vente et 286 000 € pour les prestations de services. Une EURL à l’IR doit aussi tenir compte des seuils du micro-BIC lorsqu’elle peut bénéficier du micro-fiscal. Le BOFiP sur les limites des régimes BIC encadre ces seuils et les règles de dépassement.
Identifier le régime fiscal de l’EURL
Une EURL détenue par une personne physique relève en principe de l’impôt sur le revenu, sauf option pour l’impôt sur les sociétés. Ce choix entraîne une déclaration de résultat et un traitement des charges différents.
Si l’EURL relève de l’IR et exerce une activité BIC, le micro-BIC peut s’appliquer sous conditions. Une EURL ne devient toutefois pas une micro entreprise : elle reste une société avec des obligations comptables propres. En 2026, les seuils micro atteignent 203 100 € pour les ventes et 83 600 € pour les prestations de services. Au-delà, le régime réel devient la référence, sauf cas particulier. Notre dossier sur l’imposition de l’EURL aide à distinguer IR, IS et conséquences déclaratives.
À l’inverse, une EURL à l’IS ne relève pas du micro-fiscal. Elle peut toutefois bénéficier du réel simplifié lorsque son chiffre d’affaires reste dans les limites prévues.
Le gérant associé unique relève également du statut de travailleur non salarié TNS, indépendamment du niveau de simplification comptable.
📅 Vérifiez votre régime avant d’alléger votre organisation comptable.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Vérifier les plafonds du régime réel simplifié
Le régime réel simplifié reste un régime d’après le bénéfice réel. Vous comptabilisez vos produits et vos charges pour déterminer le résultat imposable.
En 2026, le plafond du régime réel simplifié atteint 945 000 € pour les ventes et 286 000 € pour les prestations de services. Le premier dépassement ne provoque pas toujours une sortie immédiate. En revanche, deux dépassements successifs peuvent conduire au réel normal l’année suivante.
Vous devez suivre le chiffre d’affaires de chaque exercice, plutôt que de regarder uniquement l’année en cours. Cette vigilance évite de préparer une liasse simplifiée alors que votre EURL a changé de régime.
Ne pas confondre bénéfices et TVA
Le régime simplifié des bénéfices et le régime simplifié de TVA suivent des règles différentes. Une EURL peut ainsi conserver une liasse fiscale simplifiée tout en changeant de rythme de déclaration de TVA.
Cette distinction devient particulièrement importante en 2027. L’administration fiscale supprime le régime simplifié de TVA à compter du 1er janvier 2027. Cette réforme n’efface pas, à elle seule, le régime réel simplifié applicable au bénéfice.
Quels allègements l’EURL comptabilité simplifiée permet-elle réellement ?
L’EURL comptabilité simplifiée réduit surtout le travail de saisie et le niveau de détail déclaratif. Elle ne transforme pas votre EURL en micro-entreprise et ne supprime pas les comptes annuels. Le gain vient d’une organisation plus légère, mais toujours contrôlée.
Utiliser une liasse fiscale allégée
Une EURL au réel simplifié utilise les tableaux 2033-A à 2033-G pour sa liasse fiscale. De son côté, une EURL à l’IS joint cette liasse à la déclaration 2065. Une EURL à l’IR relevant des BIC ajoute ces tableaux à la déclaration 2031.
À la différence du réel normal, vous n’utilisez pas les tableaux 2050 à 2059-G. Vous réduisez dès lors le volume d’informations fiscales à produire. Le résultat reste pourtant fondé sur la comptabilité réelle de votre société. Notre article sur la tenue de comptabilité précise les contrôles qui restent utiles pendant l’exercice.
⬇️Télécharger gratuitement notre modèle de formulaire 2033-SD de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Reporter certaines créances et dettes à la clôture
Le Code général des impôts autorise certaines personnes morales au réel simplifié à n’enregistrer les créances et les dettes qu’à la clôture. Vous pouvez alléger la saisie pendant l’année, à condition que votre situation entre dans ce cadre. L’article 302 septies A ter A du CGI précise cette faculté.
Cet allègement permet de différer certaines écritures comptables sans supprimer leur enregistrement à la clôture.
Simplifier l’inventaire sans perdre la preuve
Le régime simplifié permet aussi certains allègements d’évaluation des stocks et travaux en cours. Cependant, votre EURL doit toujours justifier les montants retenus.
Vous gagnez du temps lorsque vos pièces suivent un circuit stable : achat, preuve, classement et contrôle. Si vous attendez décembre pour rechercher les justificatifs, la simplification fiscale ne réduit pas le rattrapage comptable. La préparation du bilan annuel comptable reste une étape à anticiper.
💡 Bon à savoir
- Liasse allégée
→ utilisez les tableaux 2033 lorsque votre régime le permet.
→ impact : vous réduisez le détail fiscal sans supprimer la comptabilité. - Créances et dettes
→ recensez-les à la clôture même si vous allégez la saisie en cours d’année.
→ impact : vous rattachez chaque opération au bon exercice.
Cas concret : vérifier si une EURL de conseil peut rester au réel simplifié
Une EURL de conseil à l’IS réalise 250 000 € HT de chiffre d’affaires en 2026. Elle emploie une salariée et facture principalement des prestations B2B.
Le dirigeant pense qu’un chiffre d’affaires supérieur à 200 000 € impose automatiquement le réel normal. Il prépare alors un changement d’organisation sans vérifier le plafond applicable.
Le plafond du réel simplifié pour les prestations de services atteint 286 000 € en 2026. Le chiffre d’affaires de 250 000 € reste inférieur de 36 000 € à ce plafond. Advyse contrôle aussi l’historique des dépassements avant de confirmer le régime.
| Repère | Montant | Lecture |
|---|---|---|
| Chiffre d’affaires EURL | 250 000 € | Sous le plafond |
| Plafond prestations | 286 000 € | Référence 2026 |
| Marge avant plafond | 36 000 € | Surveillance nécessaire |
L’EURL conserve sa liasse 2033 pour 2026 dans cette simulation, sous réserve des autres conditions. Le dirigeant n’engage pas une bascule prématurée vers le réel normal. Il surveille ensuite le chiffre d’affaires 2027 et l’historique des dépassements.
Quels risques apparaissent quand une EURL simplifie trop sa comptabilité ?
Une EURL comptabilité simplifiée mal comprise déplace le travail au lieu de le supprimer. Les erreurs apparaissent souvent à la clôture, lorsque les factures manquent ou que les créances restent inconnues. Le coût vient alors du rattrapage et du manque de visibilité pendant l’année.
Découvrir trop tard les factures manquantes
Une liasse plus courte ne compense pas des justificatifs absents. Chaque charge déduite doit reposer sur une pièce exploitable et reliée à l’activité de l’EURL.
Si vous collectez les documents seulement en fin d’exercice, votre cabinet consacre davantage de temps aux relances. Vous perdez aussi la possibilité de corriger une erreur au moment où l’opération reste récente. Une vérification régulière de la comptabilité réduit ce travail de rattrapage.
📅 Évitez un rattrapage comptable en vérifiant vos seuils avant la clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Confondre trésorerie et résultat comptable
Le solde bancaire ne mesure pas le bénéfice. Car une facture client non encaissée ou une dette fournisseur peut modifier le résultat sans changer immédiatement votre banque.
Cette différence devient encore plus sensible lorsque vous enregistrez certaines créances et dettes à la clôture. Vous devez conserver un suivi des factures ouvertes pendant l’année. Sinon, votre trésorerie donne une image incomplète de la performance.
Attendre la clôture pour vérifier le régime
Le régime simplifié dépend notamment du chiffre d’affaires et de son historique. Par conséquent, attendre la clôture pour vérifier les seuils peut vous obliger à refaire une partie du dossier.
Prenez un point de contrôle avant le dernier trimestre. Vous comparez le chiffre d’affaires réalisé, les prévisions de fin d’année et les plafonds applicables. Cette vérification réduit le risque de choisir une mauvaise liasse fiscale.
💡 Bon à savoir
- Banque et résultat
→ ne pilotez pas le bénéfice avec le seul solde bancaire.
→ impact : vous gardez les factures ouvertes dans votre suivi. - Seuils annuels
→ contrôlez aussi l’historique des dépassements.
→ impact : vous anticipez un éventuel passage au réel normal.
Comment Advyse maximise-t-il les avantages de l’EURL comptabilité simplifiée ?
Advyse transforme les allègements fiscaux en organisation pratique. Le cabinet vérifie d’abord votre régime, puis répartit les tâches entre le dirigeant, le logiciel et l’Expert-comptable. Au final, vous conservez les contrôles qui sécurisent les comptes.
Cartographier les obligations avant de réduire les saisies
Un Expert comptable Advyse identifie votre régime d’impôt, votre catégorie de bénéfices et vos obligations de TVA. Il compare ensuite votre chiffre d’affaires aux seuils 2026.
Cette vérification évite de mélanger micro-fiscal, réel simplifié et comptabilité super-simplifiée. Advyse documente aussi la méthode retenue pour que le traitement reste cohérent toute l’année. Votre expert comptable EURL peut cadrer ces choix à partir de votre activité réelle.
⬇️Télécharger gratuitement notre guide créer une EURL
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Organiser une collecte mensuelle des pièces
Le Cabinet comptable Advyse définit un circuit simple pour les factures, relevés bancaires et justificatifs. Vous transmettez les documents au fil de l’eau, même lorsque certaines écritures de créances et dettes attendent la clôture.
Ainsi, la simplification fiscale ne crée pas un dossier incomplet. Le cabinet peut repérer les pièces manquantes avant l’arrêté des comptes.
Préparer la clôture sans rattrapage massif
Advyse rapproche les factures ouvertes, les dettes, la banque et les charges de fin d’exercice. Le cabinet contrôle ensuite la liasse 2033 et les déclarations correspondantes.
Vous gardez le bénéfice d’une saisie allégée sans sacrifier la fiabilité du bilan. Cette méthode facilite aussi le passage au réel normal si votre EURL franchit durablement les plafonds. Les simulateurs Advyse peuvent compléter vos arbitrages de gestion avant validation par le cabinet.
La simplification ne dispense pas votre EURL de tenir les documents comptables requis, notamment le livre journal lorsque les règles applicables l’imposent.
✔ À retenir
- Vérifier le régime fiscal
→ la comptabilité simplifiée dépend d’abord du réel simplifié applicable à votre EURL.
→ impact : vous utilisez la bonne liasse fiscale. - Suivre les plafonds
→ 945 000 € pour les ventes et 286 000 € pour les prestations en 2026.
→ impact : vous anticipez le passage éventuel au réel normal. - Garder les preuves
→ l’allègement de saisie ne supprime ni justificatifs ni comptes annuels.
→ impact : vous sécurisez la clôture. - Anticiper 2027
→ la réforme de TVA change les déclarations sans supprimer le réel simplifié des bénéfices.
→ impact : vous séparez les deux calendriers fiscaux.
Conclusion
Une EURL comptabilité simplifiée bien cadrée vous fait gagner du temps sans transformer décembre en mois de rattrapage.
Vous n’avez pas besoin de choisir entre simplicité et fiabilité. Un contrôle du régime, des seuils et du circuit de pièces suffit à définir une méthode adaptée.
Faites vérifier votre régime 2026 et votre organisation comptable avant la prochaine clôture.
📅 Faites valider votre comptabilité simplifiée avant la prochaine clôture.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur l’EURL comptabilité simplifiée
Une EURL peut-elle tenir une comptabilité simplifiée ?
Oui, une EURL peut bénéficier d’obligations allégées lorsqu’elle relève du régime réel simplifié. Le niveau de simplification dépend toutefois de son régime fiscal, de son activité et de son chiffre d’affaires. La société conserve ses obligations de justification et de comptes annuels.
Quels sont les seuils du réel simplifié pour une EURL en 2026 ?
En 2026, le plafond atteint 945 000 € de chiffre d’affaires pour les activités de vente et 286 000 € pour les prestations de services. Une EURL doit aussi examiner l’historique des dépassements, car un premier franchissement ne produit pas toujours les mêmes effets qu’un second.
Une EURL à l’IS peut-elle utiliser une liasse fiscale simplifiée ?
Oui, une EURL à l’IS peut déposer la liasse 2033-A à 2033-G lorsqu’elle relève du régime réel simplifié. Elle joint ces tableaux à sa déclaration 2065. Le réel normal utilise une liasse plus détaillée.
L’EURL comptabilité simplifiée permet-elle de ne saisir que la banque ?
Non. Certaines EURL au réel simplifié peuvent reporter l’enregistrement des créances et dettes à la clôture, mais elles doivent les recenser correctement. La société doit aussi conserver les justificatifs et suivre les opérations nécessaires à ses comptes.
Le régime simplifié de TVA disparaît-il en 2027 ?
Oui, l’administration fiscale supprime le régime simplifié de TVA à compter du 1er janvier 2027. Cette réforme concerne la TVA. Elle ne supprime pas automatiquement le régime réel simplifié utilisé pour l’imposition des bénéfices.
Un Expert-comptable est-il obligatoire pour une EURL au réel simplifié ?
Non, la loi n’impose pas à une EURL de recourir à un Expert-comptable pour tenir sa comptabilité. Le dirigeant reste toutefois responsable des comptes et déclarations. Un Expert-comptable peut sécuriser le choix du régime, la clôture et la liasse fiscale.