
📄 Résumé
- L’analyse des marges compare votre chiffre d’affaires aux coûts engagés pour mesurer la rentabilité réelle de votre activité.
- Marge commerciale, marge brute, marge sur coûts variables et marge nette → chaque niveau répond à une question différente.
- Taux de marge et taux de marque → ils utilisent la même marge mais pas le même dénominateur.
- Produit, client, activité, canal ou zone → segmentez vos marges pour localiser les vrais écarts de rentabilité.
- Prix, achats, remises, logistique et mix de ventes → suivez leurs effets chaque mois dans un tableau de bord.
Votre chiffre d’affaires progresse, mais votre résultat ne suit pas au même rythme ? Une marge qui se dégrade peut absorber une hausse des ventes sans que le problème apparaisse immédiatement.
Advyse rapproche vos ventes, vos coûts et vos volumes pour montrer où la rentabilité se crée ou se perd. Cette lecture ne se limite pas aux produits : elle peut aussi isoler un client, un service, un canal de vente ou une activité.
L’analyse des marges consiste à comparer le chiffre d’affaires aux coûts engagés afin de mesurer la rentabilité d’un produit, d’un service, d’un client ou d’une activité. Vous calculez d’abord la bonne marge, puis vous choisissez le ratio adapté. Après ce calcul, vous comparez son évolution dans le temps et entre plusieurs segments.
Vous pourrez ainsi distinguer taux de marge et taux de marque, expliquer un écart réel par rapport au budget et choisir les actions qui améliorent réellement votre résultat.
Qu’est-ce que l’analyse des marges et quels niveaux faut-il suivre ?
L’analyse des marges mesure ce qu’il reste après certains coûts, puis compare ce montant à une base pertinente. Le mot « marge » peut désigner plusieurs niveaux de rentabilité. Vous devez préciser la marge utilisée avant d’interpréter son évolution.
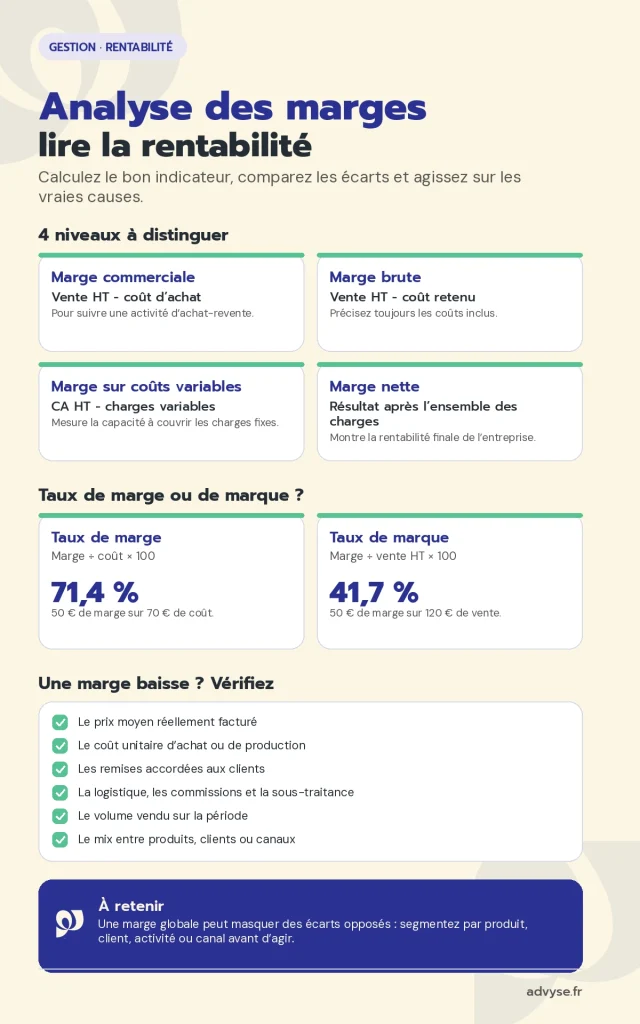
La marge commerciale suit l’achat-revente
Dans une activité de négoce, la marge commerciale compare les ventes de marchandises au coût d’achat des marchandises vendues. Elle montre ce que l’activité conserve avant les autres charges d’exploitation. Ainsi, une hausse du chiffre d’affaires peut cacher une baisse de marge si vos prix d’achat augmentent plus vite que vos tarifs.
Pour structurer ce calcul par produit, service ou centre d’activité, Advyse détaille aussi la comptabilité analytique et ses méthodes de répartition des coûts.
📅 Vous voulez identifier la marge qui reflète vraiment votre activité ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La marge brute dépend du coût retenu
Une entreprise industrielle ou de services raisonne souvent à partir d’un coût de production ou d’un coût de revient. Vous devez alors préciser les dépenses incluses : matières, sous-traitance, main-d’œuvre directe, transport, commissions ou autres coûts attribuables. Dans ce cas, plus la base est cohérente, plus la comparaison entre deux périodes devient utile.
La marge nette montre le résultat après l’ensemble des charges
La marge nette répond à une question plus globale : que reste-t-il après les charges d’exploitation, financières et fiscales prises dans votre périmètre ? Elle ne remplace pas la marge commerciale ou la marge brute puisqu’elle intervient plus loin dans le compte de résultat. En revanche, elle vous aide à vérifier qu’une bonne performance commerciale se transforme réellement en résultat final.
La marge sur coûts variables relie activité et seuil de rentabilité
La marge sur coûts variables correspond au chiffre d’affaires diminué des charges qui évoluent avec l’activité. Elle sert ensuite à mesurer la capacité de vos ventes à couvrir les charges fixes. Bpifrance Création utilise cette marge pour calculer le seuil de rentabilité et le chiffre d’affaires minimum nécessaire pour couvrir les charges.
Comment calculer les principales marges sans confondre les indicateurs ?
Vous devez distinguer le montant de marge du ratio qui l’exprime. Le taux de marge rapporte la marge au coût, tandis que le taux de marque la rapporte au prix de vente. Les contenus récents de la SERP 2026 insistent fortement sur cette différence : une confusion peut fausser vos prix.
Calculez d’abord la marge en euros
Pour une vente simple, la marge brute unitaire correspond au prix de vente HT diminué du coût retenu. Un produit vendu 120 € HT pour un coût de 70 € génère 50 € de marge. Vous pouvez alors comparer cette valeur entre références, clients ou périodes.
⬇️Télécharger gratuitement notre modèle de prévisionnel comptable et financier
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Distinguez taux de marge et taux de marque
Avec une marge de 50 € et un coût de 70 €, le taux de marge atteint 71,4 % puisque vous divisez 50 par 70. Le taux de marque s’élève à 41,7 % lorsque vous divisez 50 par le prix de vente de 120 €. Les deux ratios décrivent la même vente, mais ils répondent à deux questions différentes.
| Indicateur | Calcul simplifié | Lecture utile |
|---|---|---|
| Marge commerciale / brute | Vente HT − coût retenu | Montant restant avant les autres charges |
| Taux de marge | Marge ÷ coût × 100 | Rentabilité rapportée au coût engagé |
| Taux de marque | Marge ÷ vente HT × 100 | Part du prix de vente qui reste en marge |
| Marge sur coûts variables | CA HT − charges variables | Capacité à couvrir les charges fixes |
| Marge nette | Résultat après l’ensemble des charges | Rentabilité finale de l’entreprise |
Fiabilisez le coût de revient avant de décider
Un coût incomplet surévalue mécaniquement la marge. Rattachez les coûts pertinents au bon objet d’analyse : produit, prestation, client ou chantier. Dans ce cas, une hausse de marge apparente ne vous trompe pas si elle provient simplement d’un coût oublié.
💡 Bon à savoir
- Taux de marge et taux de marque ne sont pas interchangeables
→ écrivez toujours la formule utilisée à côté du ratio
→ impact : vous évitez de fixer un prix sur une mauvaise base. - La TVA ne mesure pas votre rentabilité
→ raisonnez en hors taxes pour les ventes et coûts récupérables
→ impact : vos comparaisons restent cohérentes d’une période à l’autre.
Cas concret : une gamme vend beaucoup mais perd de la marge
Une PME réalise 80 000 € de chiffre d’affaires mensuel. Sa gamme principale représente 40 000 € de ventes, soit la moitié de l’activité.
Le dirigeant privilégie cette gamme parce qu’elle se vend bien. Pourtant, les remises et les frais logistiques ramènent son taux de marge à 18 %.
Advyse compare le prix moyen, les remises, le coût d’achat et la logistique. La PME revoit alors les remises et certains prix pour porter le taux de marge à 27 %.
La marge mensuelle passe de 7 200 € à 10 800 € sur la gamme. L’écart atteint 3 600 € par mois sans hausse du chiffre d’affaires.
Comment interpréter l’évolution des marges par produit, client ou activité ?
Une marge isolée décrit une situation, mais son évolution explique ce qui change dans votre modèle économique. Comparez le réalisé au mois précédent, au budget et à la même période de l’année précédente. Puis segmentez l’écart pour identifier la cause plutôt que de commenter seulement le résultat global.
Reliez chaque baisse à une cause mesurable
Une marge peut baisser parce que le prix moyen diminue, les achats augmentent ou les remises progressent. Les frais de transport, la sous-traitance et les commissions peuvent aussi peser davantage. À l’inverse, une marge qui monte peut provenir d’un meilleur prix, d’un coût négocié ou d’un mix de ventes plus favorable.
Pour lire un écart, gardez toujours la même séquence : vérifiez d’abord le prix moyen, puis le coût unitaire, les remises, le volume et le mix de ventes. Cette méthode évite d’attribuer toute la baisse à un seul facteur. Au final, elle permet aussi de distinguer un problème de prix d’un simple changement de composition des ventes.
📅 Faites isoler les écarts de marge qui réduisent votre résultat chaque mois
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Analysez plusieurs axes, pas seulement les produits
Un produit rentable en vente directe peut devenir faible lorsqu’un intermédiaire ajoute une commission. À l’inverse, un gros client peut afficher un chiffre d’affaires élevé tout en absorbant sa marge par les remises, les retours ou le temps de traitement. Vous gagnez ainsi à suivre les marges par produit, gamme, client, activité, commercial, canal et zone géographique.
Pour transformer ces écarts en décisions mensuelles, le dossier Advyse consacré au tableau de bord financier complète l’analyse avec des indicateurs de suivi réguliers.
Comparez la marge prévue à la marge réelle
Votre budget fixe une marge cible à partir d’un prix, d’un volume et d’un coût attendus. Le réalisé montre quant à lui l’effet des vraies remises, des hausses fournisseurs et du mix commercial. Si l’écart apparaît tôt, vous pouvez agir avant qu’il ne pèse sur tout l’exercice.
💡 Bon à savoir
- Une baisse globale peut cacher des évolutions opposées
→ segmentez avant de modifier tous vos prix
→ impact : vous corrigez la vraie source de l’écart. - Un client à fort chiffre d’affaires n’est pas forcément rentable
→ intégrez remises, logistique et temps consacré
→ impact : vous négociez à partir de sa contribution réelle.
Quels leviers Advyse utilise pour calculer et suivre vos marges dans un tableau de bord ?
Une bonne analyse des marges débouche sur une décision précise : prix, coût, remise, assortiment ou canal. Vous devez ensuite mesurer l’effet de cette décision dans le temps. Advyse construit ce suivi autour de quelques indicateurs reliés à votre modèle économique, plutôt qu’une liste de ratios sans action associée.
Advyse agit sur le prix, les achats et le mix
Vous pouvez relever un tarif, limiter une remise, renégocier un achat ou revoir un coût logistique. Pourtant, une hausse de prix n’améliore pas toujours la marge totale si elle réduit fortement le volume. Comparez alors l’effet attendu sur la marge unitaire et sur la contribution globale.
Le guide Advyse sur le pilotage financier de l’entreprise montre comment relier ces décisions commerciales aux objectifs de résultat et de trésorerie.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse classe les segments selon marge et volume
Un segment à forte marge et fort volume mérite souvent davantage de ressources. Au contraire, un segment à faible marge et faible volume demande un repositionnement ou un arrêt. Entre les deux, vous pouvez travailler la visibilité d’une offre rentable ou corriger un produit très vendu mais trop peu contributif.
Advyse transforme vos marges en tableau de décision
L’Expert Advyse vérifie d’abord la méthode de coût, puis rapproche prix, volumes, remises et charges variables. Notre Cabinet comptable construit alors un suivi par produit, client ou activité et compare budget et réalisé. Cette lecture vous permet de savoir où agir avant la clôture annuelle.
La page Advyse dédiée au conseil aux dirigeants présente les travaux de pilotage qui complètent la production comptable lorsque vous voulez suivre votre rentabilité plus finement.
✔ À retenir
- Nommez toujours la marge suivie
→ marge commerciale, brute, variable ou nette ne répondent pas à la même question
→ impact : vous comparez des indicateurs cohérents. - Distinguez taux de marge et taux de marque
→ coût au dénominateur pour l’un, vente pour l’autre
→ impact : vos prix reposent sur la bonne formule. - Segmentez vos résultats
→ produit, client, activité, canal ou zone peuvent expliquer l’écart
→ impact : vous ciblez la correction au bon endroit. - Suivez budget et réalisé chaque mois
→ mesurez prix, coûts, remises, volumes et mix
→ impact : vous agissez avant que la baisse ne pèse sur l’exercice.
Conclusion
Une analyse des marges bien structurée vous montre où votre chiffre d’affaires crée réellement du résultat. Vous gagnez surtout une base commune pour comparer vos produits, vos clients et vos activités sans mélanger les formules.
Vous n’avez pas besoin d’un tableau de bord complexe pour commencer. Quelques marges bien définies, suivies sur les mêmes bases et comparées au budget suffisent déjà à faire ressortir les écarts prioritaires.
Choisissez maintenant deux ou trois axes de suivi, calculez leurs marges sur une période homogène et identifiez la première cause d’écart à corriger.
📅 Transformez vos marges en décisions mensuelles sur vos prix et vos coûts
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – Analyse des marges
Qu’est-ce que l’analyse des marges ?
L’analyse des marges compare les ventes aux coûts retenus pour mesurer la rentabilité d’un produit, d’un service, d’un client ou d’une activité. Vous pouvez suivre cette marge en euros, en taux et dans le temps afin d’expliquer les écarts.
Quelle différence entre taux de marge et taux de marque ?
Le taux de marge rapporte la marge au coût d’achat ou au coût de revient. Le taux de marque rapporte la même marge au prix de vente HT. Une même vente produit deux pourcentages différents, même si le montant de marge reste identique.
Quelle différence entre marge brute et marge nette ?
La marge brute mesure ce qui reste après le coût directement retenu pour la vente ou la production. La marge nette tient compte d’un périmètre beaucoup plus large de charges. Précisez le niveau analysé avant de comparer deux chiffres.
Comment interpréter une baisse de marge ?
Commencez par comparer prix moyen, coût d’achat, remises, logistique, commissions, volumes et mix de ventes. Puis segmentez l’écart par produit, client ou canal. Cette méthode permet d’identifier la cause réelle avant de modifier vos tarifs ou votre gamme.
À quel niveau faut-il analyser les marges ?
Analysez au niveau où vous pouvez prendre une décision : produit, gamme, client, activité, commercial, canal ou zone géographique. Un suivi global reste utile, mais il peut masquer un segment très rentable et un autre qui dégrade le résultat.
À quelle fréquence faut-il suivre ses marges ?
Un suivi mensuel convient à de nombreuses PME lorsque les prix, achats ou volumes évoluent régulièrement. Une activité exposée à des variations rapides peut demander un rythme plus court. Gardez surtout la même méthode de calcul pour comparer les périodes.