Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

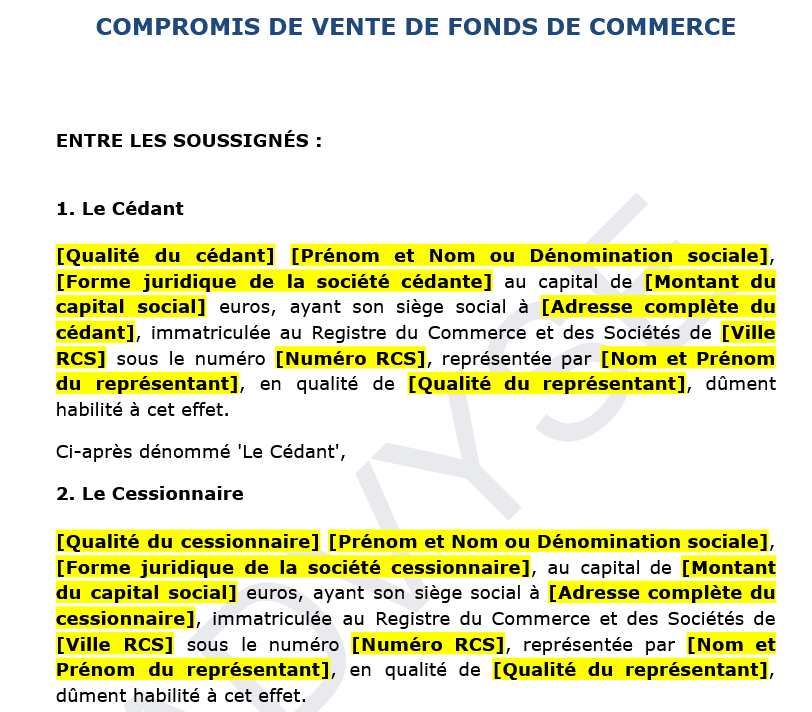
Modèle de Compromis de vente de fonds de commerce

Le compromis de vente d’un fonds de commerce est un avant-contrat qui engage le cédant et le cessionnaire à conclure la cession sous certaines conditions. Ce document est essentiel pour sécuriser la transaction et respecter les obligations légales liées à la transmission d’un fonds de commerce. Ce compromis précise les éléments cédés, notamment la clientèle, le droit au bail, les contrats en cours, le matériel et les stocks. Le prix de vente doit être clairement détaillé, ainsi que les modalités de paiement et les éventuels acompte et séquestre. Il prévoit également des conditions suspensives, telles que l’obtention d’un prêt bancaire, le droit de préemption de la mairie, l’agrément du bailleur ou l’absence d’opposition des créanciers. Le cédant doit garantir au cessionnaire une jouissance paisible du fonds et peut être tenu à une clause de non-concurrence, limitant son droit d’exercer une activité similaire pendant une durée et une zone géographique déterminées. Enfin, le compromis fixe les formalités à accomplir, notamment l’enregistrement de l’acte et sa publicité auprès des administrations compétentes. Advyse vous propose un modèle de compromis de vente de fonds de commerce conforme aux obligations légales, garantissant la sécurité et la transparence de la transaction.

ENTRE LES SOUSSIGNÉS :


1. Le Cédant


[Qualité du cédant] [Prénom et Nom ou Dénomination sociale], [Forme juridique de la société cédante] au capital de [Montant du capital social] euros, ayant son siège social à [Adresse complète du cédant], immatriculée au Registre du Commerce et des Sociétés de [Ville RCS] sous le numéro [Numéro RCS], représentée par [Nom et Prénom du représentant], en qualité de [Qualité du représentant], dûment habilité à cet effet.

Ci-après dénommé ‘Le Cédant’,

2. Le Cessionnaire


[Qualité du cessionnaire] [Prénom et Nom ou Dénomination sociale], [Forme juridique de la société cessionnaire], au capital de [Montant du capital social] euros, ayant son siège social à [Adresse complète du cessionnaire], immatriculée au Registre du Commerce et des Sociétés de [Ville RCS] sous le numéro [Numéro RCS], représentée par [Nom et Prénom du représentant], en qualité de [Qualité du représentant], dûment habilité à cet effet.

Ci-après dénommé ‘Le Cessionnaire’,

ARTICLE 1 – DÉSIGNATION DU FONDS DE COMMERCE


Le présent acte concerne la cession d’un fonds de commerce exploité sous l’enseigne « [Nom du fonds de commerce] », situé à [Adresse complète du fonds de commerce] et identifié sous le numéro SIRET [Numéro SIRET].

Ce fonds comprend les éléments suivants :

1.1. Les éléments incorporels :

– La clientèle et l’achalandage attachés au fonds.
– Le nom commercial et l’enseigne.
– Le droit au bail.
– Les licences et autorisations.

– Le site internet, les réseaux sociaux et le fichier clients (conforme au RGPD).

– Tous contrats en cours nécessaires à l’exploitation.

1.2. Les éléments corporels :

– Le mobilier commercial et les agencements.
– Le matériel d’exploitation.
– Les stocks de marchandises.

ARTICLE 2 – ORIGINE DE PROPRIÉTÉ


Le Cédant justifie être propriétaire légitime du fonds de commerce, pour l’avoir acquis de [Nom du précédent propriétaire], suivant acte en date du [Date de l’acte d’acquisition], enregistré au service des impôts de [Lieu d’enregistrement], sous les références [Références d’enregistrement].

Il garantit que le fonds est libre de toute charge, de tout privilège et de tout nantissement, ou qu’il fournira, avant la signature de l’acte définitif, les documents attestant de la mainlevée de toute inscription.

ARTICLE 3 – PRIX DE CESSION ET MODALITÉS DE PAIEMENT


Le prix de cession du fonds de commerce est arrêté à la somme de [Montant en euros], répartie comme suit :

– Éléments incorporels : [Montant] euros.

– Éléments corporels : [Montant] euros.

– Valeur des marchandises : fixée selon inventaire à la date d’entrée en jouissance.

3.1. Modalités de paiement :

– Dépôt d’un acompte de [Montant] euros, versé en séquestre chez [Nom du séquestre] jusqu’à la réalisation des conditions suspensives.
– Solde du prix, payable le jour de la signature de l’acte définitif, par chèque de banque ou virement bancaire.


ARTICLE 4 – CONDITIONS SUSPENSIVES


L’exécution de la cession est subordonnée à la réalisation des conditions suivantes :

– Obtention d’un prêt bancaire par le Cessionnaire, à hauteur de [Montant] euros, accordé dans un délai de [Durée] jours suivant la signature du présent compromis.

– Droit de préemption de la mairie, en application des articles L. 214-1 et suivants du Code de l’urbanisme, si applicable.

– Obtention de l’agrément du bailleur, confirmant la cession du bail commercial au profit du Cessionnaire.

– Absence d’opposition des créanciers inscrits, conformément aux dispositions légales relatives à la cession de fonds de commerce.


En cas de non-réalisation d’une de ces conditions avant le [Date limite], la cession sera considérée comme nulle et non avenue, sans indemnité pour aucune des parties.

ARTICLE 5 – GARANTIE D’ÉVICTION ET INTERDICTION DE CONCURRENCE


5.1. Garantie d’éviction :

Le Cédant garantit au Cessionnaire une jouissance paisible et exclusive du fonds.

5.2. Clause de non-concurrence :

Le Cédant s’engage, pendant une durée de [Nombre d’années] années et dans un rayon de [Nombre de kilomètres] km autour du fonds cédé, à ne pas exercer une activité similaire ou concurrente.

En cas de violation, une indemnité de [Montant en euros] euros sera due par le Cédant au Cessionnaire, sans préjudice d’une action en cessation de l’activité illicite.


ARTICLE 6 – FRAIS ET FORMALITÉS


Les frais d’enregistrement, de publication et de rédaction de l’acte seront à la charge de [Partie concernée].

Le Cessionnaire prendra en charge toutes les démarches administratives nécessaires à la continuation de l’exploitation.

ARTICLE 7 – DROIT APPLICABLE ET JURIDICTION COMPÉTENTE


Tout différend relatif au présent compromis sera soumis au Tribunal de commerce compétent du lieu d’exploitation du fonds.

ARTICLE 8 – SIGNATURES ET ENGAGEMENTS


Fait à [Lieu de signature], le [Date de signature], en [Nombre] exemplaires originaux.

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

Commissaires aux comptes en SASU
Publié le 5 octobre 2026

Commissaire aux comptes en SASU : seuils et obligation en 2026

Votre SASU doit-elle nommer un commissaire aux comptes ou peut-elle s’en passer ? Tout dépend de sa taille, de son chiffre d’affaires, de son bilan, de son nombre de salariés et parfois de son appartenance à un groupe. Une mauvaise appréciation des seuils peut créer un risque juridique important pour la société.

tva intracommunautaire entreprise
Publié le 5 octobre 2026

TVA intracommunautaire entreprise : comment déclarer vos achats et ventes dans l’UE ?

Vendre à un client allemand, acheter du matériel en Espagne ou réaliser une prestation de services pour une société belge implique souvent des règles de TVA différentes de celles appliquées en France. Pour éviter une erreur de facturation ou de déclaration, apprenez davantage ce qu'est la TVA intracommunautaire entreprise. Découvrez comment gérer correctement vos achats et ventes dans l'Union européenne, quelles déclarations effectuer et quelles erreurs éviter pour sécuriser votre activité.

délcarations fiscales
Publié le 5 octobre 2026

Les erreurs à éviter lors de vos déclarations fiscales

Oublier une échéance, déclarer un mauvais montant ou utiliser une règle fiscale inadaptée peut rapidement compliquer votre situation. En contrôlant vos déclarations avant leur transmission, vous limitez les régularisations et les pénalités. Une méthode simple suffit souvent à sécuriser vos obligations fiscales.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi