
📄 Résumé
- La déclaration das2 en ligne dépend principalement du total annuel versé à chaque bénéficiaire.
- Plus de 2 400 € par bénéficiaire → vérifiez si la rémunération entre dans le champ de la DAS2.
- Jusqu’à 50 bénéficiaires → la saisie en ligne reste disponible.
- Au-delà de 50 bénéficiaires → utilisez le dépôt EDI au format TD/bilatéral.
- Contrôlez les paiements, l’identité et la catégorie de rémunération avant l’envoi.
Vous avez payé un avocat, un consultant, un apporteur d’affaires ou un autre prestataire cette année : devez-vous l’inscrire sur une DAS2 ? Le doute arrive souvent au moment de clôturer les comptes, alors que les paiements sont déjà dispersés dans plusieurs comptes comptables.
L’Expert Advyse commence par reprendre les règlements réellement effectués sur l’année civile. Nous rapprochons chaque bénéficiaire du seuil annuel et de la nature de la rémunération.
Il devient ainsi plus que facile d’identifier les paiements concernés, choisir la bonne date limite et préparer un dépôt plus fiable.
Qui doit faire une déclaration DAS2 en ligne ?
Vous devez regarder d’abord qui paie et pourquoi. L’article 240 du CGI vise les personnes physiques qui versent ces rémunérations dans le cadre de leur profession. Il vise aussi les sociétés, associations et autres personnes morales, quel que soit leur objet. À l’inverse, un particulier qui paie un avocat pour une affaire privée n’entre pas dans ce champ.
L’obligation suit l’activité professionnelle
D’abord, une SAS, une SARL, une entreprise individuelle ou une association peut devoir déposer une DAS2. Le régime fiscal ne suffit pas à écarter l’obligation. Dans ce cas, vous vérifiez surtout si votre structure a versé une rémunération visée par le texte à un tiers dans le cadre de son activité.
Les dirigeants oublient parfois les paiements ponctuels. Pourtant, une mission unique de conseil ou une commission exceptionnelle peut entrer dans la déclaration si le total annuel dépasse le seuil. Le Cabinet comptable Advyse isole les bénéficiaires à partir des comptes de charges et des mouvements bancaires.
Vous pouvez aussi replacer cette obligation dans votre calendrier fiscal d’entreprise pour coordonner la DAS2 avec les autres échéances.
Les particuliers agissant à titre privé restent hors champ
Un particulier qui règle des honoraires pour ses besoins personnels ne souscrit pas une DAS2 pour ce paiement. La logique change si la personne agit dans l’exercice de sa profession. Le BOFiP distingue clairement ces deux situations.
Cette frontière évite de déclarer des dépenses privées par réflexe. Elle impose aussi de séparer proprement les flux professionnels des dépenses personnelles lorsque vous exercez en nom propre.
Le BOFiP sur la déclaration des honoraires détaille les personnes concernées et les rémunérations visées.
📅 Vérifiez votre périmètre DAS2 avant la prochaine échéance.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quelles sommes faut-il inscrire dans la déclaration DAS2 en ligne ?
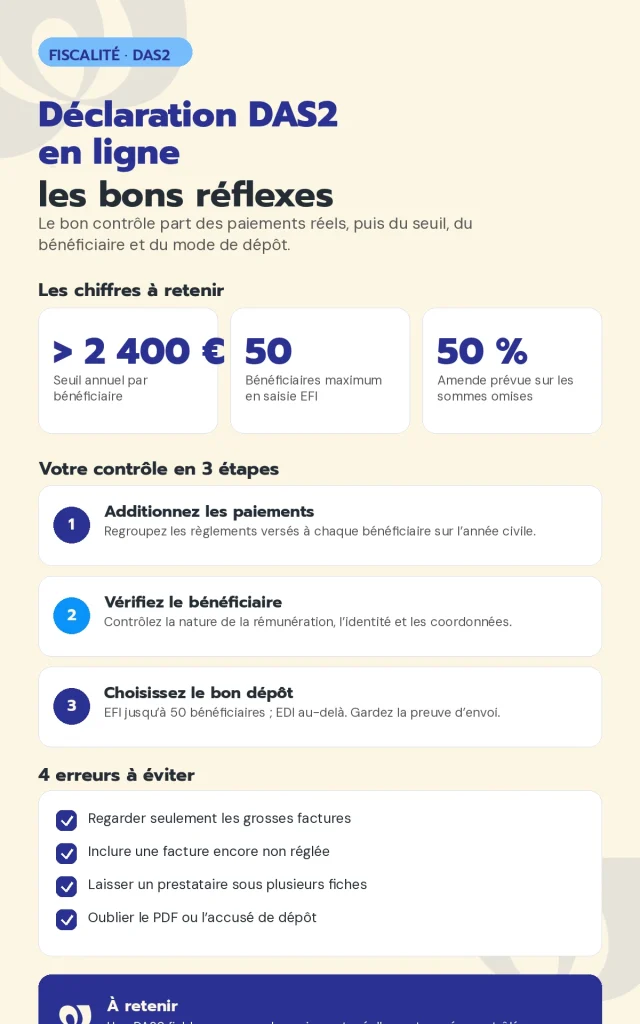
Vous retenez les sommes effectivement mises à disposition du bénéficiaire pendant l’année civile. Le seuil actuel porte sur plus de 2 400 € par bénéficiaire et par an. Ainsi, trois factures de 900 € réglées au même consultant produisent 2 700 € de paiements et franchissent le seuil. Une facture comptabilisée mais non payée au 31 décembre n’entre pas encore dans ce total.
Honoraires, commissions et courtages forment le cœur de la DAS2
La déclaration couvre notamment les commissions, courtages, vacations, honoraires, gratifications et rémunérations de même nature. Vous raisonnez par bénéficiaire, pas facture par facture. Dès lors, plusieurs petits paiements peuvent créer une obligation annuelle alors qu’aucun règlement isolé ne paraît élevé.
Vous pouvez également rencontrer des ristournes commerciales ou des rémunérations versées à un salarié en dehors de sa rémunération habituelle. Le BOFiP précise que la qualité du bénéficiaire ne suffit pas à exclure le paiement. Vous examinez, en revanche, la nature réelle de la somme.
Le dossier Advyse sur les règles fiscales applicables à l’entreprise complète ce contrôle lorsque plusieurs obligations se croisent à la clôture.
Le seuil de 2 400 € s’apprécie bénéficiaire par bénéficiaire
Le seuil ne s’applique ni au total de tous vos prestataires ni au montant de chaque facture. Vous additionnez les paiements d’un même bénéficiaire sur l’année. Vous déclarez ce bénéficiaire à condition que son total dépasse 2 400 €.
| Bénéficiaire | Paiements annuels | Traitement |
|---|---|---|
| Consultant A | 2 350 € | Pas de DAS2 au titre du seuil |
| Avocat B | 2 700 € | À déclarer |
| Apporteur C | 4 800 € | À déclarer |
Ce contrôle devient simple si votre comptabilité conserve un tiers distinct pour chaque prestataire. À l’inverse, un compte fournisseur générique oblige souvent à reprendre les écritures une par une.
Les remboursements de frais demandent une lecture précise
Certains remboursements de frais doivent apparaître distinctement lorsque vous les versez au bénéficiaire. En revanche, le BOFiP exclut notamment certains frais qui incombent au déclarant et que le tiers a avancés pour son compte. Au final, vous gagnez à conserver la facture d’origine et le motif du remboursement.
💡 Bon à savoir
- Seuil annuel
→ additionnez les paiements par bénéficiaire sur l’année civile
→ impact : vous évitez d’oublier plusieurs petites factures qui dépassent ensemble 2 400 €. - Paiement réel
→ retenez les sommes mises à disposition du bénéficiaire
→ impact : vous ne mélangez pas facture comptabilisée et somme effectivement versée.
Cas concret : une agence de conseil vérifie ses prestataires avant la DAS2
Une SAS de conseil réalise 1,3 M€ de chiffre d’affaires avec 11 salariés et fait régulièrement appel à 18 prestataires externes.
Au moment de préparer sa déclaration, le dirigeant pense ne retenir que les factures supérieures à 2 400 €. Problème : certains prestataires ont reçu plusieurs petits règlements qui, une fois additionnés, dépassent ce montant.
Advyse reprend donc les paiements bénéficiaire par bénéficiaire sur toute l’année civile. Pour le consultant A, trois versements de 1 100 €, 850 € et 900 € représentent finalement 2 850 €. Le consultant B atteint 2 200 €, tandis qu’un apporteur d’affaires totalise 6 400 € de commissions.
L’Expert Advyse vérifie ensuite chaque situation : identité du bénéficiaire, adresse et nature de la rémunération. Le dirigeant dispose ainsi d’une base propre et complète pour préparer sa déclaration, sans passer à côté des petits règlements qui s’additionnent au fil de l’année.
| Bénéficiaire | Total payé | Écart au seuil | Décision |
|---|---|---|---|
| Consultant A | 2 850 € | +450 € | À déclarer |
| Consultant B | 2 200 € | -200 € | Hors seuil |
| Apporteur | 6 400 € | +4 000 € | À déclarer |
La SAS déclare alors 2 bénéficiaires sur 3, au lieu d’un seul. Elle écarte le consultant B au titre du seuil et conserve le détail des paiements qui justifie son contrôle.
Quand déposer la DAS2 et quel mode de transmission choisir ?
La date de dépôt dépend de votre situation. Le BOFiP prévoit un dépôt en janvier en principe, avec des dérogations liées à la déclaration de résultats. Une société soumise à l’IS qui clôture hors année civile dépose sa déclaration dans les trois mois de la clôture. Vous devez, par conséquent, rattacher votre calendrier DAS2 à votre propre exercice, pas à une date copiée d’un ancien dossier.
La date limite suit souvent la déclaration de résultats
Pour les entreprises qui utilisent la dérogation, la DAS2 peut partir avec la déclaration de résultats. Les contribuables sans déclaration de résultats suivent une échéance alignée sur celle prévue pour certains tiers déclarants, au plus tard le deuxième jour ouvré suivant le 1er mai. Une entreprise qui ferme son exercice en cours d’année doit vérifier la règle spécifique des trois mois.
Une société à l’IS qui clôture le 30 juin peut déposer jusqu’au 30 septembre. Pourtant, elle déclare les rémunérations payées pendant l’année civile précédente. Cette différence entre période de paiement et date de clôture mérite un contrôle dédié.
L’article Advyse sur la préparation de la rentrée fiscale aide à organiser les pièces avant les prochaines échéances.
La saisie en ligne convient jusqu’à 50 bénéficiaires
Le service « Tiers déclarants » permet la déclaration en ligne des honoraires via l’espace professionnel. La procédure EFI accepte un seul envoi comprenant au maximum 50 bénéficiaires pour la DAS2. Au-delà, vous passez par l’EDI avec un fichier TD/bilatéral.
Cette limite change votre préparation. Avec 12 bénéficiaires, une saisie contrôlée reste réaliste. Avec 80 bénéficiaires, vous préparez plutôt un fichier structuré et vous contrôlez les rejets avant la date limite.
La DGFiP décrit les deux modes de transmission dans son service officiel Tiers déclarants.
Vous pouvez également utiliser la page des simulateurs Advyse pour compléter d’autres contrôles chiffrés de l’entreprise.
📅 Sécurisez vos bénéficiaires et votre date de dépôt avant la transmission.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Vous devez conserver la preuve du dépôt
Le service « Tiers déclarants » fournit un accusé de dépôt. De son côté, la saisie EFI vous permet de télécharger le PDF proposé en fin de saisie. L’administration recommande de le conserver. En EDI, vous conservez la copie du fichier transmis.
Cette pièce devient utile si vous devez expliquer une différence ou prouver la date d’envoi. Elle évite également de reconstruire la déclaration à partir de la comptabilité plusieurs mois plus tard.
💡 Bon à savoir
- EFI
→ utilisez la saisie en ligne pour un maximum de 50 bénéficiaires
→ impact : vous évitez de choisir un mode de dépôt inadapté au volume. - Preuve d’envoi
→ conservez le PDF ou le fichier transmis
→ impact : vous gardez une trace exploitable en cas de contrôle ou de correction.
Comment éviter les erreurs et les sanctions sur une déclaration DAS2 en ligne ?
Vous réduisez le risque avec un contrôle en trois temps : bénéficiaires, montants payés, données d’identification. Cette vérification reste plus efficace avant la saisie qu’après un rejet. Advyse rapproche d’abord la comptabilité, la banque et la fiche fournisseur avant l’envoi.
Les erreurs viennent souvent du mauvais périmètre
La première erreur consiste à regarder uniquement les factures importantes. Le seuil s’apprécie pourtant sur le total annuel payé à un bénéficiaire. La deuxième consiste à retenir une facture non réglée. La troisième vient des doublons lorsque le même prestataire apparaît sous deux fiches différentes.
Le contrôle fiscal peut ensuite révéler l’écart. L’article Advyse consacré au contrôle fiscal d’entreprise détaille les réflexes utiles pour conserver des justificatifs cohérents.
Une omission peut coûter 50 % des sommes non déclarées
L’article 1736 du CGI prévoit une amende égale à 50 % des sommes non déclarées en cas de manquement à l’article 240. Le texte prévoit toutefois des possibilités de régularisation dans certaines situations, notamment pour une première infraction réparée dans le délai prévu.
Prenez un apporteur d’affaires payé 8 000 € et totalement oublié. Le risque théorique lié à l’omission atteint 4 000 € avant examen des conditions de régularisation. Dès lors, un contrôle de quelques lignes dans la balance fournisseurs mérite largement sa place avant l’envoi.
L’article 1736 du CGI précise cette sanction et les cas de régularisation prévus par la loi.
Advyse prépare une déclaration traçable
Advyse, votre Expert comptable en ligne, extrait d’abord les paiements par tiers sur l’année civile. Nous classons les rémunérations, puis vérifions le seuil de 2 400 €. Nous contrôlons au final les coordonnées, le mode de dépôt et la preuve de transmission.
Vous obtenez un fichier de contrôle qui relie chaque bénéficiaire aux paiements retenus. Ce document facilite aussi la correction d’un dossier si l’administration demande une précision.
La page expertise fiscale Advyse présente les principaux contrôles fiscaux que le cabinet peut intégrer au suivi de l’entreprise.
✔ À retenir
- Vérifiez les paiements annuels par bénéficiaire
→ ne regardez pas seulement les grosses factures
→ impact : vous repérez les cumuls qui dépassent le seuil. - Retenez le seuil de plus de 2 400 €
→ appliquez-le à chaque bénéficiaire sur l’année civile
→ impact : vous cadrez précisément votre liste DAS2. - Choisissez le bon canal
→ EFI jusqu’à 50 bénéficiaires, EDI au-delà
→ impact : vous évitez un dépôt bloqué par le volume. - Conservez la preuve de transmission
→ gardez le PDF, l’accusé ou le fichier transmis
→ impact : vous pouvez justifier votre dépôt plus facilement.
Conclusion
Une DAS2 bien préparée évite surtout les vérifications de dernière minute. En partant des paiements réellement effectués, vous repérez plus facilement les bénéficiaires concernés et les montants à déclarer.
Pas besoin pour autant de replonger dans toute votre comptabilité. Les mouvements par prestataire, les relevés bancaires et des coordonnées à jour permettent déjà de faire le tri efficacement.
Si vous travaillez avec plusieurs prestataires ou versez des commissions au fil de l’année, un dernier contrôle avant l’envoi reste utile. Vous partez ainsi sur une déclaration cohérente, complète et plus facile à justifier.
📅 Faites vérifier votre DAS2 avant son dépôt.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la déclaration DAS2 en ligne
Puis-je faire moi-même ma déclaration DAS2 en ligne ?
Oui, si votre dossier reste simple et si vous disposez de l’habilitation « Tiers déclarants ». Vous devez toutefois contrôler le seuil annuel, les paiements réels et les données de chaque bénéficiaire avant la saisie.
La DAS2 concerne-t-elle les factures ou les paiements ?
Vous retenez les sommes effectivement mises à disposition du bénéficiaire pendant l’année civile. Une facture comptabilisée mais non réglée ne rejoint donc pas automatiquement le total de l’année.
Que faire si j’ai plus de 50 bénéficiaires ?
Vous utilisez le mode EDI avec un fichier au format TD/bilatéral. La saisie en ligne DAS2 accepte un seul envoi avec 50 bénéficiaires maximum.
Que se passe-t-il si j’oublie un bénéficiaire ?
L’article 1736 du CGI prévoit une amende de 50 % sur les sommes non déclarées. Certaines régularisations peuvent toutefois éviter l’amende si vous remplissez les conditions prévues par le texte.
Combien coûte la préparation d’une DAS2 avec Advyse ?
Le coût dépend du nombre de bénéficiaires, de la qualité des fiches fournisseurs et du travail de rapprochement nécessaire. Advyse peut d’abord vérifier votre liste afin de cadrer le volume réel avant le dépôt.
Combien de temps faut-il prévoir ?
Un dossier avec peu de bénéficiaires et des fiches propres se contrôle rapidement. Le délai augmente lorsque vous devez fusionner des doublons, retrouver des paiements ou corriger des coordonnées incomplètes.