Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de PV d’assemblée générale

Modèle de PV assemblée générale SAS : ce document juridique permet de consigner officiellement les décisions prises par les associés d’une société par actions simplifiée lors d’une assemblée générale ordinaire ou extraordinaire. Il a pour objectif de garantir la traçabilité des délibérations, d’assurer la conformité de la société avec ses obligations légales et statutaires, et de constituer une preuve écrite opposable en cas de contrôle ou de litige.

Le procès-verbal d’assemblée générale est utilisé à chaque fois que les associés d’une SAS se réunissent pour approuver les comptes, décider d’une modification des statuts, nommer ou révoquer un dirigeant, ou encore valider toute décision importante pour la vie de la société. Il s’adresse aux dirigeants, présidents de SAS, associés et professionnels en charge de la gestion juridique de l’entreprise. Sa rédaction doit respecter les règles prévues par les statuts, mentionner les informations essentielles relatives à la réunion et être conservée dans le registre des décisions sociales. Dans certains cas, des formalités de dépôt ou de publicité auprès du greffe peuvent également être requises.

Une rédaction incomplète ou non conforme du procès-verbal peut entraîner des difficultés juridiques, une remise en cause des décisions prises ou des risques lors d’un contrôle. Pour mieux appréhender les enjeux liés à la gestion juridique des sociétés, il est utile de s’appuyer sur une expertise dédiée, comme celle présentée ici : https://www.advyse.fr/expertises/juridique-entreprise/

Afin de vous accompagner sereinement, Advyse met à disposition un modèle conforme, clair et sécurisé, à télécharger gratuitement, pour faciliter la rédaction de votre procès-verbal d’assemblée générale de SAS.

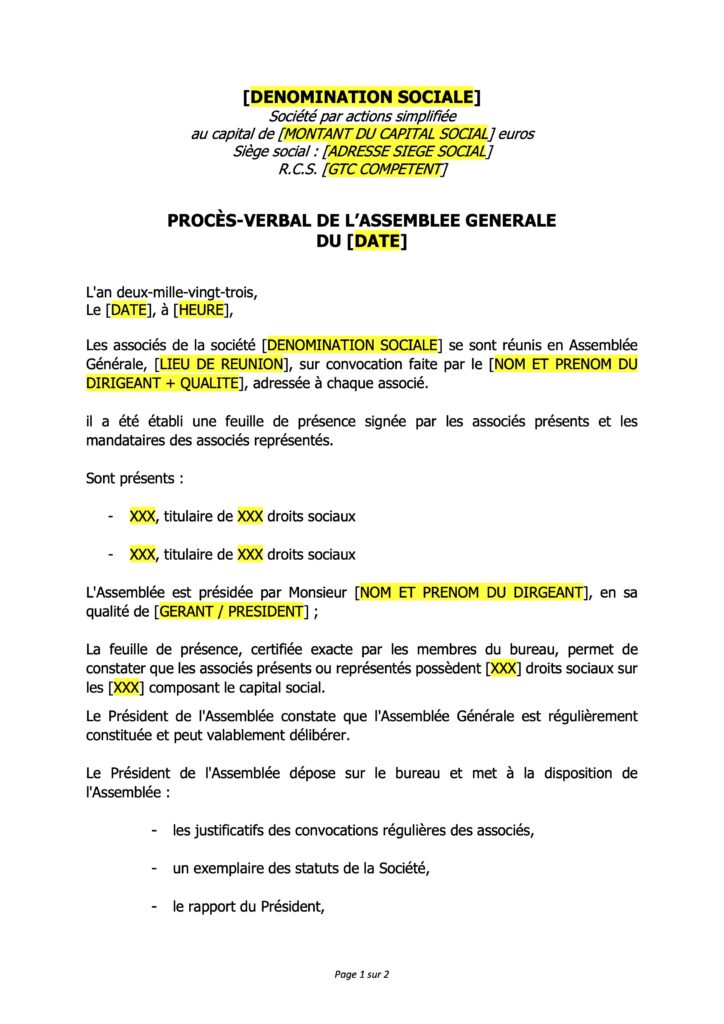
[DENOMINATION SOCIALE]

Société par actions simplifiée 

au capital de [MONTANT DU CAPITAL SOCIAL] euros

Siège social : [ADRESSE SIEGE SOCIAL] 

R.C.S. [GTC COMPETENT]

PROCÈS-VERBAL DE L’ASSEMBLEE GENERALE SAS

DU [DATE]

L’an deux-mille-vingt-trois,

Le [DATE], à [HEURE],

Les associés de la société [DENOMINATION SOCIALE] se sont réunis en Assemblée Générale, [LIEU DE REUNION], sur convocation faite par le [NOM ET PRENOM DU DIRIGEANT + QUALITE], adressée à chaque associé.

il a été établi une feuille de présence signée par les associés présents et les mandataires des associés représentés.

Sont présents :

  • XXX, titulaire de XXX droits sociaux

  • XXX, titulaire de XXX droits sociaux

L’Assemblée est présidée par Monsieur [NOM ET PRENOM DU DIRGEANT], en sa qualité de [GERANT / PRESIDENT] ;

La feuille de présence, certifiée exacte par les membres du bureau, permet de constater que les associés présents ou représentés possèdent [XXX] droits sociaux sur les [XXX] composant le capital social.

Le Président de l’Assemblée constate que l’Assemblée Générale est régulièrement constituée et peut valablement délibérer.

Le Président de l’Assemblée dépose sur le bureau et met à la disposition de l’Assemblée :

  • les justificatifs des convocations régulières des associés,

  • un exemplaire des statuts de la Société,

  • le rapport du Président,

  • le texte des résolutions soumises au vote de l’Assemblée.

Le Président déclare que les documents visés ci-dessus ont été adressés aux associés ou tenus à leur disposition au siège social dont l’adresse figure sur la convocation, à compter de la convocation de l’Assemblée.

L’Assemblée lui donne acte de cette déclaration.

Le Président rappelle ensuite que l’Assemblée est appelée à délibérer sur l’ordre du jour suivant :

Ordre du jour

  • [OBJET DE LA MODIFICATION],

  • Délégation de pouvoirs pour l’accomplissement des formalités.

Première résolution

L’Assemblée Générale décide de [OBJET DE LA MODIFICATION] et de modifier les statuts comme suit :

« ARTICLE XXX : XXX

XXX »

Cette résolution est adoptée à l’unanimité.

Deuxième résolution

L’Assemblée Générale donne tous pouvoirs au porteur de copies ou d’extraits du présent procès-verbal pour remplir toutes formalités de droit.

Cette résolution est adoptée à l’unanimité.

L’ordre du jour étant épuisé et personne ne demandant plus la parole, le Président déclare la séance levée.

De tout ce que dessus, il a été dressé le présent procès-verbal qui, après lecture, a été signé par les membres du bureau.

  1. XXX

Président de séance

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

investir SCPI
Publié le 11 octobre 2026

Une société peut-elle investir dans une SCPI ?

Une société peut investir dans une SCPI. L'article 239 septies du CGI prévoit d'ailleurs que les associés personnes morales relevant de l'IS supportent l'impôt sur leur quote-part de bénéfices sociaux. Le bon choix dépend surtout moins de l'autorisation d'investir que du montage retenu et de votre horizon de placement.

gestion titres participation plus-values
Publié le 10 octobre 2026

Gestion des titres de participation : stratégie de gestion et comptabilisation des plus-values latentes

La gestion titres participation plus-values suit une règle simple : votre société compare la valeur comptable à la valeur d’utilité à chaque clôture. Le Plan comptable général 2026 conserve la valeur d’entrée lorsque la valeur d’utilité augmente. À l’inverse, une baisse peut conduire votre société à constater une dépréciation. Lors d’une cession, la fiscalité dépend alors de la qualification des titres et de leur durée de détention.

comptabilité engagement trésorerie
Publié le 10 octobre 2026

Comptabilité d’engagement ou de trésorerie : quelle méthode choisir ?

La comptabilité d’engagement enregistre une créance quand le produit naît et une dette quand la charge naît. À l’inverse, la comptabilité de trésorerie suit d’abord les sommes encaissées et payées. Le droit français impose toutefois l’engagement à de nombreuses entreprises commerciales, tandis que certains BNC peuvent rester sur les encaissements ou opter pour les créances et dettes.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi