
📄 Résumé
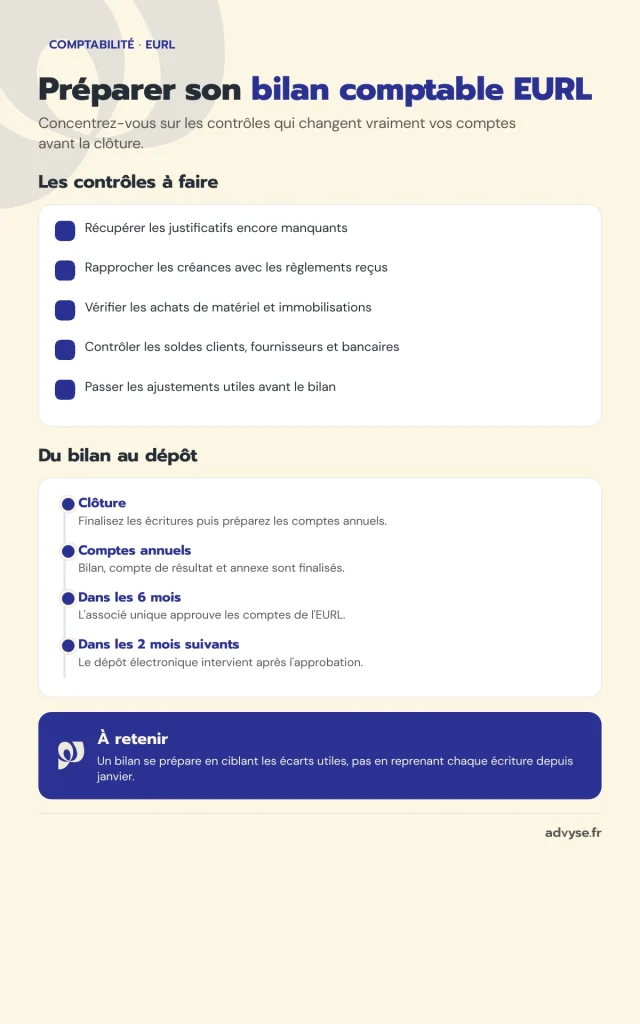
- Le bilan comptable EURL se prépare à partir d’une comptabilité à jour, de justificatifs complets et de comptes rapprochés.
- La clôture contrôle les créances, dettes, stocks, immobilisations, charges et produits rattachés au bon exercice.
- L’associé unique approuve les comptes dans les six mois suivant la clôture.
- Le dépôt électronique intervient dans les deux mois suivant l’approbation.
- Une préparation mensuelle réduit les corrections de dernière minute et rend le résultat plus facile à expliquer.
Votre EURL clôture bientôt et vous avez encore des factures à retrouver, des paiements à affecter ou des immobilisations à vérifier ? Parce que ces écarts se cumulent vite, attendre la dernière semaine transforme le bilan en course contre la montre.
L’Expert Advyse commence par remettre les comptes au propre avant de calculer le résultat. Nous rapprochons la banque, contrôlons les comptes clients et fournisseurs, puis identifions les écritures de clôture réellement nécessaires.
Vous allez voir quels contrôles effectuer, quelles pièces préparer et comment organiser votre calendrier pour arriver à la clôture avec des chiffres exploitables.
Que faut-il préparer avant le bilan comptable d’une EURL ?
Un bilan fiable commence plusieurs semaines avant la date de clôture. Vous gagnez du temps si la banque, les ventes, les achats et les justificatifs concordent déjà. À l’inverse, un dossier incomplet oblige à reconstituer les mouvements alors que vous devriez déjà analyser le résultat.
Rapprochez la banque et les comptes de tiers
D’abord, comparez chaque solde bancaire avec la comptabilité. Les virements non affectés, prélèvements sans pièce et doublons doivent disparaître avant la clôture. Ensuite, contrôlez les comptes clients et fournisseurs pour distinguer les factures réellement dues des écritures anciennes ou mal lettrées.
Cette étape évite de présenter une trésorerie correcte alors que les créances ou les dettes restent fausses. Pour approfondir la méthode, Advyse détaille les contrôles d’un bilan annuel comptable.
Réunissez les justificatifs manquants
Chaque charge importante doit reposer sur une pièce exploitable. Classez les justificatifs manquants par montant et par risque. Vous pouvez traiter d’abord les factures fournisseurs, les notes de frais et les dépenses immobilisables, puis finir avec les petits écarts.
Le Cabinet comptable Advyse utilise cette liste comme tableau de suivi. Ainsi, le dirigeant sait quelles pièces récupérer et lesquelles bloquent réellement la clôture.
Vérifiez les opérations proches du 31 décembre
Les dernières semaines de l’exercice concentrent souvent les erreurs de rattachement. Une facture reçue en janvier peut concerner décembre, tandis qu’un encaissement de décembre peut se rapporter à une facture plus ancienne. Dans ce cas, la date du paiement ne suffit pas pour déterminer le bon exercice.
Advyse vérifie la période économique concernée avant de passer les écritures. La clôture comptable 2026 reprend les principaux contrôles à anticiper.
📅 Votre clôture approche ? Advyse vérifie les comptes avant que les écarts ne s’accumulent.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Quels contrôles composent le bilan comptable EURL ?
Le bilan ne consiste pas à imprimer la balance au 31 décembre. En revanche, l’Expert Advyse vérifie les postes qui peuvent modifier le résultat ou la valeur du patrimoine. Chaque contrôle répond à une question simple : le montant existe-t-il, appartient-il au bon exercice et reste-t-il correctement évalué ?
Contrôlez les créances et les dettes
Passez en revue les factures clients encore ouvertes et les factures fournisseurs non réglées. Une créance ancienne peut nécessiter une analyse particulière, tandis qu’une dette soldée ne doit plus rester dans les comptes. De son côté, le lettrage permet de repérer rapidement les paiements sans facture correspondante.
Cette revue donne aussi une image plus utile de votre besoin de trésorerie. Vous pouvez alors distinguer le chiffre d’affaires déjà gagné du cash réellement encaissé.
Revoyez les immobilisations et les amortissements
Un ordinateur, du mobilier ou un équipement durable ne suit pas le même traitement qu’une dépense courante. Advyse vérifie la nature de l’achat, sa date de mise en service et le plan d’amortissement retenu. Ainsi, la charge de l’exercice correspond mieux à l’utilisation réelle du bien.
Supprimez aussi du registre les immobilisations sorties ou cédées. Sinon, le bilan conserve des actifs que l’EURL n’utilise plus.
⬇️Télécharger gratuitement notre modèle de statuts EURL
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Rattachez charges et produits au bon exercice
Certaines dépenses couvrent plusieurs mois, alors que certains produits restent acquis sans facture définitive à la clôture. Le Cabinet comptable Advyse identifie ces décalages et passe les écritures nécessaires. Cette étape évite qu’un abonnement annuel, une prime d’assurance ou une prestation en cours déforme le résultat.
Si l’EURL détient des marchandises ou des matières, le dirigeant doit aussi vérifier les quantités présentes à la clôture. Un inventaire physique permet de rapprocher le stock réel du stock comptable. À l’inverse, une EURL de services concentre davantage ses contrôles sur les prestations en cours, les créances et les charges à rattacher. Cette distinction évite d’appliquer la même check-list à toutes les activités.
Advyse rapproche également les dettes fiscales et sociales avec les déclarations déjà préparées. Si un montant comptable ne correspond pas à l’échéancier connu, le cabinet recherche l’écart avant la validation. Vous évitez ainsi de faire porter au bilan une dette ancienne, un doublon ou une charge rattachée au mauvais exercice.
Une check-list de bilan de fin d’année aide à suivre ces contrôles sans oublier un poste.
💡 Bon à savoir
- Pièces de clôture
→ classez les justificatifs manquants par montant et priorité
→ impact : vous concentrez les relances sur les postes qui peuvent réellement modifier le résultat. - Écritures d’inventaire
→ vérifiez leur justification avant validation
→ impact : vous évitez de reporter une erreur d’un exercice sur le suivant.
Cas concret : préparer le bilan d’une EURL sans reprendre toute l’année
Une EURL de services réalise 420 000 € de chiffre d’affaires avec quatre salariés. Elle clôture ses comptes au 31 décembre et enregistre environ 95 opérations bancaires par mois.
Début décembre, le dirigeant fait un point sur son dossier et découvre 14 justificatifs manquants, 48 000 € de créances clients encore ouvertes et 24 000 € de matériel acheté pendant l’année. Il craint alors de devoir reprendre toute sa comptabilité depuis janvier pour préparer correctement le bilan.
Advyse évite ce rattrapage en bloc. Le cabinet commence par isoler les trois sujets qui peuvent réellement modifier le bilan et le résultat : les pièces manquantes, les créances clients et les investissements. Les justificatifs sont classés par priorité, les créances sont rapprochées des règlements reçus et les achats de matériel sont vérifiés pour distinguer les charges des immobilisations.
Le dirigeant ne reprend donc pas ses 95 opérations mensuelles une par une. Il concentre son temps sur les écarts qui comptent vraiment avant la clôture. Son dossier devient plus propre, les écritures à ajuster sont identifiées et le bilan peut être préparé avec une vision beaucoup plus claire de la situation de l’EURL.
| Contrôle | Montant ou volume | Action |
|---|---|---|
| Pièces manquantes | 14 justificatifs | Relance par priorité |
| Créances clients | 48 000 € | Lettrage et revue des encaissements |
| Matériel | 24 000 € | Contrôle des immobilisations |
Le dirigeant ne reprend pas les 95 opérations mensuelles une par une. Il concentre ses vérifications sur 14 pièces, 48 000 € de créances et 24 000 € de matériel. Le bilan avance avec une liste courte de points à solder avant le 31 décembre.
Quel calendrier respecter après le bilan comptable d’une EURL ?
Une fois les comptes finalisés, le dirigeant doit encore gérer l’approbation et le dépôt. Le calendrier compte autant que la technique comptable, car une clôture terminée ne vaut pas encore formalité achevée. Vous enchaînez préparation, décision de l’associé unique et dépôt sans perdre la trace des documents.
Approuvez les comptes dans les six mois
L’article L. 223-31 du Code de commerce prévoit que l’associé unique approuve les comptes dans les six mois suivant la clôture. Pour une clôture au 31 décembre, ce délai conduit jusqu’à la fin juin. La règle d’approbation des comptes d’une EURL figure directement dans le Code de commerce.
Préparez en même temps la décision d’affectation du résultat. Vous évitez de finaliser les comptes puis de rouvrir le dossier plusieurs semaines plus tard.
Déposez les comptes après l’approbation
Le Code de commerce prévoit un dépôt dans le mois suivant l’approbation, ou dans les deux mois lorsque le dépôt s’effectue par voie électronique. Comme la formalité passe désormais par voie dématérialisée, vous pouvez organiser votre calendrier autour de ce délai de deux mois. L’article L. 232-22 du Code de commerce précise les documents concernés.
📅 Advyse prépare votre calendrier de clôture, d’approbation et de dépôt.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Gardez une piste de contrôle claire
Conservez la version finale des comptes, la décision d’approbation et l’affectation du résultat dans le même dossier. Puis, archivez le justificatif du dépôt avec ces documents. Cette organisation simplifie les demandes de banque, de financeur ou de futur conseil.
Pour les règles propres à cette forme juridique, la page dédiée à l’Expert comptable EURL centralise les principaux besoins comptables de l’entreprise unipersonnelle.
💡 Bon à savoir
- Clôture au 31 décembre
→ préparez l’approbation avant la fin du mois de juin
→ impact : vous gardez une marge pour corriger les documents avant l’échéance. - Dépôt électronique
→ comptez deux mois après l’approbation
→ impact : vous pouvez intégrer cette formalité au calendrier dès la validation des comptes.
Comment Advyse organise la préparation du bilan comptable EURL ?
Le meilleur moyen de simplifier le bilan consiste à éviter l’accumulation des corrections en fin d’année. Advyse répartit les contrôles pendant l’exercice et réserve la clôture aux arbitrages qui exigent réellement une analyse. Le dirigeant garde alors une vision plus stable de son résultat et de sa trésorerie.
Advyse prépare une liste de clôture personnalisée
Le Cabinet comptable Advyse reprend les comptes ouverts, les justificatifs manquants, les immobilisations et les opérations exceptionnelles. Puisque tous les écarts n’ont pas la même urgence, il transforme ces points en liste courte avec un responsable et une date cible. Cette méthode évite les relances dispersées par téléphone, email et messagerie.
Vous pouvez aussi utiliser les simulateurs Advyse pour préparer certaines décisions de gestion autour du résultat et de la rémunération.
L’Expert Advyse analyse les écarts avant validation
Une variation importante de marge, de charges ou de trésorerie mérite une explication avant l’arrêté des comptes. L’Expert Advyse compare alors l’exercice avec la période précédente et recherche l’origine de l’écart. Si une erreur comptable l’explique, le cabinet la corrige avant la production définitive.
Cette revue donne au dirigeant des chiffres qu’il peut commenter face à sa banque ou à un investisseur. Elle évite surtout de découvrir une anomalie après le dépôt.
⬇️Télécharger gratuitement notre guide créer une EURL
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Le cabinet prépare ensuite les formalités
Après validation, Advyse prépare les éléments nécessaires à l’approbation et au dépôt. Le dirigeant garde un dossier unique qui regroupe comptes annuels, décision de l’associé unique et justificatif de formalité. Au final, la clôture devient une séquence organisée plutôt qu’une accumulation de demandes de dernière minute.
✔ À retenir
- Préparez la clôture avant le 31 décembre
→ rapprochez banque, clients, fournisseurs et justificatifs
→ impact : vous limitez les corrections tardives. - Contrôlez les postes qui modifient le résultat
→ créances, dettes, immobilisations et rattachements
→ impact : le bilan reflète mieux la situation réelle de l’EURL. - Respectez le délai de six mois
→ l’associé unique approuve les comptes après la clôture
→ impact : votre calendrier juridique reste maîtrisé. - Planifiez le dépôt électronique
→ prévoyez la formalité après l’approbation
→ impact : vous évitez de traiter le dépôt dans l’urgence.
Conclusion
Un bilan préparé au fil de l’année vous donne surtout des comptes plus faciles à expliquer et un résultat plus fiable pour décider. Au final, vous évitez aussi de passer plusieurs jours à rechercher des pièces lorsque l’échéance approche.
Vous n’avez pas besoin de tout revoir en décembre. Un rapprochement régulier, une liste de pièces manquantes et quelques contrôles ciblés suffisent pour réduire fortement le travail de rattrapage.
Organisez votre prochaine clôture dès que les derniers mois de l’exercice commencent. Advyse peut alors répartir les contrôles et préparer les formalités autour de votre calendrier.
📅 Faites préparer votre bilan EURL avec un calendrier clair et des comptes contrôlés.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le bilan comptable d’une EURL
Quand faut-il préparer le bilan comptable d’une EURL ?
Commencez les contrôles plusieurs semaines avant la clôture. Vous pouvez alors récupérer les pièces manquantes et rapprocher les comptes sans attendre la production finale.
Le bilan d’une EURL est-il obligatoire chaque année ?
Une EURL commerciale établit des comptes annuels à chaque clôture. Le gérant prépare notamment le bilan et le compte de résultat, puis l’associé unique approuve les comptes selon le calendrier légal.
Quel délai pour approuver les comptes d’une EURL ?
L’associé unique approuve les comptes dans les six mois suivant la clôture. Une clôture au 31 décembre fixe l’échéance d’approbation au plus tard à la fin du mois de juin.
Quel délai pour déposer les comptes d’une EURL ?
Le dépôt intervient dans le mois suivant l’approbation, ou dans les deux mois lorsque la formalité s’effectue par voie électronique. Préparez le dossier dès l’approbation pour éviter un retard.
Quelles pièces faut-il contrôler avant le bilan ?
Contrôlez les relevés bancaires, les factures clients et fournisseurs, les justificatifs de dépenses, les immobilisations et les opérations proches de la date de clôture. Ces postes concentrent souvent les corrections.
Un Expert-comptable est-il obligatoire pour établir le bilan d’une EURL ?
La loi n’impose pas systématiquement le recours à un Expert-comptable. En revanche, un cabinet peut sécuriser les écritures de clôture, les comptes annuels et le calendrier de dépôt lorsque le dirigeant ne veut pas gérer seul ces contrôles.