
📄 Résumé
- La fiscalité agricole dépend principalement de la moyenne des recettes et du statut juridique
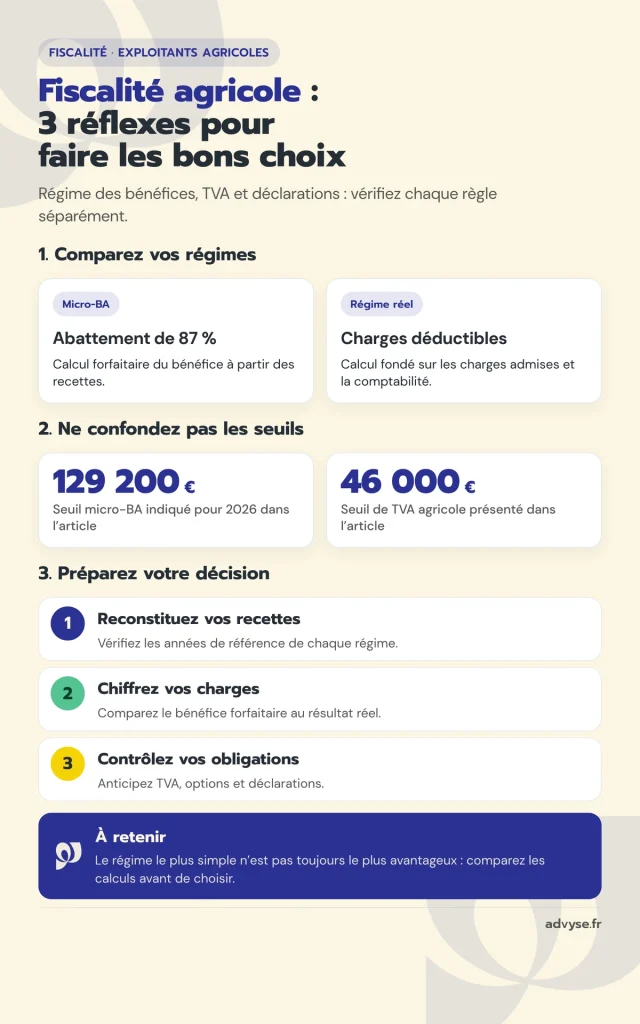
- Micro-BA : seuil de 129 200 € en 2026 → calculez votre moyenne sur trois ans
- Régime réel simplifié jusqu’à 421 000 € → déduisez les charges admises
- TVA agricole : seuil autonome de 46 000 € → vérifiez vos deux années précédentes
- Comparez bénéfice fiscal, trésorerie et investissements avant toute option
Votre exploitation encaisse davantage, mais votre revenu disponible ne suit pas : votre régime fiscal vous convient-il encore ? Les ventes, les subventions, les dépenses de matériel et les variations de stock rendent la réponse moins évidente qu’un simple calcul de chiffre d’affaires. Advyse vérifie les recettes retenues, compare les régimes accessibles et chiffre l’incidence de vos investissements.
La fiscalité agricole repose principalement sur trois régimes de bénéfices agricoles : micro-BA, réel simplifié et réel normal. En 2026, les seuils de recettes évoluent. Le micro-BA utilise un abattement forfaitaire de 87 %, tandis que le réel tient compte des charges admises en déduction. La TVA agricole obéit à ses propres règles. De son côté, votre déclaration de bénéfice suit un autre calendrier. Vous pouvez ainsi identifier les calculs à réaliser avant votre prochaine déclaration.
Quels régimes de fiscalité agricole s’appliquent en 2026 ?
Les bénéfices agricoles regroupent les revenus tirés de l’exploitation de biens ruraux. Votre régime dépend notamment de la moyenne des recettes de trois années antérieures, de la forme de l’exploitation et de vos éventuelles options. Une bonne lecture des seuils évite de confondre recettes, bénéfice et trésorerie disponible. Dès lors, vous pouvez comparer les régimes sur une base fiable.
Le micro-BA et son abattement de 87 %
Le barème officiel des bénéfices agricoles 2026 confirme les trois limites applicables. Le micro-BA s’applique en principe lorsque la moyenne des recettes des trois années précédentes reste inférieure ou égale à 129 200 € en 2026. Pour calculer le bénéfice imposable, l’administration retient normalement la moyenne des recettes de l’année concernée et des deux années précédentes, puis applique un abattement de 87 %.
Cette méthode ne déduit pas séparément les factures d’engrais, de carburant ou de réparation. En revanche, elle ne reflète pas forcément une année d’investissement coûteuse.
Le réel simplifié et le réel normal
Au-delà de 129 200 € et jusqu’à 421 000 € de moyenne des recettes, le régime réel simplifié s’applique en principe. Au-delà de 421 000 €, l’exploitant relève du réel normal. Dans ces régimes, le résultat fiscal tient compte des produits et des charges selon les règles applicables. Vous devez organiser la comptabilité, les justificatifs, les stocks et les immobilisations. Les règles particulières de certaines sociétés et des GAEC nécessitent un contrôle supplémentaire.
Pour organiser votre suivi, consultez la page Advyse dédiée à la comptabilité des entreprises agricoles. Afin d’approfondir ce point, consultez les suivi comptable d’une exploitation agricole.
Trois moyennes à ne pas confondre
Pour déterminer le régime applicable en 2026, calculez la moyenne des recettes de 2023, 2024 et 2025. Pour établir le bénéfice micro-BA de 2026, prenez plutôt les recettes de 2024, 2025 et 2026. Ces périodes se recoupent, mais elles ne sont pas identiques. À l’inverse, la TVA utilise une moyenne sur deux années. Une exploitation qui se développe rapidement peut rester au micro-BA tout en déclarant un bénéfice calculé sur des recettes récentes plus élevées. L’Expert Advyse conserve les deux calculs dans le dossier pour justifier le régime et le revenu déclaré.
Les seuils ne suffisent pas toujours
À la différence d’une exploitation individuelle, un GAEC et une société agricole ne suivent pas nécessairement les mêmes conditions d’accès au micro-BA. Le BOFiP prévoit notamment des modalités propres aux GAEC. Avant d’utiliser un seuil, identifiez la forme juridique, les associés et les éventuelles activités accessoires.
📅 Prenez rendez-vous avec un Expert Advyse pour comparer vos régimes agricoles
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Pour approfondir ce point, consultez les fiscalité de l’entreprise individuelle.
Micro-BA ou régime réel : quel choix coûte le moins à votre exploitation ?
Le micro-BA simplifie le calcul du bénéfice, car il utilise un abattement forfaitaire. Pourtant, une exploitation avec des charges élevées peut avoir intérêt à étudier le réel, même si elle reste sous le seuil du micro-BA. Comparez le résultat imposable de chaque scénario avant d’exercer une option.
Comparez le forfait et les charges réellement supportées
Prenons une moyenne de recettes de 90 000 €. Au micro-BA, l’abattement de 87 % représente 78 300 € et le bénéfice forfaitaire atteint 11 700 €, hors éléments soumis à des règles particulières. Si les dépenses déductibles au réel dépassent ce forfait, le résultat réel peut être inférieur. En revanche, le régime réel entraîne une comptabilité et des déclarations plus détaillées. L’écart d’impôt dépend aussi du foyer fiscal et des autres revenus.
Examinez les investissements et les stocks
L’achat d’un tracteur ne constitue pas automatiquement une charge intégralement déductible l’année du paiement. Au réel, les règles d’immobilisation et d’amortissement répartissent généralement son coût sur plusieurs exercices. Les stocks et les variations de production modifient aussi le résultat.
L’Expert Advyse rapproche ces données du calendrier d’investissement pour éviter une comparaison trompeuse. Pour approfondir ce point, consultez les plan comptable agricole.
Ne confondez pas résultat fiscal et trésorerie
Une facture de matériel payée immédiatement réduit votre trésorerie. Pourtant, son coût peut entrer dans le résultat fiscal par amortissements sur plusieurs années. À l’inverse, un emprunt augmente le solde bancaire sans créer une recette agricole imposable du seul fait de son encaissement.
Le remboursement du capital n’est pas une charge d’exploitation ordinaire. Advyse établit deux vues : le résultat fiscal estimé et les sorties de trésorerie prévues. Cette distinction compte particulièrement lorsque les ventes arrivent après les dépenses de campagne.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Anticipez les effets d’un changement de régime
Un passage du micro-BA au réel peut modifier le suivi des créances, des stocks et des immobilisations. Le retour au micro-BA comporte également des règles de transition. Avant d’opter, vérifiez les conditions, les délais et les conséquences des écritures de changement de régime.
Cas concret : une exploitation de maraîchage compare deux calculs
Une exploitation individuelle de maraîchage réalise une moyenne de 90 000 € de recettes. Elle envisage d’investir dans un nouvel équipement.
L’exploitant croit que 90 000 € de recettes signifient 90 000 € de revenu imposable. Il hésite entre la simplicité du micro-BA et la déduction des dépenses au réel.
Advyse calcule d’abord le bénéfice forfaitaire : 90 000 € × 13 % = 11 700 €. Le cabinet établit ensuite un résultat prévisionnel au réel à partir des charges admises, des amortissements et des variations de stock. Les deux chiffres ne sont comparables qu’après ces retraitements.
L’exploitant dispose d’un point de comparaison chiffré à 11 700 € pour le micro-BA. Il demande une simulation du réel avant de prendre une option. Cette illustration ne préjuge pas de son impôt final.
Comment fonctionne la TVA dans la fiscalité agricole ?
Le régime de TVA agricole ne se déduit pas automatiquement du régime de bénéfice. Un exploitant soumis au micro-BA peut devoir déclarer la TVA selon les règles agricoles. Vérifiez séparément vos recettes et la nature de vos opérations.
💡 Bon à savoir
- Deux calculs à distinguer
→ Le bénéfice agricole et la TVA utilisent des périodes de référence différentes
→ impact : éviter un mauvais choix de régime - Cas des sociétés agricoles
→ Vérifiez le statut et les options applicables
→ impact : une déclaration cohérente avec votre situation
Le régime simplifié agricole
La documentation fiscale sur la TVA agricole précise les conditions du régime simplifié. Selon l’administration fiscale, le régime simplifié agricole de TVA s’applique notamment lorsque la moyenne des recettes annuelles hors taxes des deux années civiles précédentes dépasse 46 000 €.
D’autres situations peuvent déclencher son application indépendamment du montant des recettes. Le régime prévoit des déclarations et des modalités de versement propres à l’agriculture.
Les ventes et achats à examiner
Les ventes de récoltes, de bétail ou de produits transformés peuvent relever de traitements différents selon la nature exacte de l’opération. Les achats d’intrants et de matériel soulèvent aussi des questions de récupération de TVA. Classez les factures par opération et taux applicable, plutôt que d’appliquer un taux unique à toute l’exploitation.
Remboursement forfaitaire ou déclaration de TVA
Un exploitant non soumis à la TVA peut, sous conditions, bénéficier du remboursement forfaitaire agricole. Ce mécanisme compense forfaitairement une partie de la TVA supportée sur les achats, sans fonctionner comme une déduction classique de TVA.
À l’inverse, le régime simplifié agricole permet de déclarer la TVA collectée et la TVA déductible selon les règles applicables. Le choix doit intégrer les investissements prévus et les ventes à des professionnels. Vérifiez l’éligibilité et les modalités avant de demander un remboursement ou d’exercer une option.
📅 Prenez rendez-vous avec un Expert Advyse pour comparer vos régimes agricoles
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les activités complémentaires
Une boutique à la ferme, une prestation pour un tiers ou une activité touristique peut modifier les règles à examiner. L’Expert Advyse sépare les recettes agricoles des recettes accessoires, puis vérifie leur traitement fiscal et leur TVA. Cette distinction réduit le risque de déclarer deux activités différentes comme une seule.
💡 Bon à savoir
- TVA sur les investissements
→ Contrôlez les conditions de déduction avant un achat
→ impact : mieux anticiper votre trésorerie - Recettes accessoires
→ Vérifiez le statut et les options applicables
→ impact : une déclaration cohérente avec votre situation
Quelles obligations fiscales agricoles préparer chaque année ?
Votre déclaration annuelle ne commence pas au moment de remplir le formulaire. Les recettes encaissées, les pièces d’achat, les stocks et les investissements doivent déjà être suivis. Un classement régulier permet de repérer les écarts avant la clôture.
Préparez les recettes et les pièces justificatives
Au micro-BA, conservez un relevé exploitable des recettes et les documents qui justifient les montants déclarés. Au réel, la comptabilité doit permettre d’établir le résultat et les déclarations correspondantes. Rapprochez les encaissements bancaires des ventes et identifiez les subventions selon leur nature.
Vérifiez les déclarations de bénéfice et de TVA
Le régime réel simplifié des bénéfices agricoles utilise notamment la liasse 2139. Votre calendrier dépend des déclarations propres à votre activité. Les formulaires et échéances varient selon le régime et la situation de l’exploitant. La TVA agricole suit son propre calendrier. Contrôlez les formulaires en vigueur pour l’exercice concerné plutôt que de réutiliser automatiquement ceux de l’année précédente.
Organisez un contrôle avant la clôture
Un point de contrôle en cours d’année évite de découvrir trop tard une erreur de classement. Réunissez les recettes des trois derniers exercices, les factures d’immobilisations, les stocks et les échéanciers d’emprunt. Ajoutez les justificatifs de subventions et les recettes d’activités accessoires. Le Cabinet comptable Advyse peut alors repérer les opérations à traiter séparément et préparer une liste de corrections. Vous disposez ainsi d’un dossier exploitable pour discuter d’une option fiscale avant son échéance.
Pour approfondir ce point, consultez les simulateurs Advyse pour préparer vos prévisions.
⬇️Télécharger gratuitement notre guide pour réduire les impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faites vérifier les décisions qui modifient le résultat
La vente d’un matériel, une installation, un changement de structure ou un investissement important peut produire un effet fiscal distinct des ventes habituelles. Le Cabinet comptable Advyse vérifie les pièces, compare les scénarios et prépare les déclarations adaptées au dossier. Le but est de disposer de chiffres utilisables avant la décision, pas après la clôture.
En 2026, vérifiez d’abord les seuils 129 200 € et 421 000 € pour les régimes de bénéfices agricoles. Comparez ensuite le forfait de 87 % aux charges réellement déductibles. Traitez séparément la TVA agricole, dont les règles et seuils diffèrent. Enfin, vérifiez les particularités de votre forme juridique et les effets d’un changement de régime.
✔ À retenir
- Contrôlez le régime de bénéfice
→ Moyenne des recettes 2023 à 2025 pour l’année 2026
→ impact : éviter un régime inadapté - Comparez les charges réelles
→ Charges déductibles, amortissements et stocks
→ impact : choisir avec une simulation fiable - Vérifiez la TVA agricole
→ Seuil et obligations distincts du micro-BA
→ impact : sécuriser les déclarations de TVA - Anticipez la clôture
→ Justificatifs, ventes et investissements rapprochés
→ impact : préparer les décisions avant échéance
Conclusion
Une comparaison sérieuse des régimes agricoles vous aide à prévoir votre bénéfice imposable et à préparer vos investissements. Vous évitez ainsi de choisir un régime sur le seul montant de vos ventes.
Quelques chiffres suffisent pour commencer : recettes sur trois ans, charges, investissements et situation juridique. L’Expert Advyse peut ensuite compléter la simulation avec vos pièces comptables.
Faites examiner vos deux scénarios avant votre prochaine option fiscale ou votre clôture.
📅 Prenez rendez-vous avec un Expert Advyse pour comparer vos régimes agricoles
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : fiscalité agricole
Quel est le seuil du micro-BA en 2026 ?
Le seuil de droit commun est de 129 200 € de moyenne des recettes des trois années précédentes. Certaines formes d’exploitation suivent des règles particulières.
Comment calculer le bénéfice au micro-BA ?
L’administration retient en principe la moyenne des recettes de l’année imposée et des deux années précédentes, puis applique un abattement de 87 %, sous réserve des règles particulières.
Le régime micro-BA dispense-t-il de TVA ?
Non. Le régime d’imposition des bénéfices et celui de TVA répondent à des critères différents. Vérifiez notamment le régime simplifié agricole.
À partir de quand s’applique le réel normal agricole ?
En 2026, le réel normal s’applique en principe lorsque la moyenne des recettes des trois années précédentes dépasse 421 000 €, sous réserve des situations particulières.
Un GAEC applique-t-il les mêmes seuils qu’un exploitant individuel ?
Pas toujours. Les GAEC disposent de règles spécifiques de calcul des limites. Le nombre d’associés et les conditions légales comptent.
Un exploitant peut-il choisir le réel sous le seuil du micro-BA ?
Une option pour le régime réel peut être ouverte. Vérifiez les modalités et les délais applicables avant de la demander.