
📄 Résumé
- La TVA sur le transport de personnes dépend principalement de la nature réelle du service vendu.
- Un transport de voyageurs en France relève généralement du taux de 10 % → vérifiez toutefois le contrat et la facturation.
- Un service annexe vendu séparément suit son propre taux → ventilez les prix dans votre comptabilité.
- Certains transports internationaux ou sanitaires bénéficient d’une exonération → conservez chaque justificatif.
- Une revue des contrats, factures et trajets → limite les corrections de TVA et les écarts de marge.
Votre entreprise facture-t-elle le bon taux de TVA sur chaque trajet, chaque option et chaque service annexe ? Une seule facture peut réunir un transport, une attente, un bagage ou une prestation touristique.
Advyse relit vos contrats et vos factures avant que ces différences ne créent un écart de déclaration. Dès lors, votre équipe sait quel taux appliquer et quels justificatifs conserver.
Vous allez pouvoir qualifier votre prestation, traiter les cas particuliers et contrôler votre déclaration de TVA. Vous saurez également séparer les recettes lorsque votre offre combine plusieurs services.
Quel taux de TVA s’applique au transport de personnes ?
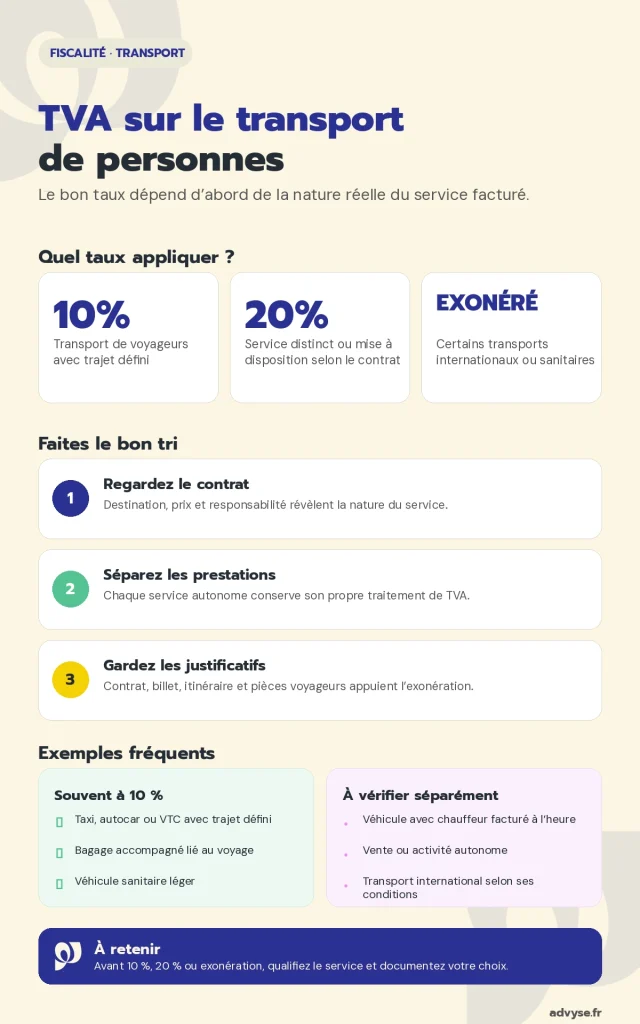
Le taux dépend d’abord du service que votre entreprise promet au client. Le nom commercial de l’offre ne suffit pas. Le contrat, le prix et la responsabilité du prestataire montrent la nature réelle de l’opération.
Le taux de 10 % couvre le véritable transport
L’article 279 du Code général des impôts soumet les transports de voyageurs au taux réduit de 10 %. Cette règle couvre la route, le rail, l’air, la mer et les voies fluviales lorsque le service reste imposable en France.
Le contrat doit organiser le déplacement d’une personne entre un point de départ et une destination. Dans ce cas, un taxi, un autocar ou un VTC applique généralement 10 %.
Le taux réduit couvre aussi certains suppléments étroitement liés au voyage. Les bagages accompagnés, la réservation d’une place ou une couchette suivent alors le transport principal.
Les commissions versées aux entreprises qui participent au transport peuvent également suivre ce taux. Votre dossier doit toutefois montrer leur lien précis avec le voyage facturé.
L’administration détaille ce périmètre dans sa doctrine sur les prestations de transport de voyageurs soumises au taux réduit.
Le taux de 20 % vise les services distincts
Un service vendu autour du déplacement ne devient pas automatiquement un transport. Ainsi, une location facturée uniquement à l’heure peut relever du taux de 20 % lorsque le client dispose librement du véhicule.
Le transport de marchandises reste également soumis au taux normal. De même, le portage de bagages réalisé par une entreprise distincte suit son propre traitement.
Votre facture doit distinguer les services autonomes. Cette ventilation protège votre marge, car un taux trop faible crée un rappel que votre entreprise devra financer.
Un taux trop élevé pose un autre problème. Votre prix toutes taxes comprises devient moins compétitif, tandis que votre client particulier supporte une taxe supérieure au montant attendu.
Pour revoir les bases de collecte et de déduction, consultez le dossier Advyse sur le fonctionnement de la TVA en entreprise.
📅 Faites contrôler vos taux de TVA avant votre prochaine déclaration
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment distinguer transport, location et service touristique ?
Les offres modernes mélangent souvent trajet, attente, visite et mise à disposition. Vous devez alors qualifier chaque promesse faite au client. Trois critères donnent une première réponse : la destination, le calcul du prix et la responsabilité du déplacement.
Le contrat fixe la nature du service
Un véritable contrat de transport fixe généralement une destination ou rattache le tarif à la distance. Le prestataire garde aussi la maîtrise du déplacement et répond de son exécution.
À l’inverse, une mise à disposition facturée à l’heure peut ressembler à une location avec chauffeur. Dans ce cas, le client organise librement l’usage du véhicule et le taux de 20 % peut s’appliquer.
Votre devis doit traduire cette réalité. En revanche, des termes vagues comme « forfait journée » compliquent la preuve si la facture applique 10 % sans trajet défini.
Décrivez le point de départ, l’arrivée, la distance ou le circuit prévu. Précisez aussi qui choisit l’itinéraire et qui répond du transport pendant la prestation.
⬇️Télécharger gratuitement notre modèle de déclaration de TVA au régime réel simplifié
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les prestations accessoires suivent parfois le trajet
Une prestation accessoire suit le taux du transport lorsqu’elle reste indissociable du déplacement. Par exemple, un commentaire audio inclus dans un circuit régulier peut conserver le taux de 10 %.
En revanche, une vente à bord, une activité sportive ou une visite facturée séparément garde son propre taux. Votre logiciel crée alors plusieurs lignes de facturation et plusieurs comptes de recettes.
| Opération | Traitement fréquent | Contrôle utile |
|---|---|---|
| Trajet avec destination fixée | 10 % | Itinéraire et responsabilité |
| Véhicule avec chauffeur facturé à l’heure | 20 % selon les conditions | Maîtrise du trajet |
| Bagage inclus dans le voyage | 10 % | Lien avec le billet |
| Vente ou activité autonome | Taux propre | Prix séparé |
Le Cabinet comptable Advyse peut aussi relier ces règles à votre organisation comptable grâce à sa page dédiée aux entreprises du secteur du transport.
💡 Bon à savoir
- Prix global
→ vérifiez quelle prestation domine réellement l’offre
→ impact : vous défendez le taux retenu avec le contrat. - Prix séparés
→ appliquez le taux propre à chaque service autonome
→ impact : votre déclaration reprend une ventilation cohérente.
Cas concret : un autocariste facture un circuit avec attente
Une SAS d’autocars réalise 1,2 million d’euros de chiffre d’affaires. Elle transporte des groupes en France avec huit salariés et quatre véhicules.
Le dirigeant facture 1 500 euros hors taxes pour un trajet défini et 300 euros pour une attente autonome. Son logiciel applique 10 % sur les 1 800 euros.
L’Expert Advyse relit le devis et sépare les deux prestations. Le trajet de 1 500 euros répond aux critères du transport. L’attente de 300 euros reste indépendante du kilométrage et de la destination dans cette hypothèse.
| Élément | Base HT | TVA |
|---|---|---|
| Trajet | 1 500 € | 150 € à 10 % |
| Attente autonome | 300 € | 60 € à 20 % |
| Total | 1 800 € | 210 € |
Résultat : La facture affiche 210 euros de TVA au lieu de 180 euros. La société corrige son paramétrage et contrôle les factures similaires avant la prochaine déclaration.
Quels transports de personnes bénéficient d’une exonération de TVA ?
Une exonération demande une base juridique précise et des preuves cohérentes. Vous ne pouvez donc pas déduire le traitement d’un simple caractère international ou médical. Le mode de transport, le trajet et le statut du prestataire changent la réponse.
Certains trajets internationaux échappent à la TVA
Les transports aériens ou maritimes de voyageurs vers l’étranger bénéficient généralement d’une exonération. De son côté, le trajet national inclus dans un billet aérien international peut suivre ce traitement sous conditions.
Le transport routier international suit une règle plus étroite. L’exonération vise notamment des groupes d’au moins dix voyageurs étrangers en provenance et à destination de l’étranger.
Le BOFiP décrit les conditions et les justificatifs des transports internationaux de voyageurs exonérés. Conservez le contrat, le titre de transport, l’itinéraire et les pièces qui prouvent l’origine du groupe.
Pour un trajet routier, la continuité du transport compte également. Un séjour prolongé en France peut remettre en cause la notion de transit, même si le groupe repart ensuite à l’étranger.
📅 Vérifiez vos exonérations avant qu’un contrôle ne réclame les justificatifs
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le transport sanitaire exige un véhicule adapté
Le CGI exonère certains transports de malades ou de blessés réalisés par des professionnels autorisés avec des véhicules spécialement aménagés. L’ambulance bénéficie alors de l’exonération lorsque toutes les conditions sont réunies.
À la différence de l’ambulance, le véhicule sanitaire léger relève du taux de 10 %. Votre activité doit dès lors distinguer le véhicule, la prescription et la nature du trajet.
Une exonération mal documentée transforme toute la TVA non facturée en risque financier. Sur 50 000 euros de recettes, un reclassement à 10 % représente 5 000 euros de taxe avant les intérêts et pénalités éventuels.
Classez les pièces au moment de la vente plutôt qu’au moment du contrôle. Ainsi, votre équipe retrouve le contrat et le trajet dans le même dossier que la facture.
La page Advyse sur l’exonération de TVA et ses justificatifs complète ce contrôle pour vos autres opérations.
💡 Bon à savoir
- Trajet international
→ identifiez le mode de transport et la partie française
→ impact : vous appliquez l’exonération au bon périmètre. - Transport sanitaire
→ vérifiez le véhicule et l’autorisation du prestataire
→ impact : vous distinguez l’ambulance du véhicule sanitaire léger.
Comment Advyse contrôle votre TVA sur le transport de personnes ?
Un contrôle efficace relie le contrat, la facture et la déclaration. Advyse ne se limite pas à vérifier un taux isolé. Le cabinet suit le parcours complet de chaque catégorie de recettes.
Advyse cartographie vos offres et vos taux
L’Expert Advyse liste vos trajets, vos forfaits, vos attentes et vos ventes annexes. Puis il rattache chaque opération à sa règle fiscale et documente le choix dans une matrice simple.
Cette cartographie guide votre équipe commerciale et votre logiciel de facturation. Par conséquent, elle limite les écarts entre deux agences ou deux collaborateurs.
Advyse contrôle ensuite un échantillon de devis, de factures et d’avoirs. Le cabinet rapproche les bases hors taxes, les taux et les comptes comptables avant la déclaration.
Le cabinet vérifie aussi les factures fournisseurs liées aux véhicules et aux frais d’exploitation. Cette revue permet de distinguer la TVA déductible des dépenses soumises à une limitation particulière.
La mission d’un expert comptable transport relie ces contrôles à votre clôture et à vos déclarations périodiques.
Le cabinet prépare votre piste de preuve
Votre dossier doit permettre de justifier le taux sans reconstruire l’opération plusieurs mois plus tard. Advyse classe alors les contrats, billets, feuilles de route et ventilations de prix avec les écritures correspondantes.
Si le contrôle révèle un écart, le Cabinet comptable Advyse chiffre la correction et choisit la période adaptée. Ainsi, vous corrigez la cause dans le logiciel avant de traiter les anciennes factures.
Vous pouvez également tester vos principaux montants grâce à la page des simulateurs Advyse pour dirigeants.
Enfin, le dossier sur la déclaration de TVA des entreprises vous aide à relier les factures au dépôt périodique.
✔ À retenir
- Qualifiez le service vendu
→ le contrat et le prix montrent s’il s’agit d’un transport
→ impact : vous choisissez entre 10 %, 20 % ou exonération. - Ventilez les prestations autonomes
→ chaque service séparé conserve son taux
→ impact : votre facture alimente correctement la déclaration. - Documentez chaque exonération
→ le trajet, le véhicule et les voyageurs soutiennent votre choix
→ impact : vous présentez rapidement les preuves demandées. - Contrôlez le paramétrage
→ un test périodique repère les écarts récurrents
→ impact : vous corrigez la cause avant qu’elle ne se multiplie.
Conclusion
Un taux bien qualifié protège votre marge et rend votre déclaration cohérente avec vos contrats. Au final, vous réduisez le temps consacré aux corrections et aux recherches de justificatifs.
La revue ne demande pas de transformer toute votre facturation. Elle commence par vos offres principales, vos montants les plus élevés et vos cas d’exonération.
Transmettez vos contrats et trois factures types à un Expert Advyse pour obtenir un premier contrôle ciblé.
📅 Confiez le contrôle de votre TVA transport à un Expert Advyse
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la TVA appliquée au transport de personnes
Advyse peut-il contrôler uniquement quelques factures ?
Oui. Advyse peut commencer par un échantillon représentatif de vos trajets et de vos options. Cette revue identifie les erreurs de paramétrage les plus coûteuses.
Combien coûte une revue de TVA transport par Advyse ?
Le coût dépend du nombre d’offres, de taux et d’exonérations à tester. Advyse définit le périmètre et le prix avant l’analyse.
Un VTC applique-t-il toujours 10 % ?
Un trajet défini relève généralement de 10 %. Une mise à disposition libre facturée à l’heure peut toutefois relever de 20 % selon le contrat.
Le transport de bagages suit-il le taux du voyageur ?
Le bagage accompagné suit généralement le transport principal. Un portage autonome réalisé hors du contrat garde son propre traitement.
Puis-je corriger moi-même un mauvais taux de TVA ?
Vous pouvez corriger votre paramétrage et vos déclarations. Un Expert Advyse vérifie toutefois la période, le montant et les factures afin de limiter un nouvel écart.
Quels documents prouvent une exonération internationale ?
Conservez notamment le contrat, le titre de transport, l’itinéraire et les pièces relatives aux voyageurs. Le mode de transport peut imposer des justificatifs supplémentaires.
Que risque mon entreprise avec un taux trop faible ?
L’administration peut réclamer la TVA manquante avec les intérêts et les pénalités applicables. Votre entreprise supporte souvent ce coût si elle ne peut plus refacturer le client.