
📄 Résumé
- La TVA intracommunautaire dépend principalement du pays du client, de son statut TVA et du lieu de taxation
- Un client professionnel assujetti dans l’UE autoliquide souvent la TVA → votre facture française sort hors taxe
- Le numéro de TVA intracommunautaire du client doit être vérifié → une preuve VIES sécurise votre dossier
- La DES suit un calendrier mensuel → le retard crée un risque déclaratif immédiat
- Advyse vérifie vos factures, vos déclarations de TVA et vos justificatifs → vous facturez sans payer une taxe à tort
Vous vendez une prestation à un client espagnol, belge ou allemand et vous hésitez entre facture HT et facture TTC ?
Dans ce contexte, le client attend sa facture, tandis que votre logiciel réclame un taux de TVA et que votre trésorerie dépend de l’encaissement.
Or, la TVA intracommunautaire applicable aux prestations de services repose sur une règle centrale en B2B. En principe, le client professionnel établi dans un autre État membre autoliquide lui-même la taxe. Par ailleurs, en 2026, la DES reste attendue avant le 10ᵉ jour ouvrable suivant le mois concerné. Ainsi, en classant vos justificatifs dès l’émission de la facture, vous gagnez du temps et sécurisez vos obligations déclaratives.
Advyse qualifie le client, le pays, la nature du service et le numéro de TVA intracommunautaire. Notre Expert relie ensuite la facture à la bonne déclarationde TVA.
Grâce à ce guide, vous saurez facturer hors taxe et sécuriser vos ventes dans l’Union européenne avec Advyse.
Comment savoir qui facture la TVA intracommunautaire sur des prestations de services ?
La bonne décision commence par le statut du client. Vous devez aussi distinguer le service général du service rattaché à un immeuble, à un transport ou à un événement.
📅 Vérifiez le traitement TVA de vos factures européennes avant le prochain envoi.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le client professionnel déclenche souvent l’autoliquidation
Pour une prestation B2B générale, le lieu de taxation se situe en principe chez le client assujetti. L’article 259 du Code général des impôts pose cette logique pour le preneur professionnel. Si votre client allemand agit comme assujetti, votre facture française sort en HT.
Le client déclare alors la TVA dans son pays. Ce mécanisme s’appelle l’autoliquidation. Il transfère la taxe vers le preneur.
Advyse vérifie le pays du client, son usage professionnel et la catégorie exacte du service. Cette étape évite une facture TTC française envoyée à tort. Le détail officiel figure dans la fiche Service-Public sur la TVA applicable aux prestations de services dans l’Union européenne.
Le client particulier change le traitement
Un client particulier ne présente pas le même niveau de preuve. Pour un service général vendu à un non-assujetti européen, le prestataire français facture souvent la TVA française. Certaines activités suivent toutefois une règle spéciale.
Les services liés à un immeuble, les événements ou la location courte demandent un contrôle séparé. Une formation en Italie ne suit pas toujours la règle du conseil à distance.
Le Cabinet comptable Advyse classe vos prestations de services par famille avant de paramétrer votre logiciel. Vous évitez ainsi une règle générale appliquée à un service qui relève d’une exception. Pour cadrer vos autres flux européens, l’article Advyse sur la TVA intracommunautaire entreprise complète ce premier tri.
Votre régime de TVA ne supprime pas les formalités
La franchise en base de TVA ne vous dispense pas toujours des démarches européennes. Service-Public précise qu’un achat de prestation taxable en France peut déclencher une CA3. Certaines opérations exigent aussi un numéro de TVA intracommunautaire.
Une micro-entreprise qui achète 2 400 € HT de publicité en Irlande doit examiner l’autoliquidation. Le paiement du fournisseur ne solde pas forcément la TVA française.
L’Expert Advyse simule l’impact sur votre trésorerie et vérifie si votre franchise en base de TVA reste adaptée. Cette vérification compte avant une campagne publicitaire, un abonnement logiciel ou une prestation sous-traitée dans l’UE.
⬇️Télécharger gratuitement notre guide optimisations pour réduire vos impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Quelles mentions vérifier avant de facturer une prestation de service intracommunautaire ?
La facture sert de preuve fiscale. Elle doit montrer pourquoi vous n’avez pas facturé la TVA française. Le contrôle commence avant l’envoi au client.
Le numéro de TVA intracommunautaire du client se contrôle avant l’envoi
Le numéro de TVA intracommunautaire identifie l’entreprise dans les échanges intracommunautaires. Vous devez vérifier que le numéro existe et qu’il correspond au client. La Commission européenne met à disposition le système VIES pour ce contrôle.
Une preuve horodatée protège votre dossier. Si VIES renvoie un numéro non valide, obtenez une correction avant de facturer hors taxe.
Advyse conserve la preuve VIES avec la facture et le bon de commande. Cette méthode évite une discussion tardive avec le client, surtout quand la facture atteint 8 000 € ou 15 000 €. Vous pouvez utiliser l’outil officiel de vérification du numéro de TVA VIES avant d’émettre la facture.
La mention d’autoliquidation doit rester lisible
Une facture B2B intracommunautaire hors taxe doit expliquer le transfert de TVA. La mention « Autoliquidation » ou « TVA due par le preneur » donne cette information au client. Elle aide aussi votre comptable à classer la vente dans la bonne déclaration de TVA.
Le montant HT, le pays du client, les deux numéros de TVA intracommunautaire et la nature de la prestation doivent rester cohérents. Le libellé doit parler du service réellement vendu.
Le Cabinet comptable Advyse relit vos modèles de facture et corrige les mentions qui créent une ambiguïté. Pour sécuriser vos modèles dès la base, téléchargez aussi le modèle de facture gratuit dans le bloc ci-dessous.
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
La déclaration européenne de services se prépare chaque mois
La DES concerne certaines prestations de services vendues à des clients identifiés dans un autre État membre. La Douane vise les services autoliquidés par le preneur.
La déclaration de TVA reprend le mois de référence, le numéro de TVA intracommunautaire du client et le montant HT des services. En 2026, la Douane attend la DES au plus tard le 10e jour ouvrable suivant le mois de référence.
Advyse rapproche les factures, la DES et la déclaration de TVA. Cette comparaison détecte un client oublié ou un montant inversé avant transmission.
| Situation | Traitement courant | Preuve à garder |
|---|---|---|
| Client professionnel assujetti dans l’UE | Facture HT avec autoliquidation par le client | Numéro TVA valide, preuve VIES, DES |
| Client particulier européen | TVA française ou règle spéciale selon le service | Statut du client, pays, catégorie du service |
| Achat de service auprès d’un fournisseur UE | Autoliquidation possible sur CA3 française | Facture HT, taux français, ligne de déclaration de TVA |
💡 Bon à savoir
- Preuve VIES
→ gardez une capture ou une attestation à la date de facturation
→ impact : votre dossier résiste mieux si le numéro change ensuite - DES mensuelle
→ classez les factures par mois de référence dès l’envoi
→ impact : vous évitez une reconstitution manuelle avant l’échéance
Cas concret : une agence SaaS facture un client belge
Une SAS française édite un logiciel métier. Elle facture 12 000 € HT à une société belge assujettie pour un paramétrage et trois ateliers utilisateurs. Son chiffre d’affaires annuel atteint 420 000 €.
Le dirigeant hésite entre appliquer 20 % de TVA française ou facturer hors taxe. Son logiciel propose les deux options. Le client demande aussi une facture avec son numéro de TVA intracommunautaire belge.
Advyse vérifie le numéro de TVA intracommunautaire belge dans VIES, classe la prestation comme service B2B général et ajoute la mention d’autoliquidation. L’Expert inscrit les 12 000 € HT dans le suivi DES du mois.
La facture sort à 12 000 € au lieu de 14 400 € TTC. Le client évite une demande de correction. Le dirigeant gagne 2 jours sur l’encaissement, car la facture ne repart pas en validation fiscale côté client.
Quels risques coûte une erreur de TVA intracommunautaire sur vos services ?
Une facture mal traitée peut retarder le paiement, créer une TVA due sur vos fonds propres ou fragiliser un contrôle. Le coût vient souvent de la répétition.
Une facture TTC peut dégrader votre prix net
Si vous facturez 20 % de TVA française à tort, votre client européen peut refuser la facture. Vous devrez émettre un avoir, refaire la facture et relancer le paiement. Sur une mission de 18 000 € HT, l’écart de présentation atteint 3 600 €.
Le problème inverse coûte aussi cher. Si vous facturez hors taxe sans preuve suffisante, l’administration fiscale peut réclamer la TVA française. Vous financez alors la taxe si le client refuse le complément.
Advyse chiffre ce risque avant régularisation. Notre Expert compare le montant HT, le taux applicable et les preuves disponibles. La page Advyse sur le fonctionnement de la TVA pour les entreprises replace cette erreur dans votre trésorerie.
📅 Une revue de 30 minutes peut isoler vos factures européennes à risque.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une DES oubliée crée une incohérence visible
La DES permet au service des impôts de contrôler la taxation des services intracommunautaires. La Douane collecte cette déclaration pour les prestations donnant lieu à autoliquidation par le preneur. Une vente déclarée dans votre comptabilité mais absente de la DES crée donc un écart.
Le calendrier 2026 fixe chaque dépôt avant le 10e jour ouvrable suivant le mois de référence. Un oubli répété sur trois mois demande une reprise de factures, de numéros de TVA intracommunautaire et de montants HT.
Le Cabinet comptable Advyse met un contrôle mensuel entre facturation et déclaration de TVA. Cette vérification réduit le rattrapage de fin de trimestre. La Douane détaille les règles sur la déclaration européenne de services et son calendrier 2026.
Une autoliquidation d’achat mal déclarée fausse votre CA3
Un achat de service auprès d’un fournisseur européen peut générer une TVA française à autoliquider. Service-Public indique que la CA3 reprend la base HT, la TVA due et, en fonction des cas, la TVA déductible. Les lignes changent selon le fournisseur et le régime.
Prenons une société de conseil qui achète 5 000 € HT d’abonnement logiciel en Irlande. Le taux français de 20 % donne 1 000 € de TVA à déclarer.
Advyse contrôle les factures fournisseurs étrangères et les codes comptables. Cette méthode évite une TVA autoliquidée oubliée sur les achats récurrents.
💡 Bon à savoir
- Facture corrigée
→ émettez un avoir avant de refaire une facture mal taxée
→ impact : votre comptabilité garde une piste claire - Achat européen
→ repérez les fournisseurs UE dans votre plan comptable
→ impact : la CA3 reprend les bases HT sans oubli récurrent
Comment Advyse sécurise votre TVA intracommunautaire de bout en bout ?
La TVA intracommunautaire demande une organisation simple, tenue chaque mois. Advyse relie devis, facture, preuve VIES, comptabilité, DES et CA3.
Advyse qualifie vos flux européens
Advyse dresse la liste de vos ventes et achats dans l’Union européenne. Notre Expert sépare les services B2B, les services B2C, les biens, les plateformes numériques et les prestations avec règle spéciale. Cette cartographie devient votre base de contrôle.
Le dirigeant voit les flux qui demandent une DES, une CA3 ou une mention particulière. Une agence avec 40 factures européennes par mois gagne vite en fiabilité.
Avant de choisir une option fiscale ou un régime déclaratif, le simulateur Advyse donne un premier repère sur l’impact fiscal de votre structure.
Le Cabinet comptable Advyse paramètre vos outils
Le Cabinet comptable Advyse vérifie vos taux, vos mentions, vos comptes de TVA et vos journaux d’achat. Le paramétrage réduit les erreurs répétées dans le logiciel.
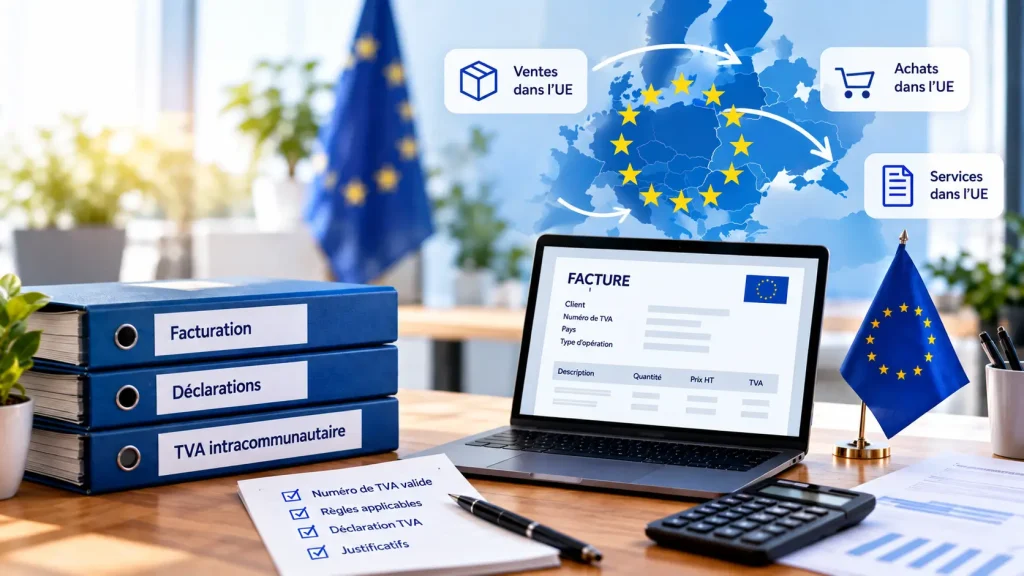
Advyse prépare une liste de contrôle courte : statut du client, numéro de TVA intracommunautaire, pays, type de service, preuve VIES, mention, déclaration attendue. Votre équipe peut l’utiliser avant chaque facture internationale.
Pour les dossiers plus larges, la page fiscalité des entreprises Advyse présente les travaux de calcul, de déclaration et de sécurisation fiscale menés par le cabinet.
L’Expert Advyse suit vos échéances
Une bonne facture perd de sa valeur si la déclaration de TVA arrive trop tard. L’Expert Advyse transforme vos échéances DES et TVA en calendrier mensuel.
Ce suivi compte quand votre activité accélère. Un cabinet qui facture 9 clients européens en trois semaines doit classer les opérations sans attendre le bilan.
Advyse compare vos achats étrangers avec vos ventes européennes. Cette lecture repère un abonnement oublié, un client mal identifié ou une facture sans mention.
✔ À retenir
- Qualifier le client
→ professionnel assujetti ou particulier européen
→ impact : vous choisissez entre facture HT, TTC ou règle spéciale - Vérifier le numéro de TVA intracommunautaire
→ contrôle VIES avant l’envoi de la facture
→ impact : vous gardez une preuve exploitable - Suivre la DES
→ dépôt avant le 10e jour ouvrable suivant le mois
→ impact : vos ventes de services restent cohérentes avec la Douane - Contrôler les achats UE
→ autoliquidation et CA3 selon la facture fournisseur
→ impact : votre TVA récupérable et collectée restent alignées
Conclusion
Traiter vos prestations de service intracommunautaires dès l’arrivée de la facture vous permet d’éviter les avoirs, les relances client et les régularisations de TVA.
La complexité ne découle pas d’une règle unique. Elle vient des exceptions, des numéros TVA, des échéances et des achats étrangers qui se mélangent dans le mois. Advyse transforme ces points en contrôles simples.
Planifiez une revue de vos factures européennes avec un Expert Advyse. Vous repartirez avec les corrections prioritaires et le calendrier déclaratif à suivre.
📅 Sécurisez vos prestations de service intracommunautaires avant votre prochaine DES.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la TVA intercommunautaire
Dois-je facturer la TVA française à un client professionnel européen ?
Pour une prestation B2B générale, vous facturez souvent hors taxe si le client assujetti se situe dans un autre État membre. Vous devez vérifier son numéro de TVA et garder la preuve.
Que faire si le numéro de TVA du client ressort non valide ?
Demandez une correction avant d’émettre une facture HT. Advyse peut vérifier les pièces client et recommander le traitement le plus prudent.
La franchise en base de TVA évite-t-elle la CA3 ?
Pas toujours. Service-Public indique qu’un achat de prestation taxable en France peut obliger une entreprise en franchise à déposer une CA3 pour la période concernée.
Combien coûte une revue TVA intracommunautaire avec Advyse ?
Le prix dépend du volume de factures, du nombre de pays et du niveau de reprise. Advyse commence par isoler les flux à risque, puis chiffre le travail avant intervention.
Puis-je gérer seul mes factures intracommunautaires ?
Vous pouvez le faire si vos flux restent simples et réguliers. Dès que vous mélangez ventes, achats, franchiseen base de TVA, DES et exceptions, l’Expert Advyse réduit le risque d’erreur répétée.
Miloud BETTAYEB, expert-comptable et commissaire aux comptes, est le co-fondateur du réseau de cabinet de conseil et d’expertise comptable Advyse.