
📄 Résumé
- Le taux IS 2026 dépend du bénéfice taxable, de votre accès au taux réduit et des contributions applicables.
- Le taux normal reste à 25 % → il ne correspond pas toujours au taux réellement supporté.
- Une PME éligible profite de 15 % jusqu’à 42 500 € de bénéfice → son taux effectif peut donc rester inférieur à 25 %.
- La réforme 2026 prolonge la contribution exceptionnelle pour certaines grandes entreprises → leur charge globale peut dépasser 25 %.
- Un calcul prévisionnel avant la clôture → vous aide à prévoir l’IS et la trésorerie disponible.
La réforme de l’IS en 2026 change-t-elle vraiment le taux payé par votre entreprise ? Le taux de 25 % reste le repère principal, mais certaines règles 2026 modifient la charge finale selon votre situation.
Advyse part de votre résultat fiscal, vérifie votre accès au taux réduit et isole les contributions qui concernent votre entreprise. Vous obtenez ainsi un taux que vous pouvez rapprocher directement de votre trésorerie.
En 2026, la réforme ne modifie pas les deux taux de base : 25 % au taux normal et 15 % jusqu’à 42 500 € pour une PME éligible. En revanche, la loi de finances 2026 prolonge la contribution exceptionnelle sur les bénéfices de certaines grandes entreprises. Le taux réellement supporté dépend donc toujours du bénéfice taxable, de l’accès au taux réduit et des contributions applicables.
Vous savez ainsi combien d’IS prévoir, pouvez comparer plusieurs niveaux de résultat et voir l’effet fiscal de vos choix avant de clôturer vos comptes.
Quel taux IS 2026 s’applique après la réforme de l’impôt sur les sociétés ?
Le taux IS 2026 ne se résume pas au taux normal de 25 %. Vous devez d’abord identifier la tranche de bénéfice soumise à 15 %, puis la part taxée à 25 %. Le calcul devient très différent entre une petite société éligible et une entreprise qui dépasse les conditions du taux réduit.
Le taux normal reste à 25 %
L’administration fiscale applique un taux normal de 25 % aux exercices ouverts depuis le 1er janvier 2022. En 2026, ce taux reste la référence pour les sociétés soumises à l’IS. Une société qui ne bénéficie d’aucun taux réduit supporte ainsi 25 000 € d’IS sur 100 000 € de bénéfice taxable, hors contribution complémentaire. À l’inverse, le taux réduit diminue cette charge pour une PME éligible.
Ce repère simplifie un premier budget. Pourtant, il ne suffit pas lorsque votre entreprise remplit les conditions du taux réduit ou réalise une opération soumise à un régime particulier. Pour cadrer la règle générale, vous pouvez consulter le guide Advyse sur l’impôt sur les sociétés en France.
Le taux réduit de 15 % baisse le taux moyen des PME éligibles
Une PME peut appliquer 15 % sur les premiers 42 500 € de bénéfice. Elle doit afficher un chiffre d’affaires inférieur à 10 millions d’euros, libérer entièrement son capital et respecter la condition de détention du capital. Au-delà de 42 500 €, le taux de 25 % reprend.
Prenons 100 000 € de bénéfice taxable. La société paie 6 375 € sur les premiers 42 500 €, puis 14 375 € sur les 57 500 € suivants. Son IS atteint 20 750 €, soit un taux effectif de 20,75 %. Le taux facial de 25 % aurait donné 25 000 €, soit 4 250 € de plus.
La durée de l’exercice peut modifier la tranche à 15 %
L’administration ajuste la limite de 42 500 € lorsque l’exercice dure moins ou plus de douze mois. Ainsi, une création, un changement de clôture ou une restructuration peut modifier la fraction qui profite du taux réduit. Votre calcul doit donc intégrer la durée exacte de l’exercice avant de projeter l’IS.
📅 Vous voulez connaître votre taux effectif IS avant la clôture ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer le taux effectif d’IS en 2026 sans se tromper ?
Le calcul du taux effectif d’IS part du montant total d’IS lié au résultat fiscal. Vous divisez ensuite cette charge par le bénéfice fiscal correspondant. Cette méthode paraît simple, mais la qualité du résultat dépend surtout des bons chiffres de départ.
Commencez par le résultat fiscal, pas par le résultat comptable
Votre compte de résultat donne un bénéfice comptable. La liasse fiscale corrige ensuite ce montant avec les réintégrations et les déductions prévues par les règles fiscales. Dès lors, une charge comptabilisée ne réduit pas toujours le bénéfice taxable.
Advyse rapproche le résultat comptable, les réintégrations, les déficits reportables et les produits soumis à un traitement particulier. Ce contrôle évite de calculer un taux effectif sur une base qui ne correspond pas à celle de l’IS. La page Advyse sur la fiscalité des entreprises présente les principaux travaux que l’Expert Advyse peut cadrer avec vous.
Ventilez les tranches à 15 % et 25 %
Si votre PME remplit les conditions du taux réduit, séparez clairement les premiers 42 500 € du reste du bénéfice. Cette ventilation rend le calcul vérifiable, car elle permet de mesurer l’effet d’une hausse de résultat sur votre taux moyen.
| Bénéfice taxable | IS indicatif | Taux effectif indicatif |
|---|---|---|
| 30 000 € | 4 500 € | 15 % |
| 60 000 € | 10 750 € | 17,92 % |
| 100 000 € | 20 750 € | 20,75 % |
⬇️Télécharger gratuitement notre modèle de liasse fiscale
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Ajoutez les contributions réellement applicables
Certaines sociétés supportent une contribution sociale de 3,3 % sur l’IS après un abattement annuel de 763 000 €. Les règles d’exonération tiennent notamment compte du chiffre d’affaires et de la détention du capital. Cette contribution ne concerne pas automatiquement toute société qui dépasse 7,63 millions d’euros de chiffre d’affaires.
Pour une projection fiable, l’Expert Advyse vérifie d’abord les conditions d’exonération. Puis, il ajoute uniquement la contribution due au calcul du taux effectif global.
💡 Bon à savoir
- Taux réduit
→ vérifiez les trois conditions avant d’appliquer 15 %
→ impact : vous évitez de sous-estimer votre solde d’IS. - Exercice décalé
→ ajustez le plafond de 42 500 € à la durée réelle
→ impact : votre prévision colle à la période fiscale.
Cas concret : une SAS de services veut connaître son vrai taux d’IS
Une SAS de services réalise 780 000 € de chiffre d’affaires, emploie 8 salariés et prévoit un bénéfice fiscal de 120 000 €. Son capital est entièrement libéré et détenu par deux personnes physiques.
Pour préparer son budget de clôture, le dirigeant applique directement le taux d’IS de 25 % sur l’ensemble du bénéfice. Il prévoit donc 30 000 € d’impôt et organise sa trésorerie sur cette base.
Advyse vérifie les conditions d’accès au taux réduit d’IS. La société peut en bénéficier. L’Expert Advyse applique donc 15 % sur les premiers 42 500 €, soit 6 375 €, puis 25 % sur les 77 500 € restants, soit 19 375 €.
Au total, l’IS prévisionnel atteint 25 750 € au lieu de 30 000 €. Le dirigeant dispose ainsi d’une estimation plus juste et identifie 4 250 € de trésorerie supplémentaire par rapport à son budget initial.
| Élément | Montant |
|---|---|
| 42 500 € à 15 % | 6 375 € |
| 77 500 € à 25 % | 19 375 € |
| IS total | 25 750 € |
Ainsi, le taux effectif ressort à 21,46 %, et non 25 %. Le dirigeant corrige son budget de 4 250 €. Il garde ce différentiel dans son plan de trésorerie et prévoit un nouveau calcul si le bénéfice dépasse la prévision.
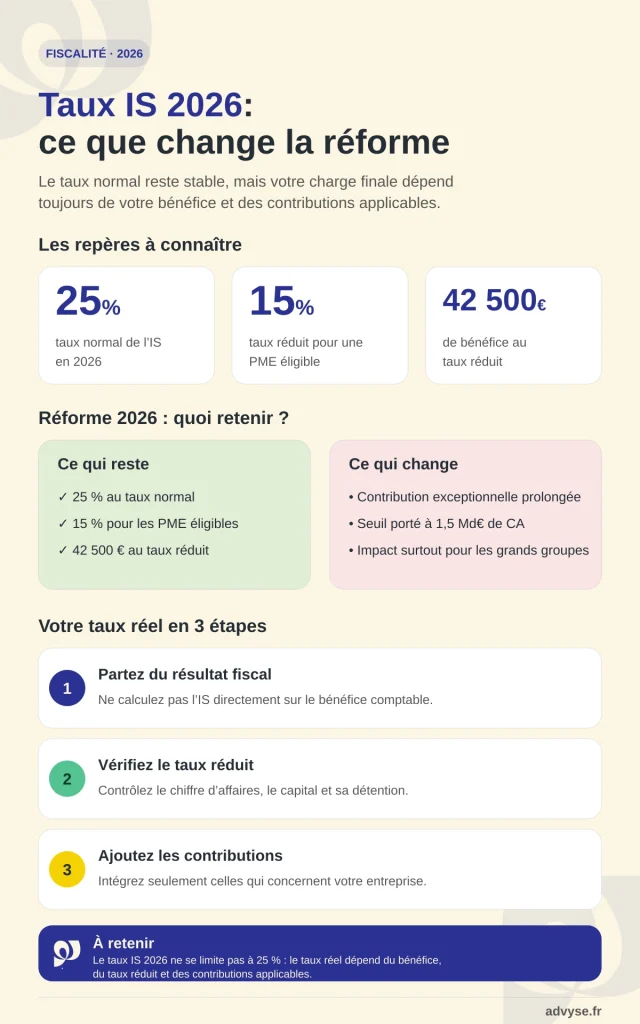
Quels changements de la réforme IS 2026 peuvent modifier le taux réellement payé ?
Le taux effectif reste sous 25 % lorsque le taux réduit pèse encore dans le calcul ou lorsqu’un régime fiscal spécifique réduit la charge sur certains produits. À l’inverse, des contributions additionnelles peuvent pousser la charge globale au-dessus de 25 % pour les entreprises concernées.
Les titres de participation peuvent réduire le taux sur une opération
Certaines plus-values sur titres de participation profitent d’un régime distinct. La société réintègre alors une quote-part de frais et charges dans son résultat taxable. Ce mécanisme peut produire un taux économique très inférieur à 25 % sur la plus-value concernée.
Vous devez toutefois distinguer le taux de l’opération et le taux effectif de l’ensemble de l’exercice. À défaut, une cession importante peut donner une lecture trompeuse de la fiscalité courante.
La contribution sociale peut relever la charge au-delà de 25 %
La contribution sociale sur l’IS applique 3,3 % sur la fraction d’IS qui dépasse l’abattement annuel de 763 000 €. Service-Public rappelle aussi les conditions d’exonération liées au chiffre d’affaires et au capital. Une PME classique reste souvent hors de ce mécanisme.
📅 Un changement de résultat peut modifier votre taux effectif et votre trésorerie.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La contribution exceptionnelle des grandes entreprises continue en 2026
La loi de finances pour 2026 prolonge la contribution exceptionnelle sur les bénéfices des grandes entreprises pour un second exercice. Pour ce second exercice, le seuil d’entrée passe à 1,5 milliard d’euros de chiffre d’affaires. Les taux prévus atteignent 20,6 % ou 41,2 % de l’assiette de contribution selon le niveau de chiffre d’affaires, avec des mécanismes de lissage autour des seuils.
Cette mesure concerne un nombre limité de grands groupes, pas les TPE et PME. En revanche, elle change fortement la lecture du taux effectif pour une entreprise qui entre dans son champ. Vous pouvez aussi consulter les nouveautés fiscales 2026 pour replacer cette contribution dans les autres changements de l’année.
💡 Bon à savoir
- 25 % n’est qu’un point de départ
→ calculez la charge complète selon votre profil
→ impact : vous évitez un budget fiscal trop haut ou trop bas. - Les contributions ciblent des profils précis
→ vérifiez les seuils avant de les intégrer
→ impact : votre prévision reste utile pour la décision.
Comment Advyse calcule votre taux IS 2026 pour piloter la trésorerie ?
Le taux effectif devient utile lorsque vous le transformez en montant à réserver et en scénario de décision. C’est pourquoi Advyse ne s’arrête pas à un pourcentage. Le Cabinet comptable Advyse rapproche l’IS prévisionnel de vos échéances, de votre trésorerie et des décisions prévues avant la clôture.
Advyse calcule plusieurs scénarios de bénéfice
Un budget unique vieillit vite lorsque votre activité accélère ou ralentit. Dans ce cas, Advyse compare trois hypothèses de résultat, par exemple 80 000 €, 120 000 € et 160 000 €. Vous voyez alors l’IS estimé et le taux effectif de chaque scénario.
Cette comparaison facilite aussi une décision de rémunération, d’investissement ou de distribution. Pour élargir le diagnostic, le dossier Advyse sur les résolutions fiscales 2026 rassemble les contrôles utiles au fil de l’année.
L’Expert Advyse rapproche l’impôt de votre cash disponible
Deux entreprises qui paient le même IS peuvent afficher une trésorerie très différente. Les créances clients, la TVA, les dettes fournisseurs et les investissements modifient le cash réellement disponible. Dans ce cas, l’Expert Advyse rapproche le solde fiscal de ces flux avant de valider un montant à dépenser.
Nous recalculons le taux au bon moment
Un nouveau marché, une cession, un changement de clôture ou une forte hausse de marge peut rendre votre ancien taux obsolète. Dans ce cas, un recalcul en cours d’exercice vous évite d’attendre la liasse fiscale pour voir l’écart.
Vous gagnez surtout une règle simple. D’abord, utilisez 25 % pour une estimation rapide. Ensuite, passez au taux effectif dès qu’une décision engage votre trésorerie. Ce second calcul donne un montant plus proche de votre situation réelle.
✔ À retenir
- Partez du résultat fiscal
→ ne calculez pas l’IS directement sur le bénéfice comptable
→ impact : votre base correspond aux règles fiscales. - Vérifiez le taux réduit de 15 %
→ contrôlez chiffre d’affaires, capital et détention
→ impact : votre taux effectif peut rester sous 25 %. - Ajoutez seulement les contributions applicables
→ contrôlez les seuils et exonérations
→ impact : vous évitez de gonfler artificiellement votre budget d’IS. - Recalculez avant une décision importante
→ testez plusieurs niveaux de bénéfice
→ impact : vous connaissez le cash qui reste après impôt.
Conclusion
Un taux d’IS bien estimé vous permet de mettre de côté le bon montant, sans bloquer inutilement de la trésorerie. Vous savez plus clairement ce qu’il restera disponible pour investir, recruter ou financer vos prochains projets.
Le calcul peut rester simple. Un résultat fiscal fiable, une vérification du taux réduit et la prise en compte des contributions qui concernent réellement votre entreprise permettent déjà d’obtenir une estimation cohérente.
Si votre bénéfice évolue fortement ou qu’un projet important se prépare, une nouvelle simulation permet d’ajuster votre budget et d’éviter les mauvaises surprises à la clôture.
📅 Faites chiffrer votre IS 2026 avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – Taux IS 2026
Quel est le taux de l’IS après la réforme 2026 ?
Le taux normal de l’IS reste à 25 % en 2026. Une PME éligible conserve le taux de 15 % sur les premiers 42 500 € de bénéfice, puis 25 % au-delà. La réforme 2026 agit surtout sur certaines contributions, notamment la contribution exceptionnelle des grandes entreprises.
Comment calculer le taux effectif d’IS ?
Divisez la charge d’IS retenue pour l’exercice par le bénéfice fiscal correspondant, puis multipliez le résultat par 100. Ajoutez les contributions applicables si vous voulez mesurer la charge globale liée à l’IS.
Pourquoi mon taux effectif est-il inférieur à 25 % ?
Le taux réduit de 15 % peut faire baisser votre taux moyen si votre PME remplit les conditions. Certains régimes spécifiques peuvent aussi réduire la charge sur une opération précise.
Le taux effectif peut-il dépasser 25 % ?
Oui, certaines contributions peuvent augmenter la charge globale au-delà du taux normal. Cette situation concerne surtout des entreprises qui franchissent des seuils précis.
Puis-je calculer seul mon taux effectif IS ?
Oui, si votre résultat fiscal et votre régime restent simples. Dès que vous avez des déficits, une opération exceptionnelle ou une contribution supplémentaire, Advyse peut vérifier la base et le calcul.
Quand faut-il recalculer son taux effectif IS ?
Recalculez-le lorsque votre bénéfice prévisionnel change fortement, avant une distribution ou avant un investissement important. Un recalcul avant la clôture vous donne aussi une meilleure estimation du solde à payer.