
📄 Résumé
- La réforme seuil franchise TVA ne crée pas de seuil unique de 25 000 € en 2026 : cette mesure a été supprimée.
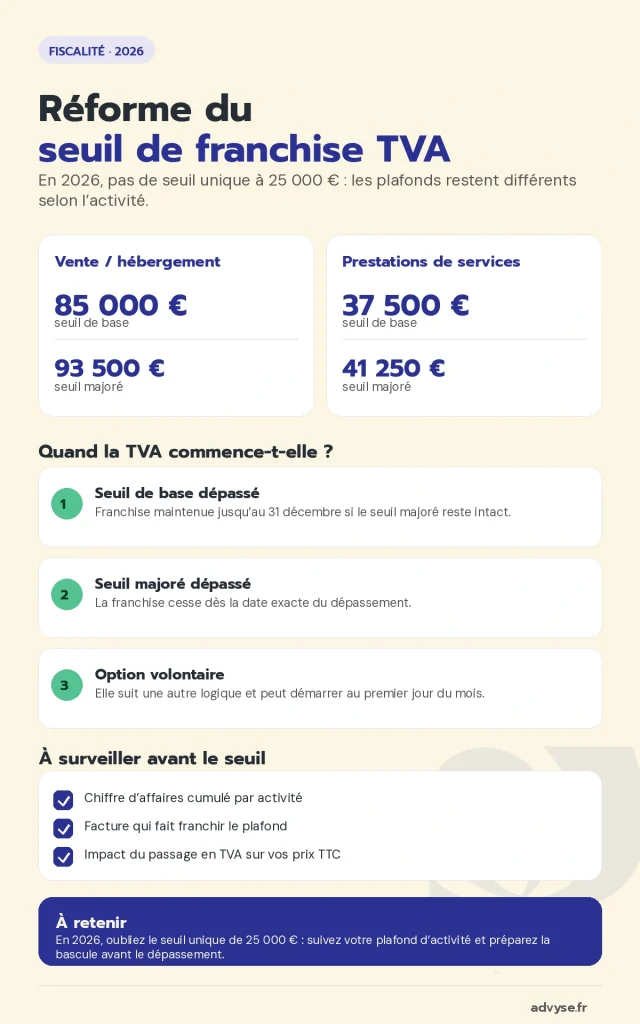
- Ventes et hébergement → seuil de base à 85 000 € et seuil majoré à 93 500 €.
- Prestations de services → seuil de base à 37 500 € et seuil majoré à 41 250 €.
- Dépassement du seuil de base seulement → la TVA s’applique au 1er janvier suivant.
- Dépassement du seuil majoré en cours d’année → la TVA s’applique dès le jour du dépassement.
Le seuil unique de 25 000 € s’applique-t-il finalement à votre entreprise en 2026 ? Non. La loi du 3 novembre 2025 a supprimé la mesure qui devait remplacer les seuils différenciés de franchise en base de TVA.
En 2026, vous continuez à suivre les seuils liés à votre activité. Pour une entreprise de vente, les deux repères sont 85 000 € puis 93 500 €. De son côté, un prestataire de services surveille 37 500 € puis 41 250 €.
Advyse vérifie votre catégorie d’activité et votre chiffre d’affaires avant de déterminer la date exacte de bascule. En pratique, cette distinction compte, car le seuil de base et le seuil majoré ne produisent pas le même effet.
Au final, vous saurez quel seuil utiliser, quand commencer à facturer la TVA et comment anticiper la sortie de franchise sans rogner votre marge.
Quels sont les seuils de franchise de TVA en 2026 ?
En 2026, les seuils français restent inchangés. Le projet de seuil unique de 25 000 € issu de la loi de finances pour 2025 a été abandonné. Dès lors, Service-Public confirme que les entreprises appliquent toujours des plafonds différents selon leur activité.
Le seuil unique de 25 000 € n’existe pas en 2026
La loi de finances pour 2025 avait prévu un seuil unique de 25 000 €, avec un seuil majoré de 27 500 €. Le Gouvernement a d’abord suspendu cette réforme. Ensuite, la loi n° 2025-1044 du 3 novembre 2025 l’a supprimée et a maintenu les seuils différenciés.
Cette loi n’instaure pas les seuils actuels : elle retire surtout la réforme du seuil unique. Autrement dit, la réforme 2026 se comprend avant tout comme un retour aux repères différenciés déjà connus des petites entreprises. Service-Public présente explicitement cette suppression du seuil unique à 25 000 €.
📅 Vous approchez d’un seuil de TVA en 2026 ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Les ventes suivent 85 000 € puis 93 500 €
Pour les ventes de biens, les ventes à consommer sur place et certaines prestations d’hébergement, le seuil de base atteint 85 000 €. Le seuil de l’année en cours s’élève à 93 500 €.
Si votre chiffre d’affaires 2026 dépasse 85 000 € sans franchir 93 500 €, vous conservez la franchise jusqu’au 31 décembre 2026. Vous facturez alors la TVA à partir du 1er janvier 2027.
Les services suivent 37 500 € puis 41 250 €
Pour les autres prestations de services, le seuil de base atteint 37 500 € et le seuil majoré est à 41 250 €. En revanche, les avocats, auteurs et artistes-interprètes suivent des plafonds spécifiques. Vous devez identifier votre catégorie avant de comparer votre chiffre d’affaires à un seuil.
| Activité | Seuil de base | Seuil majoré | Effet principal |
|---|---|---|---|
| Vente / hébergement concerné | 85 000 € | 93 500 € | TVA au 1er janvier suivant ou immédiatement si seuil majoré dépassé |
| Prestations de services | 37 500 € | 41 250 € | Même mécanique de sortie |
Pour compléter ces repères, consultez le guide Advyse sur les seuils de franchise en base de TVA.
Quand devez-vous commencer à facturer la TVA après un dépassement ?
La date dépend du seuil franchi. Le seuil de base regarde surtout votre droit à la franchise l’année suivante. Le seuil majoré agit, lui, immédiatement pendant l’année en cours.
Un dépassement du seuil de base agit au 1er janvier suivant
Prenez un prestataire qui réalise 39 000 € en 2026. Il dépasse 37 500 €, mais reste sous 41 250 €. Il conserve la franchise pendant 2026 et devient redevable de la TVA au 1er janvier 2027.
La même logique vaut pour une activité commerciale qui dépasse 85 000 € sans franchir 93 500 €. Service-Public distingue clairement le seuil de l’année précédente du seuil majoré de l’année en cours.
⬇️Télécharger gratuitement notre modèle de lettre de demande d’option pour un régime de TVA
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Un dépassement du seuil majoré agit le jour même
Si votre chiffre d’affaires franchit 41 250 € en services ou 93 500 € en vente pendant 2026, la franchise cesse dès la date du dépassement. Vous ne devez pas attendre le premier jour du mois suivant.
Une facture qui provoque le dépassement peut nécessiter une ventilation précise. Dès lors, vous devez repérer l’opération qui fait franchir le plafond. L’administration fiscale confirme cette règle sur sa page consacrée aux micro-entrepreneurs redevables de TVA.
Préparez vos factures avant la zone de bascule
Vous réduisez le risque en suivant votre chiffre d’affaires cumulé chaque mois, voire chaque semaine à l’approche du plafond. Ensuite, préparez votre logiciel de facturation, vos prix TTC et vos conditions commerciales avant le franchissement. Cette préparation vous évite de corriger plusieurs factures après coup.
Le guide Advyse sur le fonctionnement de la TVA en entreprise vous aide à distinguer TVA collectée, TVA déductible et TVA à reverser.
💡 Bon à savoir
- Seuil de base dépassé
→ vous gardez la franchise pendant l’année si le seuil majoré reste intact
→ impact : vous préparez la TVA pour le 1er janvier suivant. - Seuil majoré dépassé
→ la franchise cesse à la date exacte du dépassement
→ impact : vous devez facturer correctement dès cette opération.
Cas concret : un consultant approche du seuil majoré
Un consultant en SASU réalise des prestations de services. Son chiffre d’affaires cumulé atteint 40 600 € au 15 octobre 2026.
Il prévoit une nouvelle facture de 1 200 €. Son chiffre d’affaires atteindrait 41 800 €, donc dépasserait le seuil majoré de 41 250 €.
Advyse compare le cumul avant facture, le montant de la facture et le plafond. Le cabinet identifie la date exacte du dépassement et prépare la facturation avec TVA à partir de cette date.
| Élément | Montant | Lecture |
|---|---|---|
| CA avant facture | 40 600 € | Sous 41 250 € |
| Nouvelle facture | 1 200 € | Fait franchir le plafond |
| Nouveau cumul | 41 800 € | Sortie immédiate |
Le nouveau cumul atteint 41 800 €, soit 550 € au-dessus du seuil majoré de 41 250 €. Le dirigeant n’attend pas novembre : il adapte sa facturation dès la date de dépassement et évite de traiter tardivement la TVA sur les opérations suivantes.
Comment anticiper la réforme du seuil de franchise TVA dans votre gestion ?
La réforme 2026 demande surtout de suivre les bons plafonds et d’anticiper leur effet. Le risque vient moins d’une nouvelle règle que d’une ancienne information devenue fausse : le seuil de 25 000 €.
Suivez le chiffre d’affaires par activité
Une activité mixte exige davantage de vigilance. Vous devez suivre le chiffre d’affaires global et la part des prestations de services afin d’appliquer correctement les limites propres à chaque catégorie.
Advyse rapproche vos factures du bon type d’activité. Cette méthode évite d’utiliser le seuil de vente pour des recettes qui relèvent en réalité des services.
Pour une activité mixte, le suivi doit rester lisible toute l’année. Commencez par séparer les ventes des prestations de services dans votre tableau de bord. Ensuite, rapprochez chaque catégorie de son plafond. Une hausse rapide des prestations ne se cache pas derrière un chiffre d’affaires global encore confortable.
📅 Faites simuler l’impact de votre sortie de franchise avant de modifier vos prix
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Mesurez l’effet sur vos prix et votre marge
La sortie de franchise change la présentation de vos prix. Un client professionnel récupère souvent la TVA, tandis qu’un particulier regarde surtout le prix TTC. Vous devez donc tester votre marge avant la bascule.
Si vos achats supportent beaucoup de TVA, la sortie ouvre aussi un droit à déduction. Le résultat économique dépend alors de votre clientèle, de vos dépenses et de votre capacité à ajuster vos prix.
À l’inverse, une activité B2C peut absorber une partie de la TVA si elle maintient son prix TTC. Ce choix entraîne alors une baisse de marge. C’est pourquoi Advyse compare le prix HT cible, le prix TTC acceptable et la TVA récupérable sur vos charges avant toute décision commerciale.
Gardez l’option volontaire comme un choix distinct
Vous pouvez opter pour la TVA même si votre chiffre d’affaires reste sous les seuils. Cette décision ne constitue pas une conséquence de la réforme : elle répond à un arbitrage de gestion.
L’option peut devenir pertinente si vous investissez beaucoup ou si vos clients récupèrent la TVA. À l’inverse, la franchise peut rester avantageuse quand vous vendez surtout à des particuliers.
L’option suit toutefois une logique différente du dépassement obligatoire. Si vous optez volontairement, l’effet commence au premier jour du mois de l’option. En revanche, le franchissement du seuil majoré fait cesser la franchise à la date exacte du dépassement. Cette distinction supprime l’ambiguïté entre les deux calendriers.
💡 Bon à savoir
- Franchise et micro-entreprise ne se confondent pas
→ la sortie de franchise TVA ne fait pas automatiquement sortir du régime micro fiscal
→ impact : vous suivez séparément TVA et régime d’imposition. - La facturation électronique reste un sujet distinct
→ elle suit son propre calendrier en 2026
→ impact : ne mélangez pas cette obligation avec le calcul des seuils de franchise.
Que fait Advyse quand votre entreprise approche d’un seuil TVA ?
Advyse transforme le suivi des seuils en calendrier d’action. Notre Cabinet comptable vérifie votre activité, votre chiffre d’affaires cumulé et les factures qui peuvent déclencher la sortie.
Advyse identifie le bon plafond
L’Expert Advyse classe vos recettes entre ventes, hébergement et prestations de services. Il vérifie aussi les activités spécifiques ou mixtes avant d’appliquer le plafond correspondant.
Pour un suivi plus large, la page Advyse consacrée à la fiscalité des entreprises détaille les principaux arbitrages fiscaux d’une activité en croissance.
Advyse prépare la date de bascule
Le Cabinet comptable Advyse met en place une alerte avant le seuil majoré, vérifie vos modèles de facture et anticipe votre première déclaration. Vous évitez ainsi de découvrir la TVA plusieurs semaines après le dépassement.
Au besoin, Advyse prépare aussi la transition avec vos outils de facturation. La facturation électronique suit son propre calendrier : elle reste un chantier distinct du calcul du seuil de franchise.
Une fois la franchise perdue, le guide sur la déclaration de TVA des entreprises précise le suivi à organiser.
Advyse compare franchise et option TVA
Advyse chiffre la TVA récupérable sur vos dépenses et l’effet du TTC sur vos clients. Cette comparaison permet de distinguer une sortie subie d’une option volontaire réellement intéressante.
✔ À retenir
- Écartez le seuil unique de 25 000 €
→ la réforme a été supprimée en novembre 2025
→ impact : vous retenez les seuils différenciés en 2026. - Distinguez seuil de base et seuil majoré
→ ils ne déclenchent pas la TVA au même moment
→ impact : vous connaissez votre vraie date de bascule. - Facturez dès le jour du dépassement majoré
→ n’attendez pas le premier jour du mois suivant
→ impact : vous évitez une TVA à financer sur votre marge. - Préparez vos prix avant la sortie
→ testez l’effet HT/TTC selon votre clientèle
→ impact : vous protégez votre rentabilité.
Conclusion
La réforme seuil franchise TVA en 2026 simplifie surtout une question devenue confuse : le seuil unique de 25 000 € n’est plus applicable. Vous devez revenir aux plafonds différenciés selon votre activité.
Le point décisif reste la date de sortie. Ainsi, un dépassement du seuil de base produit ses effets au 1er janvier suivant si vous restez sous le seuil majoré. Un dépassement agit dès le jour du franchissement.
Suivez maintenant votre chiffre d’affaires cumulé et préparez vos factures avant d’atteindre la zone de bascule.
📅 Sécurisez votre seuil de franchise TVA avant votre prochaine facture importante
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ – Réforme seuil franchise TVA
Le seuil unique de 25 000 € existe-t-il en 2026 ?
Non. La loi du 3 novembre 2025 a supprimé le seuil unique de 25 000 € prévu par la loi de finances pour 2025. En 2026, les seuils différenciés restent applicables selon l’activité.
Quel est le seuil de TVA pour une activité de vente en 2026 ?
Le seuil de base atteint 85 000 € et le seuil majoré s’élève à 93 500 €. Un dépassement de 85 000 € sans franchir 93 500 € entraîne la TVA au 1er janvier suivant.
Quel est le seuil de TVA pour une prestation de services en 2026 ?
Le seuil de base atteint 37 500 € et le seuil majoré est à 41 250 €. Le dépassement du seuil majoré fait cesser la franchise dès la date exacte du dépassement.
La TVA s’applique-t-elle au premier jour du mois du dépassement ?
Non lorsque vous dépassez le seuil majoré. La franchise cesse pour les opérations réalisées à compter de la date du dépassement. Le premier jour du mois concerne notamment l’effet d’une option volontaire, pas la sortie liée au seuil majoré.
Que se passe-t-il si je dépasse seulement le seuil de base ?
Vous conservez la franchise pendant l’année du dépassement si votre chiffre d’affaires reste sous le seuil majoré. Vous devenez redevable de la TVA au 1er janvier de l’année suivante.
Puis-je choisir la TVA avant de dépasser les seuils ?
Oui. Une entreprise éligible à la franchise peut opter volontairement pour le paiement de la TVA. Cette option prend effet au premier jour du mois au cours duquel vous la déclarez auprès du SIE.