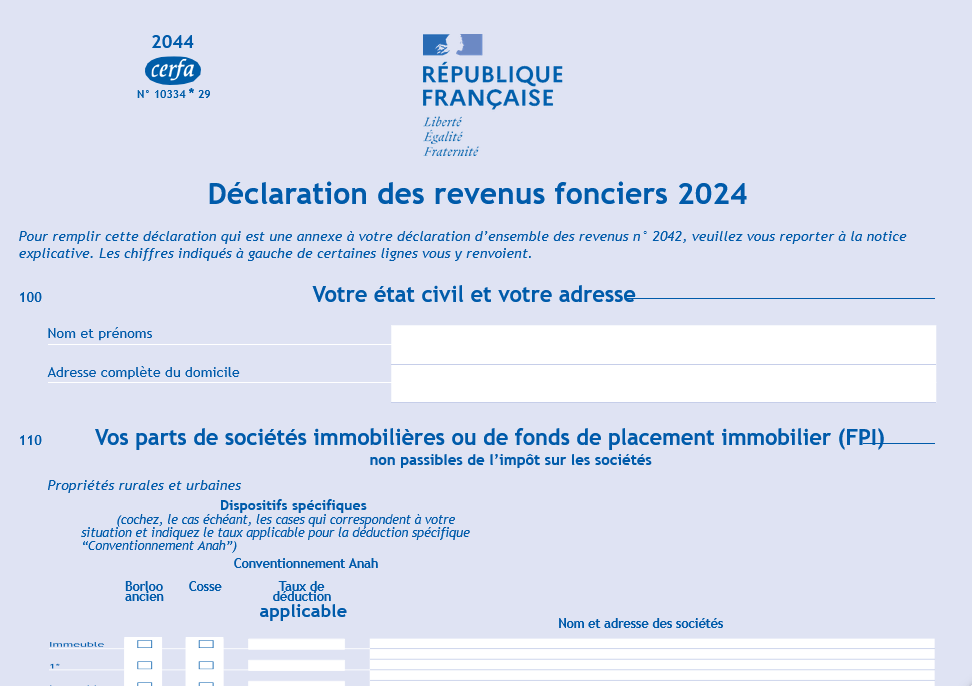
Déclaration des revenus fonciers 2024
Pour remplir cette déclaration qui est une annexe à votre déclaration d’ensemble des revenus n° 2042, veuillez vous reporter à la notice explicative. Les chiffres indiqués à gauche de certaines lignes vous y renvoient.
100 Votre état civil et votre adresse
| Nom et prénoms | |
| Adresse complète du domicile | |
110 Vos parts de sociétés immobilières ou de fonds de placement immobilier (FPI)
non passibles de l’impôt sur les sociétés
Propriétés rurales et urbaines
Dispositifs spécifiques
(cochez, le cas échéant, les cases qui correspondent à votre situation et indiquez le taux applicable pour la déduction spécifique “Conventionnement Anah”)
Conventionnement Anah
Borloo Cosse Taux de
ancien déduction
applicable Nom et adresse des sociétés
N’inscrivez pas les centimes
Immeuble 1* Immeuble 2* Immeuble 3* Immeuble 4* Immeuble 5* Immeuble 6*
115 Total de chaque ligne, à reporter page 4
* ou groupe d’immeubles de même nature ayant le même régime d’imposition.
120 Votre signature
2
Propriétés rurales
200 Caractéristiques des propriétés (cochez, le cas échéant, les cases qui correspondent à votre situation et indiquez le taux applicable pour la déduction spécifique “Conventionnement Anah”)
Dispositifs spécifiques
Conventionnement Anah Borloo Cosse Taux de
ancien déduction
applicable Nom et prénom du locataire
210 Recettes
| Loyers (ou fermages) bruts encaissés | ||||||
| Dépenses mises par convention à la charge des locataires | ||||||
| Recettes brutes diverses (y compris subventions ANAH et indemnités d’assurance) | ||||||
| Immeubles dont vous vous réservez la jouissance
Valeur locative réelle des propriétés dont vous vous réservez la jouissance |
||||||
| Total des recettes : lignes 211 à 214 |
Immeubles donnés en location
211
212
213
Immeuble 1 Immeuble 2 Immeuble 3
Nombre Nombre Nombre
de locaux de locaux de locaux
N’inscrivez pas les centimes
214
215
| Frais d’administration et de gestion
(Rémunérations des gardes et concierges ; rémunérations, honoraires et commissions versées à un tiers ; frais de procédure) |
||||||
| Autres frais de gestion : 20 € par local | ||||||
| Primes d’assurance | ||||||
| Dépenses de réparation, d’entretien et d’amélioration et en cas d’option, hors dépenses de travaux de rénovation énergétique reportées ligne ci-dessous (remplir la rubrique 400) | ||||||
| En cas d’option : dépenses de travaux de rénovation énergétique permettant à un bien de passer d’une classe énergétique E, F ou G à une classe A, B, C ou D (remplir la rubrique 400) | ||||||
| Charges récupérables non récupérées au départ du locataire | ||||||
| Indemnités d’éviction, frais de relogement | ||||||
| Taxes foncières, taxes annexes de 2024
(Taxe d’enlèvement des ordures ménagères : voir notice) |
||||||
| Régimes particuliers
Déductions spécifiques (sous certaines conditions : voir notice) 15 %, 30 %, 40 %, 45 %, 50 %, 60 %, 70 % ou 85 % de la ligne 215 |
||||||
| Immeubles en copropriété (uniquement pour les propriétaires bailleurs) Provisions pour charges payées en 2024 | ||||||
| Régularisation des provisions pour charges déduites au titre de 2023 | ||||||
| Total des frais et charges : lignes 221 à 229 – ligne 230 |
220 Frais et charges
221
222
223
224
224bis
225
226
227
228
229
230
240
250
| Revenus fonciers taxables
Ligne 215 – ligne 240 – ligne 250 |
||||||
| Réintégration du supplément de déduction (voir notice) | ||||||
| Bénéfice (+) ou déficit (–) : ligne 261 + ligne 262 |
260
261
262
263
3
et urbaines
Date d’acquisition
de l’immeuble Adresse (numéro et rue, commune et code postal)
Immeuble 4 Immeuble 5 Immeuble 6 Immeuble 7 Immeuble 8
Nombre Nombre Nombre Nombre Nombre de locaux de locaux de locaux de locaux de locaux
N’inscrivez pas les centimes
Total des lignes
à reporter page 4
400 Paiement des travaux
Descriptif des frais
N° de l’immeuble et nature des travaux Nom et adresse des entrepreneurs Date de paiement Montant
410 Intérêts d’emprunt
N° de l’immeuble (ou nom de la SCI ou du FPI), nom et adresse de l’organisme prêteur Date du prêt Intérêts versés
Calcul du résultat foncier, répartition du déficit
En cas de bénéfice,
420
Continuez les calculs ci-dessous (lignes 430 à 442) uniquement en cas de déficit
430 Déficit de l’année : calcul de répartition
| Total des revenus bruts : case A + case E + case H | |
| Total des intérêts d’emprunts : case C + case G | |
| Total des autres frais et charges : case B + case F | |
| Dont dépenses de travaux de rénovation énergétique : case J + case K |
431 €
432 €
433 €
434 €
435 Si la ligne 432 est supérieure à la ligne 431
| Report de la ligne 433 dans la limite de (10700 €(1)+ ligne 434) avec un maximum de 21 400 € | € À reporter case 4BC de votre déclaration n° 2042 | |
| Report de la ligne 433 pour son montant supérieur à la ligne 436 | €
€ € À reporter case 4BB de votre déclaration n° 2042 |
|
| Report de la différence : ligne 432 – ligne 431 | ||
| Total : ligne 437 + ligne 438 | ||
436
437
438
439
440 Si la ligne 432 est inférieure ou égale à la ligne 431
| Report de la ligne 420 dans la limite de (10700 €(1)+ ligne 434) avec un maximum de 21 400 € | € À reporter case 4BC de votre déclaration n° 2042 |
| Report de la ligne 420 pour son montant supérieur à la ligne 441 | € À reporter case 4BB de votre déclaration n° 2042 |
441
442
(1) ou 15 300 € si le résultat d’au moins un des immeubles relevant du dispositif de déduction spécifique « Cosse » dans le cadre d’une convention conclue avec l’Anah est déficitaire (voir paragraphe 228 de la notice)
450 Déficits antérieurs restant à imputer
Reportez colonne A, pour chaque année concernée, la part des déficits non encore imputés sur vos revenus fonciers antérieurs
Si vous avez déclaré
Années
Déficits rural et urbain non imputés au 31/12/2023
un bénéfice en ligne 420,* imputez ce bénéfice sur les déficits les plus anciens
Déficits restant à reporter au 31/12/2024
(Colonne A) (Colonne B) (Colonne C = A – B)
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| € € | € |
| XXXXXXXXXXXX XXXXXXXXXXXX | € |
2014
2015
2016
2017
2018
2019
2020
2021
2022
2023
2024
451 Montant total des déficits antérieurs non encore imputés au 31 décembre 2023
€ À reporter case 4 BD de votre déclaration n° 2042
* (et/ou un revenu foncier exceptionnel ou différé déclaré en ligne ØXX de votre déclaration de revenus n° 2042 C)
460 Vente ou abandon de la location d’un immeuble
En cas de vente ou de cessation de la location, en 2024, d’un immeuble (ou de cession de parts de sociétés immobilières) ayant donné lieu à un déficit imputable sur votre revenu global au cours de l’une des années 2021, 2022 ou 2023, indiquez les renseignements suivants :
Adresse de l’immeuble (ou dénomination et adresse de la société) Date de l’événement