
📄 Résumé
- La dissolution sci commence par une décision régulière des associés et la nomination d’un liquidateur.
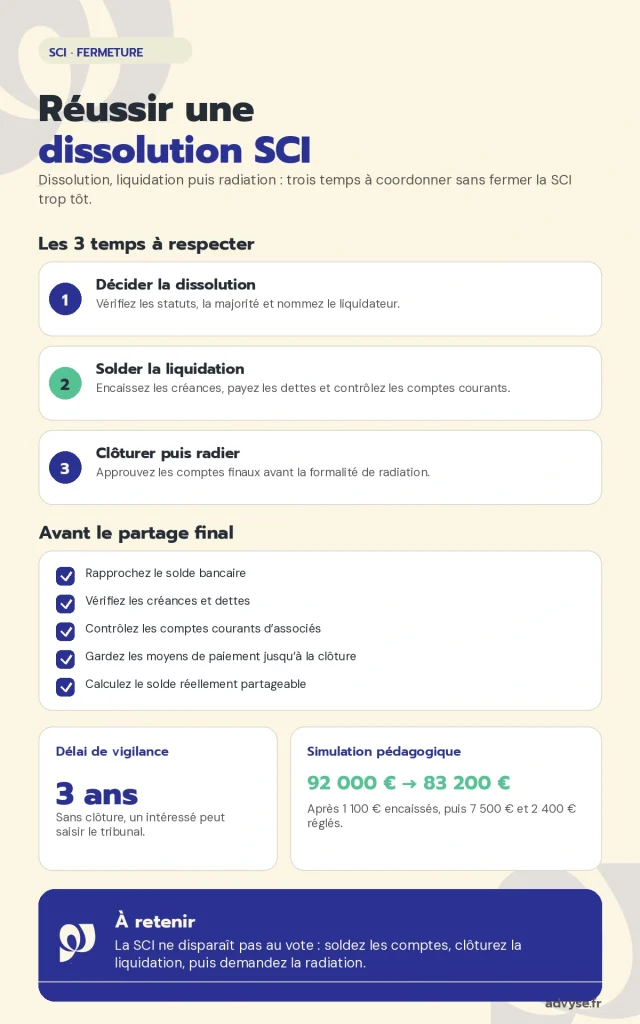
- La dissolution ouvre ensuite la liquidation → le liquidateur réalise l’actif et paie les dettes.
- La SCI conserve sa personnalité morale pendant la liquidation → elle continue d’exister pour terminer les opérations utiles.
- Les associés approuvent les comptes de liquidation → ils constatent un boni ou un mali avant le partage.
- Un dossier préparé avant le vote → vous évitez les comptes incomplets, les dettes oubliées et une radiation bloquée.
Votre SCI a vendu son dernier bien, son projet familial s’arrête ou les associés veulent simplement tourner la page ? Fermer la structure demande davantage qu’un vote de dissolution.
Pour réussir une dissolution sci, vous devez distinguer trois temps : dissolution, liquidation et radiation. Le vote ouvre la liquidation, puis le liquidateur réalise les actifs et paie les dettes. Les associés approuvent enfin les comptes avant la radiation.
Vous devez donc organiser la décision, régler les comptes, traiter les actifs restants et préparer la radiation. Une étape oubliée peut maintenir la SCI ouverte plus longtemps que prévu.
Advyse vous accompagne dans ces étapes, en commençant par contrôler les statuts, la comptabilité et la situation des associés. Le cabinet identifie alors les opérations à solder avant la clôture.
Vous allez comprendre dans cet article quelles décisions préparer, quels chiffres vérifier et à quel moment l’Expert-comptable devient utile.
Comment décider une dissolution sci dans les règles ?
La dissolution anticipée d’une SCI repose sur une décision régulière des associés. Vous devez dès lors vérifier les statuts avant de convoquer l’assemblée et de fixer la majorité applicable.
Relisez les statuts avant le vote
Les statuts organisent souvent la majorité, la convocation et les modalités de décision. Commencez par identifier la clause de dissolution anticipée. Puis vérifiez qui vote et comment la décision doit être constatée.
Une SCI familiale peut réunir peu d’associés, mais le formalisme reste déterminant. À condition que le vote respecte les statuts, le procès-verbal sécurise la suite. Une décision irrégulière fragilise le dossier parce que le liquidateur et les tiers s’appuient sur le procès-verbal.
Le Code civil énumère les causes de dissolution d’une société, dont la dissolution anticipée décidée par les associés.
📅 Faites vérifier vos statuts et votre calendrier de dissolution avant de convoquer les associés.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Nommez le liquidateur dès la décision
La dissolution ouvre normalement une phase de liquidation. En revanche, elle ne ferme pas immédiatement la SCI. L’article 1844-8 du Code civil prévoit la nomination du liquidateur selon les statuts ou par les associés lorsque les statuts restent silencieux.
Le liquidateur prend alors le relais pour terminer les opérations nécessaires. Il recouvre alors les créances, règle les dettes et prépare les comptes qui serviront à la clôture.
Préparez la publicité et la formalité
La dissolution n’agit à l’égard des tiers qu’après sa publication. Dès lors, vous devez préparer l’avis de dissolution et le dossier de formalité sans laisser plusieurs semaines entre les documents.
Depuis le 1er janvier 2023, le guichet des formalités des entreprises centralise en ligne les démarches de modification et de cessation. Le guichet unique reçoit les formalités de cessation des sociétés.
Quelles opérations faut-il solder après la dissolution sci ?
Après le vote, la SCI ne disparaît pas immédiatement. Au contraire, sa personnalité morale subsiste pour les besoins de la liquidation jusqu’à la publication de la clôture. Vous devez donc continuer à suivre la comptabilité, la banque, les créances et les dettes.
Figez une situation comptable fiable
Commencez par établir une situation comptable récente. De son côté, le liquidateur doit recenser la trésorerie, les loyers à recevoir, les charges dues, les comptes courants d’associés et les éventuelles dettes fiscales.
Cette photographie évite de voter sur une vision ancienne. Puisque chaque mouvement après dissolution modifie le résultat de liquidation, le liquidateur doit pouvoir rapprocher chaque paiement d’une pièce.
Pour sécuriser cette lecture, notre dossier sur l’obligation comptable d’une SCI rappelle les pièces et suivis utiles selon le régime de la société.
⬇️Télécharger gratuitement notre modèle de statuts SCI
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Réalisez les actifs et payez les dettes
Le liquidateur transforme les actifs encore détenus en liquidités lorsque le partage l’exige. En revanche, il ne peut pas distribuer ces fonds avant d’avoir sécurisé les dettes restantes. Il recouvre aussi les créances et règle les fournisseurs, impôts ou emprunts encore ouverts.
Si la SCI détient encore un immeuble, les associés doivent arbitrer entre vente, attribution ou autre organisation compatible avec leur situation. Dans ce cas, une simulation chiffrée devient indispensable avant toute décision irréversible.
Une cession n’a pas le même effet qu’un simple transfert entre associés. Consultez notre analyse de la plus-value immobilière en SCI lorsque la liquidation implique la vente d’un bien.
Suivez les comptes courants d’associés
Les comptes courants représentent des créances ou des dettes entre la SCI et ses associés. À la différence du capital, leur remboursement suit leur solde réel. Avant le partage final, vous devez vérifier chaque solde et son origine.
Un compte courant oublié fausse la répartition parce qu’il ne se confond pas automatiquement avec le capital. Advyse rapproche alors les écritures, les relevés bancaires et les justificatifs avant de calculer le solde final.
| Élément à solder | Contrôle avant clôture |
|---|---|
| Trésorerie | Rapprocher le solde bancaire et les paiements restant à passer |
| Créances et dettes | Identifier les montants encaissables ou encore exigibles |
| Comptes courants | Vérifier le solde de chaque associé avant le partage |
💡 Bon à savoir
- Compte bancaire
→ conservez-le tant que des encaissements ou paiements restent nécessaires
→ impact : vous évitez de bloquer la liquidation. - Pièces justificatives
→ classez les actes, factures et relevés jusqu’à la clôture
→ impact : le compte final reste traçable.
Cas concret : une SCI familiale après la vente du dernier bien
Une SCI familiale compte trois associés. Elle détenait un appartement locatif vendu 310 000 €. Son capital atteint 10 000 € et son compte bancaire présente 92 000 € après remboursement de l’emprunt.
Les associés veulent fermer rapidement la SCI. Pourtant, la comptabilité présente encore 7 500 € de compte courant d’associé, 2 400 € de charges à payer et 1 100 € de créance locative.
Advyse construit d’abord une situation de liquidation. Le cabinet rapproche alors les trois postes restant à solder avant de calculer le montant distribuable.
| Poste | Montant |
|---|---|
| Compte courant associé | 7 500 € |
| Charges à payer | 2 400 € |
| Créance à encaisser | 1 100 € |
Les associés encaissent 1 100 €, puis règlent 7 500 € et 2 400 €. Sur ces trois postes, la trésorerie passe de 92 000 € à 83 200 € avant les autres opérations de liquidation. Ils évitent de cette façon de distribuer un montant supérieur au solde réellement disponible.
Quels risques peuvent retarder la clôture d’une dissolution sci ?
Une liquidation mal préparée peut durer beaucoup plus longtemps qu’une simple assemblée. Le Code civil prévoit même qu’après trois ans sans clôture, le ministère public ou tout intéressé peut saisir le tribunal. Le vrai risque vient par conséquent des opérations laissées ouvertes après la dissolution.
Distribuer la trésorerie trop tôt
La trésorerie visible sur le compte bancaire ne correspond pas toujours au montant partageable. Car des impôts, charges ou remboursements peuvent encore rester dus.
Le liquidateur doit aussi garder une marge suffisante pour les dernières écritures et les frais de clôture. Dans le cas contraire, chaque dépense tardive oblige les associés à revoir le partage déjà envisagé. Cette vérification devient particulièrement utile lorsque la SCI vient de vendre son unique immeuble.
Si les associés distribuent trop tôt, le liquidateur peut manquer de fonds pour régler une dette tardive. Dès lors, la clôture se complique et les associés doivent reconstituer une trésorerie suffisante.
📅 Faites contrôler les dettes, comptes courants et actifs avant d’approuver les comptes de liquidation.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Confondre dissolution et radiation
La dissolution marque le début de la liquidation, pas la disparition immédiate de la SCI. L’article 1844-8 maintient la personnalité morale jusqu’à la publication de la clôture.
Cette distinction change votre calendrier. Vous devez donc conserver les moyens de paiement, les pièces et la capacité d’agir au nom de la SCI jusqu’au terme des opérations.
Oublier le partage final
Après paiement des dettes et remboursement du capital, l’article 1844-9 organise le partage de l’actif entre les associés. La répartition suit en principe leurs droits aux bénéfices, sauf clause ou convention contraire.
Le Code civil encadre le partage de l’actif après liquidation. Vous devez par conséquent vérifier les droits de chaque associé avant toute distribution.
💡 Bon à savoir
- Délai de liquidation
→ surveillez les opérations qui restent ouvertes après la dissolution
→ impact : vous évitez qu’un dossier dormant s’étire sur plusieurs exercices. - Alternative à la fermeture
→ vérifiez si une sortie d’associé répond mieux au besoin
→ impact : vous évitez une dissolution inutile.
Comment Advyse sécurise-t-il votre dissolution sci jusqu’à la radiation ?
Advyse intervient surtout sur les points qui bloquent concrètement une fermeture : comptes non soldés, pièces manquantes, répartition incertaine et calendrier mal coordonné. Notre Expert relie les décisions juridiques aux chiffres de liquidation.
Advyse prépare le calendrier de clôture
Advyse liste les décisions, les opérations comptables et les formalités dans un seul calendrier. D’abord, le cabinet identifie ce qui doit être réglé avant le vote. Puis, il distingue les tâches de dissolution des tâches de liquidation.
Cette méthode évite de demander une radiation alors que des mouvements restent encore à enregistrer. Pour anticiper les pièces, le guide sur la cession de parts de SCI aide aussi à comparer une fermeture avec une sortie ciblée d’associé.
⬇️Télécharger gratuitement notre guide complet SCI
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse contrôle les comptes de liquidation
Le Cabinet comptable Advyse rapproche la banque, les comptes courants, les dettes et les actifs. Notre professionnel calcule alors le résultat de liquidation et prépare les éléments nécessaires à la décision des associés.
L’Expert Advyse sépare le remboursement du capital, les comptes courants et le solde réellement partageable. Cette lecture évite de traiter toutes les sorties de trésorerie comme une seule distribution. Elle donne aussi aux associés une base commune avant l’approbation des comptes.
Un expert comptable SCI relie de cette façon les écritures finales aux justificatifs et à la répartition prévue entre associés.
Advyse prépare un dossier exploitable
Advyse rassemble les comptes, le procès-verbal, les justificatifs et les éléments de formalité. Au final, le dirigeant sait quels documents signer et quelles opérations restent à terminer avant la radiation.
Vous pouvez aussi tester vos hypothèses patrimoniales avec les simulateurs Advyse avant de décider comment répartir ou réinvestir les sommes disponibles.
✔ À retenir
- Vérifiez les statuts
→ contrôlez la majorité et les règles de décision avant le vote
→ impact : vous sécurisez la dissolution. - Soldez les comptes
→ recensez actifs, dettes et comptes courants
→ impact : vous calculez un solde de liquidation fiable. - Respectez les trois temps
→ dissolution, liquidation puis radiation
→ impact : vous évitez de fermer trop tôt les moyens d’action de la SCI. - Préparez le partage
→ rapprochez les droits des associés et les comptes finaux
→ impact : vous réduisez les contestations au moment de distribuer l’actif.
Conclusion
Une dissolution préparée avec des comptes à jour vous permet de fermer la SCI sans laisser une dette, une créance ou un compte courant en suspens.
La procédure paraît lourde surtout lorsque les chiffres et les formalités avancent séparément. Un calendrier unique rend toutefois chaque décision plus lisible.
Faites établir la situation de liquidation par Advyse avant de distribuer les fonds. Vous pourrez alors organiser la clôture et la radiation sur une base solide.
📅 Préparez votre dissolution de SCI avec des comptes soldés et un calendrier clair.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la dissolution SCI
Comment dissoudre une SCI volontairement ?
Les associés décident la dissolution selon les règles prévues par les statuts et nomment un liquidateur. Ce dernier mène alors la liquidation avant l’approbation des comptes et la radiation.
La dissolution ferme-t-elle immédiatement la SCI ?
Non. La SCI conserve sa personnalité morale pour les besoins de la liquidation jusqu’à la publication de la clôture. Le liquidateur continue dès lors d’agir au nom de la société pendant cette période.
Que devient l’argent restant après liquidation ?
Les associés paient d’abord les dettes et remboursent le capital avant le partage de l’actif restant. L’article 1844-9 du Code civil organise alors la répartition selon leurs droits aux bénéfices, sauf règle différente.
Combien de temps peut durer une liquidation de SCI ?
La durée dépend des actifs à vendre, des créances à encaisser et des dettes à régler. Après trois ans sans clôture, l’article 1844-8 permet au ministère public ou à tout intéressé de saisir le tribunal.
Puis-je dissoudre ma SCI sans Expert-comptable ?
Vous pouvez gérer les décisions avec vos associés. Un Expert-comptable devient utile lorsque vous devez solder les comptes courants, calculer le résultat de liquidation ou fiabiliser la répartition finale.
Combien coûte l’intervention d’Advyse pour une dissolution de SCI ?
Le coût dépend du nombre d’opérations restant à solder, du régime fiscal et de la complexité des actifs. Advyse définit d’abord le périmètre comptable avant de chiffrer la mission.
Que se passe-t-il si une dette apparaît après la clôture ?
Une dette oubliée peut compliquer la fermeture et créer un litige entre les parties concernées. Advyse vérifie par conséquent les soldes, les justificatifs et les échéances avant l’approbation des comptes définitifs.