
📄 Résumé
- Le contrôle fiscal à distance prend souvent la forme d’un examen de comptabilité fondé sur vos fichiers comptables numériques.
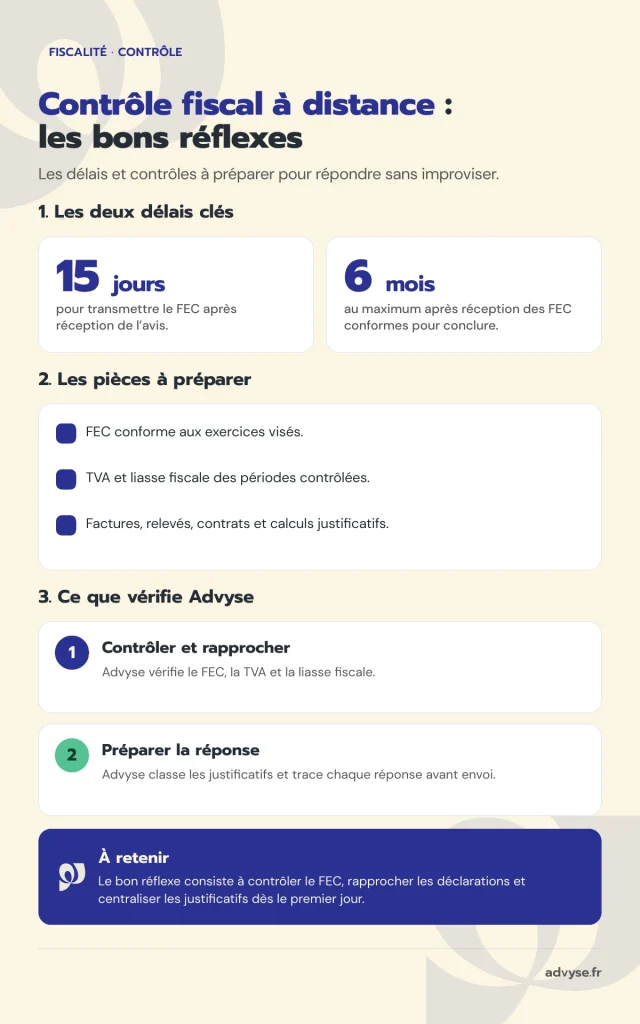
- Vous disposez de 15 jours après réception de l’avis pour transmettre votre FEC conforme à l’administration.
- L’administration peut trier, rapprocher et tester les écritures pour vérifier leur cohérence avec vos déclarations fiscales.
- Votre Expert-comptable en ligne peut contrôler le FEC, préparer les justificatifs et cadrer les réponses avant chaque envoi.
- Une préparation structurée réduit les réponses contradictoires et vous aide à respecter chaque délai de procédure.
Vous venez de recevoir un avis de contrôle fiscal alors que votre comptabilité et vos échanges se gèrent déjà en ligne ? Le délai peut vite devenir votre premier risque.
Vous devez identifier la procédure, extraire le bon FEC et rassembler les justificatifs. À défaut, une réponse improvisée peut créer des écarts entre comptabilité, TVA et liasse fiscale.
Un contrôle fiscal à distance permet à l’administration d’examiner une comptabilité informatisée sans intervention physique dans vos locaux. Vous recevez d’abord un avis d’examen de comptabilité.
Vous disposez ensuite de 15 jours pour transmettre une copie conforme du fichier des écritures comptables. L’administration dispose de six mois après réception des fichiers conformes pour conclure.
Advyse organise chaque étape autour des documents réellement demandés. De son côté, Notre Expert vérifie les données, prépare les réponses et suit le calendrier avec vous.
Comment se déroule un contrôle fiscal à distance de votre comptabilité ?
Le contrôle fiscal à distance commence par un avis d’examen de comptabilité, puis se concentre sur votre FEC et vos données fiscales. L’administration travaille depuis ses propres locaux.
D’abord, vous identifiez les exercices visés. Puis vous transmettez les fichiers demandés et vous répondez aux questions complémentaires dans un cadre contradictoire.
L’avis précise la période contrôlée
L’administration engage l’examen après l’envoi d’un avis. Dans ce cas, le document précise les années soumises au contrôle et rappelle votre droit à l’assistance d’un conseil.
L’article L47 du Livre des procédures fiscales protège ce droit. Vous pouvez organiser immédiatement le suivi avec votre Expert-comptable plutôt que répondre seul.
Le texte officiel confirme votre droit à l’assistance d’un conseil pendant le contrôle fiscal.
📅 Faites contrôler votre FEC avant de répondre à l’administration.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Le FEC devient le premier document technique
Vous transmettez une copie de vos fichiers des écritures comptables dans les 15 jours suivant la réception de l’avis. Ce délai impose une préparation rapide.
Votre FEC doit correspondre aux exercices visés et respecter le format attendu. Dans ce cas, un contrôle préalable limite les anomalies de dates, journaux, comptes ou libellés.
Le BOFiP détaille les modalités de transmission du FEC lors d’un examen de comptabilité.
L’administration réalise ses propres traitements
L’administration peut trier, classer et rapprocher les écritures avec vos déclarations. Elle a aussi le pouvoir de tester les fichiers transmis pour identifier des incohérences.
Ainsi, une différence entre chiffre d’affaires comptable et déclarations de TVA peut déclencher une question ciblée. Vous devez alors documenter l’écart avec des pièces cohérentes.
Advyse détaille le cadre général dans son guide sur le contrôle fiscal d’une entreprise.
Quels documents préparer pour un contrôle fiscal à distance sans perdre de temps ?
Vous devez préparer le FEC, les déclarations fiscales et les justificatifs liés aux écritures que l’administration peut rapprocher. Le bon ordre évite les réponses dispersées.
À la différence d’un simple archivage, la préparation vise la cohérence. Chaque montant significatif doit pouvoir rejoindre une facture, un relevé, un contrat ou un calcul fiscal.
Commencez par le périmètre exact de l’avis
Vous listez les exercices, impôts et périodes mentionnés. Puis vous séparez les pièces par thème : ventes, achats, TVA, immobilisations, rémunérations et opérations exceptionnelles.
Cette méthode empêche l’envoi de documents inutiles. De son côté, la relecture devient plus simple, car chaque pièce répond à une question précise du contrôle.
⬇️Télécharger gratuitement notre modèle de mandat de représentation pour contrôle fiscal
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Rapprochez le FEC des déclarations déposées
L’Expert Advyse compare les totaux comptables avec la liasse fiscale et les déclarations de TVA. Puis il repère les écarts qui méritent une explication documentée.
Si un écart provient d’une écriture de régularisation, vous préparez la pièce et le raisonnement avant toute demande. Vous réduisez ainsi le risque d’une réponse contradictoire.
Vous pouvez compléter cette vérification avec le dossier Advyse sur les réflexes à adopter face à un contrôle fiscal.
Classez les justificatifs par question potentielle
Vous gagnez du temps si chaque dossier contient la facture, le paiement et l’explication comptable associés. En parallèle, l’Expert Advyse prépare un index de pièces.
Le contrôle devient alors plus lisible. Donc, vous évitez surtout d’envoyer plusieurs versions d’un même justificatif à des dates différentes.
| Élément à contrôler | Vérification avant envoi | Risque évité |
|---|---|---|
| FEC | Format, période, journaux, comptes | Fichier rejeté ou incomplet |
| TVA | Rapprochement ventes, achats et déclarations | Écart non expliqué |
| Justificatifs | Facture, paiement, contrat, calcul | Réponse incomplète |
Vous pouvez aussi préparer un journal de contrôle interne. Il associe chaque demande à une date, un responsable, une pièce et une réponse validée.
Cette trace devient utile si l’administration revient sur une écriture plusieurs semaines plus tard. Dans ce cas, vous retrouvez immédiatement la version transmise et son contexte.
Pour les écritures sensibles, l’Expert Advyse vérifie également la chronologie. Une facture, un avoir ou une régularisation doit rester cohérent avec sa date comptable et sa déclaration fiscale.
Vous évitez ainsi de justifier un montant avec une pièce créée après la période concernée. Cette vérification renforce la lisibilité de votre dossier sans multiplier les documents.
Pour préparer une délégation formelle, Advyse met aussi à disposition un modèle adapté au contrôle fiscal.
💡 Bon à savoir
- Le délai de 15 jours porte sur le FEC
→ préparez le fichier dès réception de l’avis
→ impact : vous conservez du temps pour contrôler sa conformité. - Chaque réponse doit rester traçable
→ archivez la demande, la pièce et la réponse envoyée
→ impact : vous évitez les versions contradictoires.
Cas concret : une société de conseil reçoit un avis d’examen de comptabilité
Une SAS de conseil réalise 720 000 € de chiffre d’affaires annuel avec six salariés. Sa comptabilité fonctionne entièrement dans le cloud.
Le dirigeant reçoit un avis portant sur deux exercices. Il doit transmettre le FEC dans 15 jours et redoute plusieurs écarts de TVA.
L’Expert Advyse extrait les deux FEC, contrôle leur structure et rapproche les comptes de TVA avec les déclarations déposées. Puis il classe les justificatifs des écarts repérés.
| Contrôle | Constat | Action |
|---|---|---|
| FEC exercice N-1 | Format conforme | Conserver la version validée |
| TVA collectée | Écart identifié | Documenter la régularisation |
| Pièces clients | Dossier complet | Indexer les justificatifs |
Le dirigeant transmet un FEC validé dans le délai. Il garde un dossier unique couvrant 2 exercices pour répondre aux questions suivantes sans reconstruire l’historique.
Quels risques augmentez-vous si vous gérez seul un contrôle fiscal à distance ?
Le principal risque vient d’une réponse techniquement juste mais incohérente avec une autre déclaration. À l’inverse d’un examen manuel isolé, le contrôle à distance facilite les rapprochements automatiques entre données.
Pourtant, vous gardez vos garanties de procédure. Vous pouvez vous faire assister par le conseil de votre choix et présenter vos observations avant la conclusion du contrôle.
📅 Sécurisez vos réponses avant le prochain échange avec le vérificateur.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Un FEC mal préparé fragilise le calendrier
L’article L47 AA impose l’envoi du FEC dans un délai de 15 jours. Si vous ne respectez pas cette obligation, l’administration peut annuler la procédure d’examen de comptabilité.
Cette annulation ne signifie pas la fin du contrôle. Au contraire, l’administration peut choisir une autre procédure de contrôle plus adaptée à la situation.
L’article L47 AA décrit le délai de transmission du FEC et le délai maximal de six mois.
Une réponse isolée peut créer une nouvelle question
Une facture explique parfois une écriture, mais elle ne justifie pas toujours son traitement fiscal. Par conséquent, vous reliez la pièce au raisonnement comptable et fiscal.
Si plusieurs personnes répondent sans coordination, le vocabulaire et les montants peuvent varier. Dès lors, l’administration peut demander des précisions supplémentaires.
La durée de six mois ne dispense pas d’anticiper
L’administration envoie sa conclusion au plus tard six mois après réception des FEC conformes. Ce délai encadre la procédure, mais les demandes peuvent arriver bien avant.
Vous gagnez alors à préparer un dossier de contrôle dès la première semaine. Cette organisation réduit les recherches urgentes pendant les échanges.
💡 Bon à savoir
- L’administration peut traiter vos données
→ elle peut trier et rapprocher les écritures avec vos déclarations
→ impact : chaque écart mérite une explication documentée. - Votre droit au conseil reste entier
→ l’avis doit rappeler cette faculté
→ impact : vous pouvez cadrer les échanges avec votre Expert-comptable.
Comment un Expert-comptable en ligne peut-il vous accompagner pendant le contrôle fiscal à distance ?
Un Expert-comptable en ligne peut intervenir sur toute la chaîne documentaire : FEC, rapprochements, justificatifs, réponses et suivi des délais. La distance ne supprime pas le rôle du conseil.
Au final, le vrai avantage vient de la centralisation. Vous partagez un dossier unique, vous gardez une trace des demandes et vous préparez chaque réponse avant transmission.
⬇️Télécharger gratuitement notre guide chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
L’Expert-comptable en ligne contrôle les fichiers avant l’envoi
L’Expert Advyse vérifie la cohérence technique du FEC et compare les grands équilibres avec les déclarations. Ensuite, il isole les écritures qui demandent un justificatif.
Cette organisation réduit les recherches inutiles. De son côté, le dirigeant sait exactement quel document soutient chaque réponse.
Pour piloter ce suivi à distance, vous pouvez travailler avec un expert comptable en ligne qui centralise les échanges et vos pièces comptables.
Advyse prépare vos réponses sans parler à votre place
Le Cabinet comptable Advyse reformule les points techniques avec des faits, des montants et des pièces. Vous validez ensuite les éléments qui concernent directement votre activité.
En revanche, notre Expert évite les réponses trop larges. Chaque envoi reste limité au périmètre de la demande et aux documents utiles.
La page Advyse consacrée à la fiscalité des entreprises présente les travaux fiscaux que le cabinet peut suivre avec vous.
Advyse prépare aussi une matrice de suivi des demandes. Vous visualisez la date de réception, le délai, la pièce attendue et l’état de validation.
Si une question touche plusieurs exercices, la matrice sépare les réponses par période. Cette méthode limite les mélanges entre écritures comparables mais fiscalement distinctes.
Le cabinet garde un historique unique du contrôle
Advyse classe les avis, demandes, pièces et réponses dans un dossier chronologique. Après ce classement, notre Expert contrôle la cohérence avant chaque nouvel échange.
Vous pouvez aussi utiliser les simulateurs Advyse pour tester certaines hypothèses chiffrées séparément du dossier de contrôle.
✔ À retenir
- Identifiez immédiatement la procédure
→ l’avis précise les exercices et votre droit à un conseil
→ impact : vous organisez la réponse dès le premier jour. - Contrôlez le FEC avant transmission
→ le délai prévu atteint 15 jours
→ impact : vous réduisez le risque d’un fichier non conforme. - Rapprochez comptabilité et déclarations
→ documentez les écarts avant les questions
→ impact : vos réponses restent cohérentes. - Centralisez tous les échanges
→ gardez une version unique de chaque pièce et réponse
→ impact : vous conservez un historique exploitable.
Conclusion
Une préparation structurée du contrôle fiscal à distance vous permet de répondre vite sans sacrifier la cohérence. Dès lors, vous gardez la maîtrise du FEC, des justificatifs et du calendrier.
Vous n’avez pas besoin de transformer chaque demande en chantier interne. Au final, un dossier partagé et une relecture technique suffisent souvent à fluidifier les échanges.
Confiez à Advyse le contrôle de vos fichiers et préparez chaque réponse avant son envoi à l’administration.
📅 Préparez votre contrôle fiscal à distance avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le contrôle fiscal à distance
Un contrôle fiscal peut-il vraiment se dérouler entièrement à distance ?
Oui. L’examen de comptabilité permet à l’administration d’analyser vos fichiers depuis ses locaux. Vous transmettez le FEC et les éléments demandés sans intervention initiale dans l’entreprise.
Quel délai avez-vous pour envoyer le FEC ?
Vous disposez de 15 jours à compter de la réception de l’avis d’examen de comptabilité. Préparez donc l’extraction et le contrôle du fichier dès réception.
Combien de temps peut durer un examen de comptabilité à distance ?
L’administration dispose au plus de six mois après réception des FEC conformes pour envoyer une proposition de rectification ou signaler l’absence de rectification.
Pouvez-vous répondre vous-même à l’administration ?
Oui, mais vous devez vérifier la cohérence de chaque réponse avec votre comptabilité et vos déclarations. Advyse peut relire les pièces et le raisonnement avant l’envoi.
Un Expert-comptable en ligne peut-il vous représenter ?
Votre avis rappelle votre droit à l’assistance d’un conseil. Selon la mission retenue, votre Expert-comptable peut préparer les réponses et intervenir dans le cadre prévu par votre mandat.
Combien coûte l’aide d’un Expert-comptable pendant un contrôle fiscal ?
Le coût dépend du nombre d’exercices, du volume de pièces et des anomalies à analyser. Advyse définit la mission après lecture de l’avis et du périmètre demandé.
Que faire si votre FEC contient déjà une anomalie ?
Ne corrigez pas le fichier au hasard. Identifiez l’origine de l’anomalie, conservez la traçabilité et demandez à l’Expert Advyse de vérifier la correction adaptée.