
📄 Résumé
- La cession actions sasu dépend principalement de un droit d’enregistrement de 0,1 % du prix ou de la valeur réelle supérieure
- Un acte de cession s’enregistre dans le mois → préparez le calendrier avant la signature
- Le PFU atteint 31,4 % en 2026 pour un particulier → préparez le calendrier avant la signature
- La plus-value part du prix de vente diminué du prix fiscal d’acquisition → préparez le calendrier avant la signature
- Advyse chiffre les droits, la plus-value et le net vendeur → vous décidez avec un montant net avant de vous engager
Vous vendez les actions de votre SASU et vous craignez qu’une bonne offre cache une lourde facture fiscale ? Le prix négocié ne correspond pas au montant disponible après impôts.
Vous devez séparer le droit d’enregistrement, la plus-value du vendeur et les formalités déclaratives. Une erreur de date ou d’assiette peut alourdir le coût.
Advyse reprend votre prix d’origine, le prix négocié et vos moins-values éventuelles. L’Expert Advyse compare le PFU et le barème lorsque votre situation le justifie.
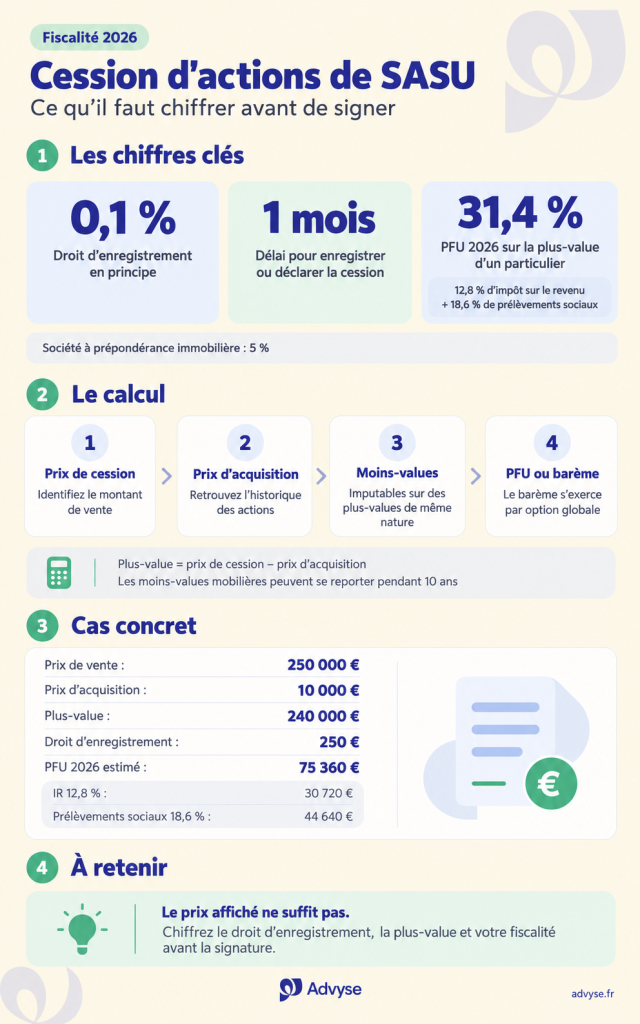
Pour une cession d’actions de SASU en 2026, le droit atteint en principe 0,1 % du prix. Le vendeur personne physique supporte par défaut un PFU de 31,4 % sur la plus-value imposable. Ce taux réunit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La cession doit aussi être enregistrée ou déclarée dans le mois selon sa forme.
Vous pourrez chiffrer le coût, réunir les pièces utiles et préparer votre déclaration avant la signature définitive.
Quel droit d’enregistrement payez-vous sur une cession d’actions de SASU ?
Le droit d’enregistrement atteint normalement 0,1 % de l’assiette taxable. L’article 726 du CGI prévoit ce taux pour les actions de sociétés par actions non cotées. En revanche, une société à prépondérance immobilière relève d’un taux de 5 %. Vérifiez la composition de l’actif avant de retenir 0,1 %.
Le taux de 0,1 % vise les actions d’une SASU classique
Une SASU émet des actions. À l’inverse, une EURL émet des parts sociales. Cette différence modifie le droit payé lors de la vente des titres.
L’administration fiscale applique 0,1 % aux actions d’une société par actions hors prépondérance immobilière. Ainsi, une vente de 250 000 € génère 250 € de droits.
L’administration retient le prix indiqué et les charges qui s’y ajoutent. Si la valeur réelle dépasse ce total, elle peut prendre cette valeur comme assiette.
La Direction générale des Finances publiques détaille le taux et le délai sur sa page consacrée aux cessions de droits sociaux.
Pour approfondir la vente de titres d’une société par actions, consultez la fiscalité d’une cession de titres de SAS.
Le délai d’un mois impose un calendrier précis
Quand les parties signent un acte, elles accomplissent l’enregistrement dans le mois suivant sa date. Sans acte, l’une des parties déclare la cession dans le même délai.
D’abord, fixez la date juridique de la cession. Ensuite, préparez l’acte ou les données déclaratives. Au final, programmez le paiement avant l’expiration du mois.
La valeur réelle peut devenir le principal sujet de contrôle
Un prix faible ne réduit pas automatiquement le droit. L’administration peut comparer le montant déclaré avec la valeur réelle des titres.
Documentez la négociation si la SASU possède beaucoup de trésorerie, des contrats valorisables ou un actif immobilier important. Une valorisation étayée justifie mieux l’assiette retenue.
Vous pouvez préparer la négociation avec les méthodes d’évaluation d’une entreprise avant cession.
📅 Vous voulez connaître le coût fiscal de la cession avant la signature ? Advyse chiffre les droits et le calendrier à partir de votre prix de vente.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer la plus-value imposable lors de la cession d’actions de SASU ?
La plus-value mesure le gain fiscal du vendeur. Vous partez du prix de cession, puis vous retirez le prix fiscal d’acquisition des actions. Un apport, une transmission ou une opération sur le capital peut modifier les données. Reprenez donc l’historique des titres avant le calcul.
Le prix d’acquisition doit venir de vos justificatifs
Si vous avez créé la SASU, le prix d’acquisition correspond souvent aux sommes versées pour souscrire les actions. Si vous avez acheté les titres, le prix payé sert de base.
En revanche, une donation, une succession ou un apport peut modifier la valeur fiscale. Dans ce cas, reprenez l’acte d’origine et son traitement fiscal.
Rassemblez les statuts, les mouvements de titres et les preuves de versement. L’Expert Advyse refait alors la chronologie à partir de pièces vérifiables.
Le prix de cession doit refléter l’accord économique réel
Ainsi, le montant inscrit dans l’acte n’explique pas toujours le gain fiscal final. Advyse rapproche le contrat, les paiements et les conditions financières de la vente.
Advyse détaille aussi la déclaration des actions aux impôts pour réunir les informations utiles à votre déclaration.
⬇️Télécharger gratuitement notre modèle de contrat de cession d’actions
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les moins-values peuvent réduire la base taxable
L’administration permet d’imputer les moins-values mobilières sur les plus-values de même nature. Vous utilisez d’abord celles de l’année, puis celles reportées des dix années précédentes.
Cette règle peut réduire l’impôt de l’année de cession. À l’inverse, vous ne retirez pas une moins-value mobilière de votre revenu global.
Reprenez vos anciennes déclarations avant de comparer le PFU et le barème. Une moins-value oubliée augmente inutilement votre base taxable.
L’administration fiscale détaille le calcul et le report sur sa page dédiée aux cessions mobilières.
| Donnée à vérifier | Où la retrouver | Pourquoi elle compte |
|---|---|---|
| Prix de cession | Acte ou contrat de cession | Donne le montant reçu et la base de départ |
| Prix d’acquisition | Statuts, acte d’achat, donation ou succession | Réduit le gain fiscal selon les règles du dossier |
| Moins-values disponibles | Déclarations des dix années précédentes | Peuvent réduire la plus-value taxable |
| Date de cession | Acte ou accord des parties | Déclenche le délai d’enregistrement et l’année fiscale |
💡 Bon à savoir
- Prix déclaré
→ l’administration peut retenir une valeur réelle supérieure au prix lorsque les éléments du dossier le justifient.
→ impact : une valorisation documentée facilite la justification de l’assiette. - Moins-values
→ les moins-values mobilières restent reportables pendant dix ans selon les règles fiscales prévues.
→ impact : votre historique fiscal peut réduire l’impôt dû lors de la vente.
Cas concret : vente de toutes les actions d’une SASU pour 250 000 €
Une consultante a créé sa SASU en 2021 avec 10 000 € de capital versé en numéraire. Elle détient 1 000 titres et vend la totalité en 2026 pour 250 000 €. Elle ne possède aucune moins-value reportable. Elle reste résidente fiscale française.
La dirigeante regarde surtout le prix de 250 000 €. Elle pense que le droit de 0,1 % représente l’essentiel du coût fiscal. Pourtant, la plus-value de 240 000 € supporte une fiscalité personnelle bien plus élevée.
Advyse sépare d’abord le droit d’enregistrement de l’impôt du vendeur. Le droit atteint 250 € sur une base de 250 000 €. La plus-value atteint 240 000 €, car la dirigeante retire 10 000 € du prix de 250 000 €.
Advyse applique le PFU 2026 dans cette simulation. L’impôt sur le revenu atteint 30 720 € à 12,8 %. Les prélèvements sociaux atteignent 44 640 € à 18,6 %. Au final, le PFU atteint 75 360 €.
| Élément | Calcul | Montant |
|---|---|---|
| Droit d’enregistrement | 250 000 € × 0,1 % | 250 € |
| Plus-value | 250 000 € – 10 000 € | 240 000 € |
| Impôt sur le revenu | 240 000 € × 12,8 % | 30 720 € |
| Prélèvements sociaux | 240 000 € × 18,6 % | 44 640 € |
| PFU total | 30 720 € + 44 640 € | 75 360 € |
Résultat : La dirigeante constate que la fiscalité de la plus-value dépasse largement le droit d’enregistrement. Elle intègre donc 75 360 € de PFU dans son budget, selon les hypothèses retenues. Elle comparera aussi le barème avant sa déclaration 2027 des revenus 2026.
PFU ou barème progressif : quelle option coûte le moins en 2026 ?
Le PFU s’applique par défaut aux plus-values mobilières d’un particulier. Vous pouvez toutefois opter globalement pour le barème progressif. En 2026, le PFU atteint 31,4 %, dont 12,8 % d’impôt et 18,6 % de prélèvements sociaux. Votre tranche d’impôt et la date d’acquisition des titres peuvent changer le choix le moins coûteux.
Le PFU donne un taux lisible dès le départ
Le PFU permet d’estimer rapidement l’impôt sur une plus-value nette taxable. Pour 100 000 € de plus-value, le calcul brut atteint 31 400 € en 2026.
Ce taux donne une première vision de la trésorerie disponible. Pourtant, votre foyer peut détenir d’autres revenus mobiliers ou des titres acquis avant 2018.
L’administration fiscale confirme 12,8 % d’impôt sur le revenu. Depuis 2026, les prélèvements sociaux atteignent 18,6 % sur les plus-values mobilières.
La Direction générale des Finances publiques confirme le PFU 2026 sur sa fiche consacrée aux plus-values mobilières.
Le barème mérite une simulation dans certains profils
Vous exercez l’option pour le barème de façon globale sur les revenus et gains visés. Vous ne choisissez pas un régime différent pour chaque ligne.
Si votre tranche marginale reste faible, le barème peut devenir intéressant. De son côté, un contribuable fortement imposé peut obtenir l’effet inverse.
Les titres acquis ou souscrits avant le 1er janvier 2018 peuvent ouvrir des abattements sous conditions avec le barème. Dès lors, la date d’acquisition devient décisive.
📅 Vous hésitez entre PFU et barème ? Advyse simule les deux scénarios à partir de votre foyer fiscal et de l’historique de vos actions.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La déclaration 2027 reprend la vente réalisée en 2026
Une cession réalisée en 2026 entre dans la déclaration des revenus 2026, déposée en 2027. Selon le dossier, la déclaration 2074 peut détailler les plus-values et moins-values.
Le formulaire officiel reste accessible sur la page 2074 des Finances publiques.
Conservez le calcul, les actes et les justificatifs. De son côté, Advyse prépare les données qui expliquent le prix d’acquisition et les moins-values utilisées.
💡 Bon à savoir
- Option globale
→ le choix du barème porte globalement sur les revenus et gains qui entrent dans son champ.
→ impact : une simulation limitée à la cession peut fausser votre décision. - Année de déclaration
→ une vente réalisée en 2026 entre dans la déclaration des revenus 2026 déposée en 2027.
→ impact : préparez les justificatifs avant la période déclarative.
Comment préparer la cession d’actions de votre SASU sans mauvaise surprise fiscale ?
Une cession bien préparée commence avant la signature. Le prix, l’historique des titres et le calendrier déterminent les calculs. Réunissez donc les pièces avant la dernière négociation. Vous pourrez ensuite chiffrer le produit net disponible après impôts.
Réunissez les pièces qui prouvent vos chiffres
Commencez par les statuts, les actes d’augmentation de capital et le registre des mouvements de titres. Ajoutez les preuves de souscription, l’offre d’achat et le projet de contrat.
Chiffrez le net vendeur avant de fixer votre dernier prix
Un prix de 250 000 € ne laisse pas 250 000 € disponibles après la cession. Vous devez séparer le prix, l’impôt, les frais de conseil et les engagements du contrat.
Advyse établit un tableau de net vendeur avec plusieurs hypothèses de prix. Vous voyez alors l’effet fiscal de chaque scénario avant votre accord définitif.
Vous pouvez aussi consulter les simulateurs Advyse pour préparer vos premières hypothèses chiffrées.
⬇️Télécharger gratuitement notre guide Réussir sa cession d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Faites contrôler la cohérence entre acte, fiscalité et comptabilité
Advyse contrôle le prix d’acquisition, les mouvements de capital et les documents de cession. Le Cabinet comptable Advyse calcule ensuite la plus-value et reprend les moins-values disponibles.
Advyse vérifie aussi le calendrier d’enregistrement et la cohérence des montants avec les pièces comptables. Ce choix entraîne moins d’écarts entre le contrat et la déclaration.
Pour relier la cession au suivi comptable de votre société, consultez l’Expert-comptable SASU Advyse.
✔ À retenir
- chiffrer le droit d’enregistrement
→ le taux atteint en principe 0,1 % pour une cession d’actions de SASU hors prépondérance immobilière.
→ impact : vous connaissez le coût de la formalité avant la signature. - retrouver le prix fiscal d’acquisition
→ le calcul de la plus-value dépend de l’historique réel des actions.
→ impact : vous limitez les erreurs de base taxable. - reprendre les moins-values disponibles
→ elles peuvent s’imputer sur des plus-values de même nature selon les règles fiscales.
→ impact : vous ne payez pas d’impôt sur une base inutilement élevée. - comparer PFU et barème
→ le PFU atteint 31,4 % en 2026, mais le barème reste disponible sur option globale.
→ impact : vous choisissez à partir d’un calcul lié à votre foyer fiscal.
Conclusion
Une cession d’actions de SASU réussie ne se limite pas au prix négocié. Chiffrez le droit de 0,1 %, la plus-value et le PFU 2026 avant de signer. Vous connaîtrez ainsi votre net vendeur.
Advyse reprend vos justificatifs, calcule les scénarios et prépare les données fiscales utiles. Vous ne perdez pas de temps à reconstruire seul l’historique du capital.
Transmettez votre projet de cession et le prix envisagé à Advyse. Vous pourrez décider avec un chiffrage complet plutôt qu’avec une estimation rapide.
📅 Vous préparez la vente de vos actions de SASU ? Prenez rendez-vous avec un Expert Advyse pour chiffrer votre fiscalité avant la signature.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur la cession d’actions de SASU
Quel est le droit d’enregistrement sur une cession d’actions de SASU ?
Le droit atteint en principe 0,1 % du prix pour les actions d’une SASU hors prépondérance immobilière. Une société à prépondérance immobilière relève d’un taux de 5 %. Vérifiez donc l’actif avant le calcul.
Quel est le délai pour déclarer une cession d’actions de SASU ?
Vous enregistrez l’acte dans le mois suivant sa date. Sans acte, l’une des parties déclare la cession dans le même délai.
Comment calculer la plus-value sur la vente d’actions de SASU ?
Vous retirez le prix fiscal d’acquisition du prix de cession. Un apport, une donation, une succession ou une opération de capital peut modifier cette valeur.
Quel taux d’impôt s’applique à la plus-value en 2026 ?
Un particulier supporte par défaut un PFU de 31,4 % en 2026. Ce taux réunit 12,8 % d’impôt et 18,6 % de prélèvements sociaux.
Puis-je déduire une ancienne moins-value de ma plus-value de cession ?
Vous pouvez imputer des moins-values mobilières sur des plus-values de même nature. Les montants non utilisés peuvent rester reportables pendant dix ans.
Puis-je calculer la fiscalité de ma cession sans Expert-comptable ?
Vous pouvez faire un premier calcul lorsque l’historique des titres reste simple. Advyse intervient dès qu’un apport, une ancienne moins-value ou le barème modifie les données.
Combien coûte l’intervention d’Advyse pour préparer la cession ?
Le coût dépend des opérations sur les titres, des simulations et des documents à revoir. Advyse définit le périmètre avant les calculs, donc vous connaissez le prix avant les travaux.