
📄 Résumé
- Le SCI IR IS comparatif dépend principalement de votre fiscalité annuelle, de votre trésorerie et de votre projet de revente.
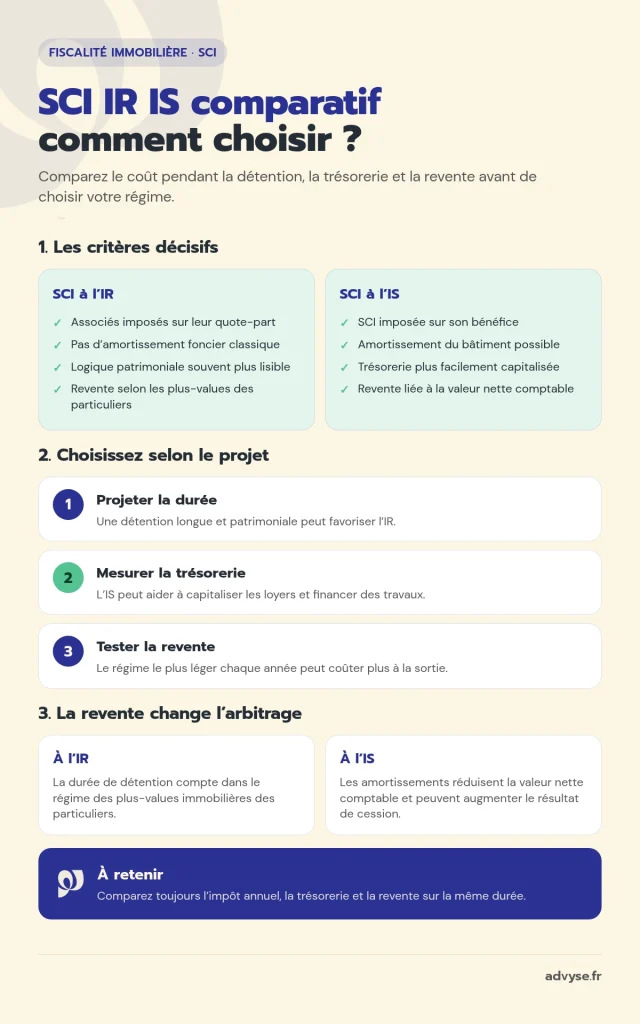
- À l’IR → chaque associé supporte l’impôt sur sa quote-part de résultat, même si la SCI garde la trésorerie.
- À l’IS → la SCI paie l’impôt sur son bénéfice et peut amortir le bâtiment.
- À la revente → l’IR relève du régime des plus-values immobilières des particuliers, tandis que l’IS raisonne avec la valeur nette comptable.
- Avant d’opter → comparez les deux scénarios jusqu’à la sortie, pas seulement sur la première année.
Vous hésitez entre l’IR et l’IS pour votre SCI parce que chaque régime paraît avantageux à un moment différent ? Le bon choix dépend rarement d’un seul taux.
Votre projet doit intégrer les loyers, les travaux, l’emprunt, votre fiscalité personnelle, la trésorerie conservée et la date de revente envisagée. D’abord, fixez votre horizon de détention et votre objectif de sortie : ces deux données changent souvent le résultat du comparatif.
L’Expert Advyse compare ces données sur la même durée. Il mesure ensuite l’écart pendant la détention puis à la sortie.
Un SCI IR IS comparatif utile répond donc à une question simple : quel régime laisse le meilleur résultat net sur l’ensemble de votre projet immobilier ?
Quels critères utiliser dans un SCI IR IS comparatif ?
Un comparatif fiable teste au minimum la fiscalité annuelle, les charges déductibles, la trésorerie, les distributions et la revente. Le taux d’impôt de la première année ne suffit pas, car l’avantage d’un régime peut disparaître plusieurs années plus tard.
Comparez votre fiscalité annuelle réelle
À l’IR, la SCI reste fiscalement transparente. De son côté, chaque associé déclare sa quote-part de résultat selon ses droits, même si la SCI ne distribue pas toute la trésorerie.
Votre charge dépend alors de votre situation personnelle. Une tranche marginale élevée peut alourdir le coût annuel, tandis qu’un déficit foncier peut améliorer le scénario dans certaines situations.
Le dossier Advyse sur le déficit foncier en SCI aide à mesurer cet effet lorsque vos travaux remplissent les conditions fiscales.
À l’IS, la société paie son propre impôt. Sous conditions, le taux réduit de 15 % peut s’appliquer sur une première tranche de bénéfice. Pourtant, ce taux ne doit jamais être isolé de la fiscalité future.
📅 Faites chiffrer votre SCI à l’IR et à l’IS avant de décider.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Mesurez les charges et l’amortissement
À l’IR, certaines charges foncières réduisent le revenu imposable selon leur nature. Les intérêts d’emprunt et plusieurs dépenses d’entretien peuvent ainsi peser dans l’arbitrage.
À l’IS, la comptabilité ajoute l’amortissement du bâtiment. En revanche, cette charge réduit souvent le bénéfice imposable sans sortie de trésorerie immédiate.
En revanche, l’amortissement diminue progressivement la valeur nette comptable. Cette mécanique devient décisive lors d’une vente, car elle augmente potentiellement le résultat de cession imposable à l’IS.
Pour prolonger cette comparaison, le dossier Advyse sur la plus-value d’une SCI détaille les écarts de traitement selon le régime.
Intégrez trésorerie, distributions et horizon
| Critère | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Contribuable | Associés sur leur quote-part | SCI sur son bénéfice |
| Amortissement du bâtiment | Non au régime foncier classique | Oui, selon les règles comptables et fiscales |
| Trésorerie conservée | Associés imposés malgré l’absence de distribution | Impôt d’abord au niveau de la société |
| Revente | Plus-value immobilière des particuliers sous conditions | Résultat calculé à partir de la valeur nette comptable |
SCI IR ou IS : quel régime selon votre projet ?
Le régime pertinent dépend surtout de ce que vous voulez faire du bien et de la trésorerie. Une logique patrimoniale longue ne produit pas le même arbitrage qu’un projet de capitalisation avec réinvestissement régulier.
Privilégiez l’IR pour une logique patrimoniale
L’IR garde un intérêt fort lorsque vous recherchez une détention longue, une location nue et une sortie relevant du régime des plus-values immobilières des particuliers.
La durée de détention joue alors un rôle majeur dans la fiscalité de sortie. Ce régime peut aussi rester cohérent lorsque les associés acceptent de payer l’impôt sur leur quote-part chaque année.
⬇️Télécharger gratuitement notre modèle de statuts de SCI
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Étudiez l’IS pour capitaliser dans la SCI
L’IS peut devenir pertinent lorsque la SCI conserve les loyers pour rembourser l’emprunt, financer des travaux ou préparer un nouvel investissement. L’amortissement réduit alors souvent le bénéfice annuel.
Cependant, cet avantage pendant la détention ne doit jamais masquer la fiscalité future. Une SCI qui amortit longtemps son immeuble réduit sa valeur nette comptable et prépare une base de cession potentiellement plus élevée.
Vérifiez la nature de la location
La location nue correspond au fonctionnement civil classique d’une SCI. Une activité commerciale, notamment la location meublée dans certaines conditions, peut modifier le régime fiscal applicable et les déclarations attendues.
Avant de comparer IR et IS, vérifiez donc l’activité réelle de la SCI. À l’inverse, un comparatif construit sur un régime juridiquement inadapté ne produit aucune décision fiable.
💡 Bon à savoir
- L’option à l’IS engage votre stratégie fiscale
→ l’article 239 du CGI autorise une renonciation pendant une période limitée.
→ impact : sans renonciation dans le délai, l’option devient irrévocable. - Le taux d’IS ne suffit pas
→ comparez aussi la fiscalité personnelle, les distributions et la revente.
→ impact : un faible impôt annuel peut cacher une charge plus lourde à la sortie.
Cas concret : l’IS paraît avantageux… jusqu’à la revente
Deux associés détiennent une SCI familiale. Elle possède un immeuble acheté 420 000 €, dont 70 000 € correspondent au terrain.
La SCI dégage environ 32 000 € de bénéfice annuel avant amortissement. Les associés envisagent une détention de 15 ans puis une revente à 620 000 €.
Advyse compare le même projet à l’IR et à l’IS, puis ajoute la revente au calcul.
| Étape | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Pendant 15 ans | Impôt chez les associés sur leur quote-part | Amortissement pouvant réduire le bénéfice annuel |
| Valeur du bâtiment | Pas d’amortissement foncier classique | Valeur nette comptable abaissée par les amortissements |
| Revente à 620 000 € | Régime des plus-values immobilières des particuliers | Écart avec la valeur nette comptable potentiellement plus important |
Sur 15 ans avec une revente à 620 000 €, l’IS peut alléger la fiscalité pendant la détention, mais la vente peut reprendre une partie de cet avantage. Au final, le comparatif doit mesurer le gain net final, pas seulement l’impôt annuel.
Comment comparer la revente d’une SCI à l’IR et à l’IS ?
La revente peut inverser le résultat d’un SCI IR IS comparatif. Plus la durée de détention s’allonge, plus l’écart entre le régime des particuliers à l’IR et la valeur nette comptable à l’IS mérite une simulation dédiée.
À l’IR, la durée de détention compte
Une cession relevant du régime des plus-values immobilières des particuliers prend en compte la durée de détention. Ce mécanisme peut devenir favorable lorsque votre projet s’inscrit dans un horizon patrimonial long.
Le calcul ne dépend pas uniquement de la différence entre prix d’achat et prix de vente. Votre horizon de sortie devient un critère aussi important que votre fiscalité annuelle.
📅 Mesurez la fiscalité de revente avant qu’une option durable ne vous enferme.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
À l’IS, les amortissements pèsent sur la sortie
À l’IS, le résultat de cession repose sur la valeur nette comptable du bien. Les amortissements pratiqués pendant la détention réduisent cette valeur.
Ainsi, un bâtiment comptabilisé 350 000 € au départ peut présenter une valeur nette bien plus faible après plusieurs années. Une vente à un prix élevé crée alors un écart de cession supérieur à une simple comparaison avec le coût d’origine.
De son côté, cette mécanique explique pourquoi l’IS peut sembler très performant pendant quinze ans puis perdre une partie de son avantage lors de la vente.
Une option à l’IS peut devenir irrévocable
L’article 239 du Code général des impôts permet une renonciation dans un délai limité. Dès lors, sans renonciation avant l’échéance prévue autour du cinquième exercice, l’option devient irrévocable.
Dès lors, vous devez intégrer la sortie dès l’option initiale. Dans ce cas, une SCI qui attend la veille de la vente pour comparer IR et IS peut ne plus pouvoir revenir sur son choix.
Le texte de référence reste l’article 239 du Code général des impôts.
💡 Bon à savoir
- Simulez la revente dès le départ
→ ajoutez un prix de vente et une année de sortie au comparatif.
→ impact : vous mesurez le coût total des deux régimes. - Contrôlez aussi vos obligations comptables
→ une SCI à l’IS tient une comptabilité plus structurée.
→ impact : vous intégrez les coûts de gestion dans le choix fiscal.
Les obligations pratiques sont détaillées dans le dossier Advyse sur l’obligation comptable d’une SCI.
Comment Advyse vous aide à choisir entre SCI à l’IR et SCI à l’IS ?
Advyse construit deux scénarios à partir de vos propres chiffres. Le cabinet ne compare pas deux taux isolés : il suit la fiscalité, la trésorerie et la sortie sur la même durée.
Le service de comptabilité SCI Advyse relie ce choix fiscal à la tenue comptable et aux déclarations annuelles.
Advyse construit deux scénarios complets
L’Expert Advyse reprend le prix du bien, la part de terrain, le financement, les loyers, les charges et les travaux. Il ajoute la situation fiscale des associés lorsque l’IR entre dans le comparatif.
Chaque scénario affiche ensuite l’impôt annuel, la trésorerie disponible et une hypothèse de revente. Ensuite, vous voyez l’écart cumulé après impôt sur l’ensemble du projet.
⬇️Télécharger gratuitement notre guide complet sur la SCI
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse sécurise l’option et les déclarations
Le Cabinet comptable Advyse vérifie le régime actuel, la nature des recettes et les obligations déclaratives. Si l’IS reste pertinent, il prépare l’option et organise la comptabilité adaptée.
Pour une SCI déjà à l’IS, l’Expert Advyse vérifie aussi si une renonciation reste juridiquement ouverte avant toute décision irréversible.
Advyse réévalue le choix si le projet change
Une transmission, une vente anticipée, de nouveaux travaux ou une modification des distributions peuvent déplacer l’intérêt économique du régime choisi.
Advyse actualise alors la simulation. Vous conservez ainsi une lecture cohérente entre comptabilité, fiscalité et stratégie patrimoniale.
Pour poser une première hypothèse avant l’étude, les simulateurs Advyse permettent de structurer vos niveaux de revenus, charges et trésorerie.
✔ À retenir
- Comparez toute la durée du projet
→ intégrez impôt annuel, trésorerie, distributions et revente.
→ impact : vous évitez de choisir sur un seul taux. - Chiffrez l’effet de l’amortissement
→ l’IS réduit souvent le bénéfice annuel mais diminue la valeur nette comptable.
→ impact : vous voyez la contrepartie à la cession. - Vérifiez le délai de renonciation
→ l’option à l’IS peut devenir irrévocable après la période prévue.
→ impact : vous évitez une décision impossible à corriger plus tard. - Travaillez sur vos chiffres réels
→ loyers, emprunt, travaux, fiscalité personnelle et prix de sortie doivent figurer dans la simulation.
→ impact : votre choix correspond à votre patrimoine.
Conclusion
Un SCI IR IS comparatif bien construit vous donne une vision complète du coût fiscal pendant la détention et à la revente.
Vous n’avez pas besoin de choisir au hasard entre un régime qui paraît léger aujourd’hui et un autre qui semble favorable demain. Une simulation sur vos propres chiffres rend l’arbitrage lisible.
Faites chiffrer les deux scénarios avant d’opter pour l’IS ou avant une opération immobilière importante. Vous déciderez avec le résultat net final en tête.
📅 Prenez rendez-vous avec un Expert Advyse pour arbitrer votre SCI sur vos chiffres réels.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur la SCI IR IS comparatif
Quels sont les principaux avantages d’une SCI à l’IR ?
La SCI à l’IR conserve un fonctionnement fiscal transparent et peut profiter du régime des plus-values immobilières des particuliers lors d’une cession éligible. Elle reste souvent cohérente avec une stratégie patrimoniale longue et une location nue.
Quels sont les principaux inconvénients d’une SCI à l’IR ?
Chaque associé supporte l’impôt sur sa quote-part de résultat même si la SCI conserve la trésorerie. Une fiscalité personnelle élevée peut donc peser pendant la détention et réduire la capacité de réinvestissement.
Quels sont les principaux avantages d’une SCI à l’IS ?
La SCI à l’IS peut amortir le bâtiment et réduire son bénéfice imposable pendant la détention. Elle peut aussi conserver davantage de trésorerie dans la société lorsque les associés ne distribuent pas immédiatement les résultats.
Quels sont les principaux inconvénients d’une SCI à l’IS ?
Les amortissements réduisent la valeur nette comptable et peuvent alourdir le résultat de cession lors de la revente. L’option peut aussi devenir irrévocable après le délai prévu par l’article 239 du CGI.
L’IS est-il toujours plus intéressant avec un emprunt ?
Non. Les intérêts et l’amortissement peuvent réduire le bénéfice imposable, mais la fiscalité de revente peut reprendre une partie de cet avantage. Advyse compare donc détention et sortie dans la même simulation.
Puis-je faire moi-même le comparatif SCI IR IS ?
Vous pouvez construire une première estimation avec vos loyers, charges, emprunt et hypothèse de vente. Un Expert Advyse peut ensuite contrôler les bases fiscales et les conséquences de l’option avant votre décision.
Que se passe-t-il si ma SCI a choisi le mauvais régime ?
La réponse dépend du régime actuel, de la date de l’option et des opérations déjà réalisées. Advyse vérifie d’abord si une renonciation ou une correction reste juridiquement ouverte avant de chiffrer les conséquences.