Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de procès-verbal des décisions du Président Distribution d’un acompte sur dividendes

Lorsqu’une société par actions simplifiée (SAS) souhaite verser un acompte sur dividendes, cette décision relève de la compétence du Président, sous réserve de la disponibilité d’un bénéfice distribuable établi à l’aide d’un bilan intermédiaire. Le procès-verbal des décisions du Président permet de formaliser la décision de distribution et d’en sécuriser les modalités. Il doit mentionner les motifs de la distribution, le montant du bénéfice dégagé, la part distribuée aux associés ainsi que la date effective du versement. Ce document est indispensable en cas de contrôle ou de vérification de la régularité de l’opération. Il est également important d’y inclure un rappel des règles fiscales applicables aux associés personnes physiques : prélèvement forfaitaire unique (PFU), prélèvements sociaux, et conditions de dispense éventuelle. Ces précisions garantissent la transparence et l’information des bénéficiaires. Advyse met à votre disposition un modèle de procès-verbal de distribution d’un acompte sur dividendes, clair, structuré et conforme aux règles comptables et fiscales.  

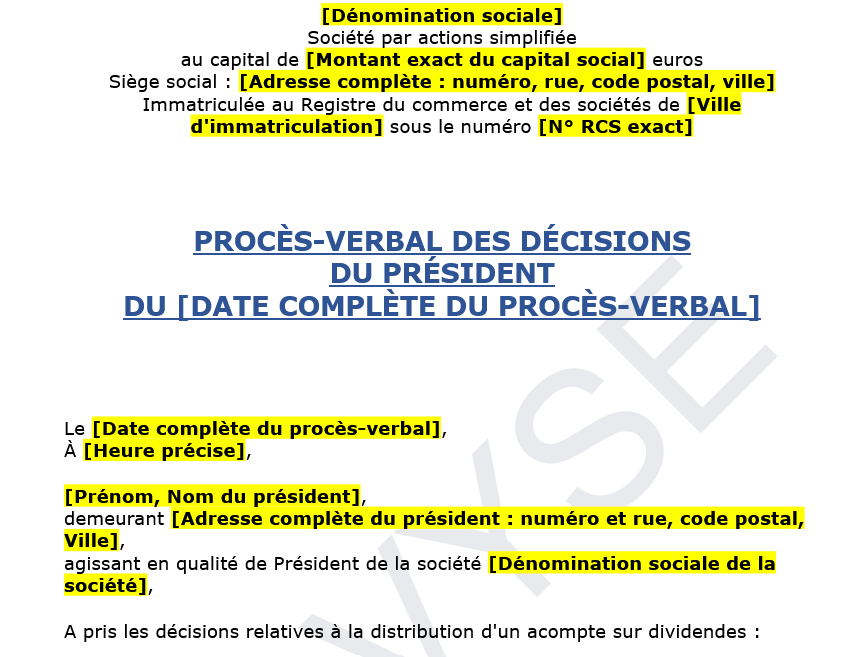
Le [Date complète du procès-verbal],
À [Heure précise],

[Prénom, Nom du président],
demeurant [Adresse complète du président : numéro et rue, code postal, Ville],
agissant en qualité de Président de la société [Dénomination sociale de la société],

A pris les décisions relatives à la distribution d’un acompte sur dividendes :


DISTRIBUTION D’UN ACOMPTE SUR DIVIDENDES

Le Président décide de procéder à la distribution d’un acompte sur dividendes.

Il expose l’intérêt et les motifs de cette distribution :

[Exposé détaillé des motifs justifiant l’intérêt économique et financier de la distribution d’un acompte sur dividendes (par exemple : résultats intermédiaires significatifs, disponibilité de trésorerie excédentaire, etc.)]

Puis, il indique qu’un bilan intermédiaire établi à la date du [Date précise d’établissement du bilan intermédiaire] fait apparaître un bénéfice distribuable de [Montant précis en euros du bénéfice intermédiaire] euros réalisé depuis la clôture de l’exercice précédent, après constitution des amortissements et provisions nécessaires, déduction faite des pertes antérieures éventuelles, et des sommes à porter en réserves conformément à la loi et aux statuts.

Il estime que ce bénéfice permet la distribution d’un acompte sur dividendes d’un montant total de [Montant précis de l’acompte sur dividendes, en chiffres et en toutes lettres] euros, montant inférieur au bénéfice distribuable susmentionné.

Cet acompte sur dividendes sera mis en paiement au siège social le [Date précise de paiement de l’acompte].

Cet acompte n’est pas éligible, pour les associés personnes physiques fiscalement domiciliées en France, à l’abattement prévu au 2° du 3 de l’article 158 du Code général des impôts.

Les associés seront informés, lors de l’encaissement de l’acompte sur dividendes, que les dividendes et distributions assimilées perçus par des personnes physiques depuis le 1er janvier 2018 sont soumis l’année de leur versement à un prélèvement forfaitaire unique (PFU) non libératoire de 12,8 % perçu à titre d’acompte, ainsi qu’aux prélèvements sociaux, au taux global de 17,2 %. Ces sommes sont déclarées et payées par l’établissement payeur au plus tard le 15 du mois suivant celui du versement des dividendes.

Peuvent demander à être dispensées du prélèvement forfaitaire non libératoire de 12,8 % au titre de l’impôt sur le revenu les personnes physiques appartenant à un foyer fiscal dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 euros (contribuables célibataires, divorcés ou veufs) ou 75 000 euros (contribuables soumis à une imposition commune). La demande de dispense doit être formulée sous la forme d’une attestation sur l’honneur auprès de l’établissement payeur au plus tard le 30 novembre de l’année précédant celle du paiement du dividende.

L’année suivante, les dividendes sont déclarés avec l’ensemble des revenus et soumis à l’impôt sur le revenu :

  • soit au prélèvement forfaitaire unique (PFU) de 12,8 %, pour les personnes physiques qui y ont intérêt ;
  • soit, en cas d’option expresse, au barème progressif après application, le cas échéant, d’un abattement de 40 %.

Les sommes versées au titre du prélèvement forfaitaire non libératoire s’imputent, selon le cas, sur le PFU ou l’impôt calculé au barème progressif. À défaut d’option pour le barème progressif, le PFU s’applique de plein droit.

De tout ce que dessus, il a été dressé le présent procès-verbal qui a été signé par le Président.


Fait à [Lieu précis de rédaction], le [Date complète],

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

aide juridique orleans
Publié le 9 septembre 2026

Comment bénéficier d’une aide juridique à Orléans pour régler les litiges de votre entreprise ?

Pour trouver une aide juridique à Orléans, commencez par qualifier le litige et son montant. La Maison de Justice et du Droit peut vous orienter gratuitement.

impot pension alimentaire
Publié le 7 septembre 2026

Les règles indispensables sur l’imposition d’une pension alimentaire reçue ou versée

Une pension alimentaire peut produire des effets fiscaux différents selon que vous la versez ou la recevez. Déduction, déclaration et justificatifs répondent à des règles précises qu’il vaut mieux connaître avant de remplir votre déclaration.

Quelles opérations entrent dans l'e-reporting ?
Publié le 7 septembre 2026

Tout savoir sur l’e-reporting facture électronique

Votre e-reporting peut être obligatoire même quand aucune facture électronique n’est émise au client. Ventes aux particuliers, clients étrangers et encaissements entraînent des transmissions différentes. Une organisation bien paramétrée limite les ressaisies et les écarts de TVA.

Nos clients parlent de nous...

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi

Akram

MARZOUKI

22 avril 2026

J’aurais même mis 10 sur 5 si c’était possible. Je suis vraiment impressionné par la qualité du service d’Advyse. Une réactivité incroyable et un accompagnement clair du début à la fin. KBIS obtenu en 3 jours, du jamais vu pour moi. Merci pour votre efficacité et votre professionnalisme. Un spécial remerciement à Jessica, Cynthia et Salma. Je recommande vivement.

Frederique

LESOURD

21 mars 2026

Merci à toute l’équipe. À Hassan surtout et Clément également. Au service juridique également qui a géré mon passage en EURL en un temps record .

Carole

23 mars 2026

Kenny

NEYMAR

9 février 2026

Neymar

NEYMAR

9 février 2026

Adnane

FILALI ANSSARI

Basma

ELHOUMAIDI

6 septembre 2025

Je recommande ce cabinet comptable pour les entrepreneurs qui veulent créer leur société et gérer la comptabilité de leur société