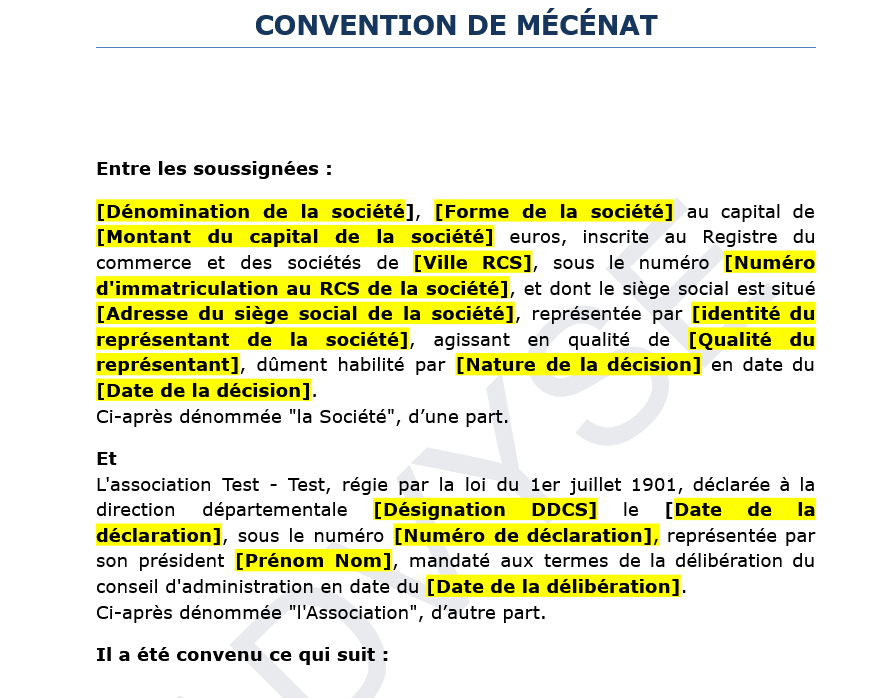
Entre les soussignées :
[Dénomination de la société], [Forme de la société] au capital de [Montant du capital de la société] euros, inscrite au Registre du commerce et des sociétés de [Ville RCS], sous le numéro [Numéro d’immatriculation au RCS de la société], et dont le siège social est situé [Adresse du siège social de la société], représentée par [identité du représentant de la société], agissant en qualité de [Qualité du représentant], dûment habilité par [Nature de la décision] en date du [Date de la décision].
Ci-après dénommée « la Société », d’une part.
Et
L’association Test – Test, régie par la loi du 1er juillet 1901, déclarée à la direction départementale [Désignation DDCS] le [Date de la déclaration], sous le numéro [Numéro de déclaration], représentée par son président [Prénom Nom], mandaté aux termes de la délibération du conseil d’administration en date du [Date de la délibération].
Ci-après dénommée « l’Association », d’autre part.
Il a été convenu ce qui suit :
ARTICLE 1 – Objet de la convention
Par la présente, les parties conviennent expressément que la société apporte à l’association un soutien financier d’un montant de [montant hors taxe] euros. Cette contribution est destinée exclusivement à la réalisation d’une création [type d’œuvre : artistique, éducative, scientifique…] répondant au thème général suivant : [intitulé du thème].
L’association demeure libre dans le choix précis du sujet, de la forme ainsi que des moyens mis en œuvre pour réaliser le projet.
Elle garantit disposer des droits de propriété intellectuelle nécessaires, soit en qualité de créatrice initiale de l’œuvre collective, soit via un contrat de cession en bonne et due forme signé avec les auteurs concernés.
Les droits patrimoniaux et moraux afférents à l’œuvre réalisée restent intégralement la propriété de l’association, conformément aux dispositions du Code de la propriété intellectuelle.
ARTICLE 2 – Modalités de versement de la participation
Le financement consenti par la société, d’un montant de [montant hors taxe] euros, sera versé à l’association selon les modalités convenues ci-après:[Insérer les échéances, modalités de versement, conditions éventuelles].
Le règlement s’effectuera à l’adresse du siège social de l’association, tel qu’indiqué dans le préambule de la présente convention.
ARTICLE 3 – Engagements de l’association
L’association s’engage à finaliser l’œuvre dans un délai maximum de [délai d’exécution], soit au plus tard le [date limite de livraison].
En complément, elle s’engage à :
- préserver l’image et la réputation de la société mécène par un comportement éthique et des prises de parole conformes aux valeurs de neutralité et de respect ;
- ne pas développer, durant la période de validité de la convention, de projet similaire au profit d’un concurrent direct de la société ;
- garantir la confidentialité des informations économiques, techniques ou stratégiques auxquelles elle pourrait avoir accès pendant la durée de la convention.
ARTICLE 4 – Communication et actions de valorisation
L’association accepte de participer aux initiatives de communication et relations publiques qui seront mises en œuvre par la société dans le cadre du soutien apporté.
Ces actions s’inscriront dans la période du [date de début] au [date de fin]. La nature, le calendrier et les lieux des évènements envisagés sont les suivants:[les évènements : expositions, conférences, campagnes presse, etc.].
Les coûts liés à l’organisation de ces évènements seront assumés par la société.
La société sera expressément mentionnée comme mécène sur tous les supports associés à l’œuvre, notamment :[les supports : catalogues, affiches, communiqués, site internet… et modalités d’affichage du nom].
ARTICLE 5 – Résiliation de la convention
En cas d’inexécution totale ou partielle des obligations contractuelles, de dépassement du délai de réalisation ou de non-respect du thème convenu, l’association s’engage à restituer à la société l’intégralité de la somme perçue.
La présente convention est conclue intuitu personae, c’est-à-dire en considération de l’identité des parties. En cas de changement de contrôle, fusion, cession ou transformation juridique de la société, celle-ci devra notifier à l’association ce changement [délai de prévenance] avant sa réalisation.
L’association se réserve le droit de refuser le nouveau cocontractant. Ce refus devra être motivé et notifié par écrit dans un délai de [nombre de jours]. En l’absence de réponse dans ce délai, l’agrément sera considéré comme acquis.
En cas de refus d’agrément, l’association ne pourra prétendre à aucune indemnité, tandis que la société restera redevable des sommes dues.
ARTICLE 6 – Règlement des litiges
Tout différend relatif à l’interprétation ou à l’exécution de la présente convention, non résolu à l’amiable dans un délai de 30 jours à compter de la notification écrite du différend par l’une des parties, sera porté devant les juridictions compétentes du ressort du siège de l’association, sauf disposition contraire impérative.
Fait à [Lieu], le [Date]
En [Nombre] exemplaires originaux.
Pour la Société :
Pour l’Association :