
📄 Résumé
- La facturation électronique profession libérale concerne les indépendants assujettis à la TVA, y compris ceux qui bénéficient de la franchise en base.
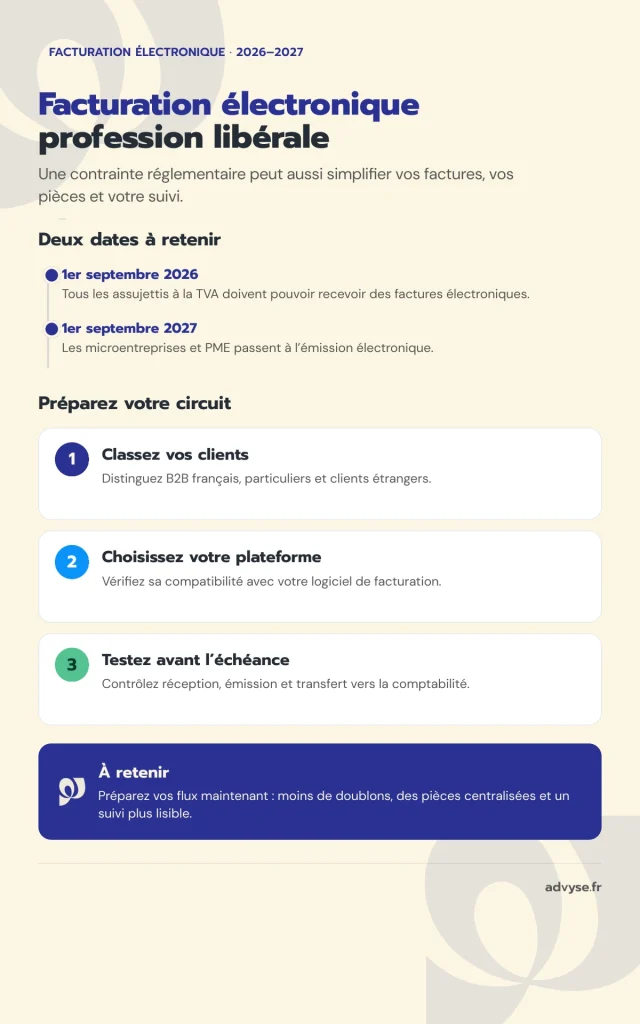
- Depuis le 1er septembre 2026 → chaque professionnel concerné doit pouvoir recevoir ses factures par une plateforme agréée.
- Pour les microentreprises et PME → l’obligation d’émission démarre le 1er septembre 2027.
- Un flux numérique bien préparé → moins de ressaisies, un suivi plus rapide et des pièces mieux centralisées.
- Le bon réflexe → cartographier vos clients, choisir votre plateforme et tester votre circuit avant votre date d’émission obligatoire.
Vous exercez en profession libérale et vos factures partent encore par PDF ou par e-mail ? Pourtant, la réforme change votre circuit et peut aussi simplifier votre quotidien.
Advyse commence par regarder votre situation réelle : régime de TVA, type de clients, volume de factures et outils déjà utilisés. Vous évitez alors un changement logiciel inutile ou une préparation trop tardive.
Vous pouvez dès lors profiter de cette période pour nettoyer vos données clients, centraliser vos pièces et réduire les doubles saisies. Vous saurez surtout quel flux préparer selon que vous facturez des entreprises, des particuliers ou des clients étrangers.
Quand la facturation électronique s’applique-t-elle à une profession libérale ?
Une profession libérale entre dans la réforme dès qu’elle exerce une activité économique indépendante et relève du champ de la TVA. L’administration inclut aussi les professionnels en franchise en base, même lorsqu’ils ne facturent pas de TVA.
Votre première vérification porte d’abord sur la nature de vos opérations. De son côté, votre classement distingue les factures B2B françaises des ventes aux particuliers ou des opérations internationales.
La réception s’impose depuis septembre 2026
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Cette règle concerne aussi les indépendants et professions libérales, quelle que soit leur taille.
Vous devez avoir choisi une plateforme agréée capable de recevoir les factures de vos fournisseurs. Pourtant, cette étape compte même si votre propre obligation d’émission commence plus tard.
L’administration fiscale précise ce calendrier dans sa présentation officielle de la réforme sur la facturation électronique.
L’émission dépend de la taille de votre structure
Les grandes entreprises et les entreprises de taille intermédiaire ont commencé à émettre au 1er septembre 2026. Les microentreprises et les PME basculent au 1er septembre 2027.
La plupart des cabinets libéraux indépendants disposent dans ce cas d’un délai supplémentaire pour l’émission. En revanche, ce délai ne reporte pas l’obligation de réception déjà applicable.
Advyse détaille aussi le calendrier de la facture électronique pour vous aider à replacer chaque échéance dans votre organisation.
Vos clients déterminent le flux à utiliser
Vous utilisez la facture électronique pour les opérations B2B réalisées entre assujettis établis en France et entrant dans le champ de la TVA. À l’inverse, les ventes à des particuliers relèvent généralement du e-reporting.
Les opérations avec des clients établis à l’étranger suivent aussi un circuit de transmission de données spécifique. Cette distinction évite de traiter toutes vos recettes de la même manière. Puisque chaque catégorie suit ses propres règles, vous pouvez paramétrer les flux avant d’automatiser vos envois.
📅 Vérifiez votre calendrier et votre circuit de facturation avant la prochaine échéance.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Pourquoi la facturation électronique peut-elle faire gagner du temps à une profession libérale ?
La réforme peut devenir utile si vous l’intégrez à votre organisation au lieu d’ajouter un outil de plus. Le gain vient surtout de la circulation des données entre vos factures, votre banque et votre comptabilité.
Vous réduisez alors les manipulations répétitives. Au contraire d’un classement dispersé, ce circuit vous aide à retrouver plus vite le statut d’une facture et les informations nécessaires au suivi.
Vous centralisez les factures dans un même circuit
Une plateforme agréée reçoit et transmet les factures électroniques. Elle extrait aussi les données réglementaires destinées à l’administration selon les opérations concernées.
Vous gagnez alors un point d’entrée plus stable pour les pièces. Dès lors, cette centralisation limite les factures dispersées entre boîte mail, dossier local et application métier.
Pour préparer vos propres documents, le modèle de facture Advyse vous permet aussi de vérifier les informations que vous utilisez aujourd’hui.
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Vous suivez mieux les paiements et les retards
Une facture structurée circule avec des données exploitables par les outils. Votre suivi peut alors rapprocher plus facilement émission, réception et paiement quand votre logiciel communique correctement avec la plateforme.
Ce fonctionnement devient intéressant pour un avocat, un consultant, un architecte ou un professionnel de santé qui facture plusieurs clients professionnels chaque mois. Vous passez moins de temps à rechercher la dernière version d’une pièce.
Vous préparez une comptabilité plus fluide
L’administration présente la réforme comme un moyen de faciliter la gestion quotidienne, d’améliorer la conformité et de réduire le temps de traitement. Elle met aussi en avant un meilleur suivi de trésorerie.
Le bénéfice dépend pourtant de votre organisation, car trois canaux parallèles ajoutent de la complexité. À condition de centraliser les flux, vous simplifiez réellement la collecte comptable. Cette organisation réduit aussi les demandes de pièces dispersées au moment des déclarations.
💡 Bon à savoir
- Franchise en base
→ vous restez dans le champ de la réforme même sans TVA facturée
→ impact : préparez au minimum la réception électronique et vérifiez vos obligations d’émission. - Clients particuliers
→ leurs opérations relèvent généralement du e-reporting plutôt que de la facture électronique B2B
→ impact : votre logiciel doit distinguer correctement les catégories de clients.
Cas concret : une consultante B2B prépare sa bascule sans alourdir son administratif
Une consultante indépendante en stratégie réalise 138 000 € de recettes par an auprès de 18 clients professionnels français. Elle travaille seule et gère encore ses factures de manière assez classique : création en PDF, envoi par e-mail et classement dans trois dossiers différents.
Cette organisation fonctionne, mais elle lui prend du temps. Entre les relances clients, le rangement des pièces et les échanges avec son comptable, elle y consacre environ 4 heures chaque mois.
Advyse commence par remettre à plat son circuit de facturation. Trois besoins sont distingués : recevoir les factures fournisseurs, envoyer les factures B2B et suivre les règlements clients. L’Expert Advyse vérifie en parallèle les informations de ses clients, son régime de TVA et la compatibilité de son logiciel avec une plateforme agréée.
La consultante sait ainsi précisément ce qu’elle doit adapter pour la facturation électronique, sans bouleverser toute son organisation.
| Flux | Avant | Après préparation |
|---|---|---|
| Factures fournisseurs | E-mail + dossiers | Plateforme agréée |
| Factures clients | PDF manuel | Flux préparé pour 2027 |
| Suivi | Tableur séparé | Circuit centralisé |
Ainsi, la consultante conserve son outil métier, mais supprime les doublons de classement. Elle ramène son temps administratif de 4 à environ 2 heures par mois dans cette simulation. Elle sait aussi quel canal utiliser pour chaque facture et quelles données nettoyer avant son obligation d’émission.
Quels risques une profession libérale évite-t-elle en préparant la facturation électronique tôt ?
Attendre 2027 pour regarder le sujet crée surtout un risque opérationnel. Vous pouvez découvrir trop tard que vos données clients, vos mentions de facture ou votre logiciel ne correspondent pas au circuit attendu.
À l’inverse, une préparation progressive vous laisse le temps de tester sans bloquer vos encaissements. Dès lors, vous corrigez les écarts avant qu’ils touchent votre facturation courante.
Vous évitez le mauvais classement des opérations
Un client professionnel français, un particulier et un client étranger ne déclenchent pas le même flux. Une mauvaise catégorie peut alors envoyer une information au mauvais endroit ou créer un traitement manuel supplémentaire.
Advyse recommande de nettoyer d’abord les fiches clients : pays, statut, numéro de TVA lorsque le client en possède un et nature de la prestation. Cette étape rend alors la bascule beaucoup plus simple.
Vous évitez une migration faite dans l’urgence
Une plateforme agréée devient le point de passage des factures électroniques. Vous devez comparer ses fonctions avec votre logiciel de facturation et votre cabinet comptable.
Si vous choisissez trop tard, vous risquez de cumuler export manuel, ressaisie et contrôles supplémentaires. Le coût réel vient alors du temps perdu, pas seulement du prix de l’outil.
La page Advyse sur les pièges de la facturation électronique complète ce contrôle avant votre choix technique.
📅 Faites tester votre circuit avant que la bascule ne touche vos encaissements.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Vous protégez votre trésorerie contre les blocages
Une facture mal routée ou incomplète peut ralentir son traitement chez un client professionnel. Votre préparation doit alors inclure les mentions, les données clients et les règles internes de validation.
Vous gardez ainsi un circuit lisible entre la prestation, la facture et l’encaissement. Par conséquent, ce suivi donne une vision plus fiable des créances à relancer.
💡 Bon à savoir
- Plateforme agréée
→ elle reçoit, transmet et extrait les données réglementaires des factures
→ impact : vérifiez sa compatibilité avec votre outil avant de signer. - Données propres
→ un fichier clients à jour réduit les erreurs de routage
→ impact : vous évitez les corrections manuelles au moment de l’émission.
Comment Advyse transforme-t-il la facturation électronique d’une profession libérale en outil de pilotage ?
Advyse ne commence pas par changer votre logiciel. L’Expert Advyse analyse d’abord vos flux, puis compare vos besoins avec les outils déjà en place.
Cette méthode garde la réforme proportionnée à votre activité. Un consultant avec 20 factures mensuelles n’a pas les mêmes besoins qu’un cabinet de soins qui facture surtout des particuliers.
Cartographie de vos clients et de vos factures
Le Cabinet comptable Advyse classe vos flux par type de client et par régime de TVA. Il repère ensuite les opérations B2B françaises, les ventes aux particuliers et les opérations hors de France.
Cette cartographie détermine le bon canal. Elle sert aussi à identifier les données manquantes avant les tests.
La page expertise facturation électronique peut servir de point d’entrée pour cadrer ce chantier.
Test du circuit avant l’échéance
L’Expert Advyse vérifie la réception, l’émission prévue et le transfert des données comptables. Il contrôle aussi la cohérence entre votre outil métier et la plateforme choisie.
Vous pouvez alors corriger un blocage pendant une phase de test. Dans ce cas, vous évitez de découvrir l’erreur le jour où plusieurs factures clients attendent leur envoi.
Advyse relie facturation, comptabilité et trésorerie
Une facture ne sert pas seulement à respecter une règle fiscale. Elle déclenche aussi une créance, un encaissement et une écriture comptable.
Advyse rapproche alors ces trois étapes pour réduire les écarts. Au final, vous obtenez un suivi plus rapide des montants facturés, encaissés et encore dus.
Vous pouvez également utiliser les simulateurs Advyse pour compléter vos décisions financières selon votre situation.
✔ À retenir
- Vérifiez votre périmètre
→ la réforme concerne aussi les professions libérales en franchise en base
→ impact : vous préparez le bon calendrier. - Choisissez votre plateforme
→ la réception électronique s’applique depuis le 1er septembre 2026
→ impact : vos fournisseurs disposent d’un canal conforme. - Nettoyez vos données clients
→ le type de client détermine facture électronique ou e-reporting
→ impact : vous réduisez les corrections manuelles. - Testez avant 2027
→ les microentreprises et PME basculent en émission le 1er septembre 2027
→ impact : vous sécurisez vos encaissements.
Conclusion
Une facturation électronique bien préparée peut vous faire gagner du temps au lieu d’ajouter une contrainte. Vous centralisez les pièces, suivez mieux les factures et réduisez les ressaisies.
Vous n’avez pas besoin de refaire toute votre organisation en une fois. Une cartographie des flux, un choix de plateforme et quelques tests couvrent déjà l’essentiel.
Faites vérifier votre circuit avec Advyse avant votre prochaine échéance d’émission et gardez uniquement les outils qui simplifient vraiment votre quotidien.
📅 Préparez votre facturation électronique avec un circuit adapté à votre activité libérale.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Une profession libérale en franchise de TVA doit-elle utiliser la facturation électronique ?
Oui. L’administration fiscale inclut les assujettis qui bénéficient de la franchise en base. Vous devez alors préparer la réception électronique et vérifier votre calendrier d’émission selon la taille de votre structure.
Un professionnel libéral doit-il recevoir des factures électroniques depuis 2026 ?
Oui. Depuis le 1er septembre 2026, tous les assujettis à la TVA doivent pouvoir recevoir des factures électroniques. Cette obligation concerne les indépendants et professions libérales.
Quand une petite profession libérale doit-elle émettre des factures électroniques ?
Une microentreprise ou une PME doit émettre ses factures électroniques à partir du 1er septembre 2027. La réception, elle, s’applique déjà depuis le 1er septembre 2026.
Que se passe-t-il si mes clients sont des particuliers ?
Vos ventes à des particuliers relèvent généralement du e-reporting. Vous transmettez alors les données de transaction selon les règles applicables, au lieu d’envoyer une facture électronique B2B au client.
Dois-je changer de logiciel de facturation ?
Pas forcément. Commencez par vérifier si votre outil communique avec une plateforme agréée et s’il gère vos flux. Un changement n’apporte de valeur que si votre outil actuel bloque le circuit.
Quel est le premier contrôle à faire maintenant ?
Classez vos clients en trois groupes : entreprises françaises assujetties, particuliers et clients étrangers. Vous pourrez ensuite vérifier le bon flux, nettoyer les données et tester la plateforme choisie.