
📄 Résumé
- La lecture de l’EBITDA dépend principalement de sa définition et des postes retenus
- Résultat avant financement et amortissements → mesurez la performance d’activité
- Marge d’EBITDA → rapportez le montant aux ventes
- EBE et EBITDA → contrôlez les différences
- Trésorerie → ajoutez les échéances au suivi
Votre banque vous demande votre EBITDA alors que vous regardez surtout votre bénéfice et votre compte bancaire ? Vous cherchez les lignes comptables qui permettent de répondre avec un chiffre fiable. Advyse rapproche vos comptes et vos besoins de financement pour donner du sens à ce montant.
L’EBITDA mesure le résultat d’une activité avant les intérêts, l’impôt sur les bénéfices et les amortissements. Vous le calculez depuis votre compte de résultat, selon une convention que vous précisez. Un EBITDA positif montre une performance à ce niveau de calcul ; il ne garantit ni bénéfice net ni argent disponible. Vous pourrez refaire le calcul, puis choisir les vérifications utiles avant un investissement.
L’EBITDA, c’est quoi pour votre entreprise ?
L’EBITDA vous aide à lire la performance de votre activité avant les intérêts et les amortissements. En revanche, deux entreprises peuvent annoncer des montants différents pour une même activité si leurs conventions divergent. Votre premier réflexe consiste à demander le détail du calcul, avant toute comparaison.
Un sigle pour isoler certains coûts
EBITDA signifie Earnings Before Interest, Taxes, Depreciation and Amortization. Les deux derniers termes désignent notamment l’amortissement des immobilisations corporelles et incorporelles. En français, vous rencontrerez aussi le sigle BAIIA : bénéfice avant intérêts, impôts et amortissements.
Une entreprise de conseil mobilise surtout du personnel, tandis qu’un atelier mobilise aussi des machines. L’EBITDA facilite une première lecture avant amortissements. Pourtant, l’atelier devra financer le remplacement de ses équipements : leur coût économique reste bien réel.
Une définition à écrire avant de comparer
L’EBITDA appartient aux indicateurs alternatifs de performance. Les normes comptables ne lui donnent pas une définition universelle. Vous précisez dès lors les éléments que vous ajoutez ou retirez, notamment les provisions, les reprises et les opérations ponctuelles.
Pour une TPE qui prépare un emprunt, une formule écrite sur une page vaut mieux qu’un chiffre isolé. Un Expert Advyse peut rapprocher chaque retraitement de vos comptes. Vous gardez ensuite la même convention pour comparer deux exercices, ou vous expliquez tout changement.
L’AMF présente l’EBITDA parmi les indicateurs alternatifs de performance dans sa doctrine sur la communication des sociétés cotées.
📅 Faites vérifier les lignes qui composent votre EBITDA avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment calculer l’EBITDA à partir de vos comptes ?
Vous pouvez calculer un EBITDA depuis le résultat d’exploitation en ajoutant les amortissements retenus dans votre convention. Le passage depuis le résultat net demande davantage de corrections. Pour comparer les deux chemins, vous devez conserver exactement le même périmètre et la même période comptable.
Partir du résultat d’exploitation
Dans une convention simple, sans provision, reprise ni retraitement particulier, vous appliquez cette formule : EBITDA = résultat d’exploitation + dotations aux amortissements. Si votre société affiche 90 000 € de résultat d’exploitation et 30 000 € d’amortissements, vous obtenez 120 000 €.
Les dotations répartissent comptablement le coût des biens sur leur durée d’utilisation. Vous les ajoutez pour revenir au résultat avant amortissements. En revanche, vous ne rajoutez pas une seconde fois les intérêts ou l’impôt sur les bénéfices : ces postes interviennent après le résultat d’exploitation.
Contrôler le passage depuis le résultat net
Dans notre simulation, le résultat net atteint 60 000 €, après 10 000 € de charges financières nettes et 20 000 € d’impôt. Vous retrouvez ainsi 120 000 € : 60 000 + 10 000 + 20 000 + 30 000. Ces montants illustrent un calcul, sans représenter un taux fiscal.
Si vos comptes comprennent un résultat exceptionnel, des produits financiers ou des provisions, vous adaptez le rapprochement à votre définition. Dans ce cas, vous retirez un produit exceptionnel lorsque votre convention exclut ce résultat. Vous examinez chaque provision avant de décider de son traitement.
⬇️Télécharger gratuitement notre modèle de plan de trésorerie
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Vérifier le calcul depuis les ventes
Pour une activité simple, vous partez des ventes hors taxes, puis retirez les achats consommés, charges externes, charges de personnel et impôts d’exploitation. Vous ajoutez les autres produits pertinents et retirez les autres charges selon votre convention. La production stockée et les subventions demandent aussi un examen lorsqu’elles existent.
La formule « chiffre d’affaires moins dépenses » reste trop courte pour une entreprise qui fabrique et stocke ses produits. Advyse peut contrôler les variations de stocks et les écritures de clôture avant toute comparaison. Vous distinguez également les impôts d’exploitation de l’impôt sur les bénéfices.
Vous pouvez organiser vos comparaisons dans un tableau de bord financier avec les mêmes postes chaque mois.
💡 Bon à savoir
- Convention écrite
→ Identifiez chaque retraitement
→ impact : comparez des montants cohérents - Période comparable
→ Gardez une durée identique
→ impact : interprétez les écarts utiles
Cas concret : 120 000 € d’EBITDA, mais un projet à financer
Une SAS de maintenance emploie six salariés et réalise 800 000 € de chiffre d’affaires annuel hors taxes. Son dirigeant envisage une machine à 40 000 €. Il souhaite payer cet achat grâce à la performance annuelle.
Le dirigeant assimile ses 120 000 € d’EBITDA à une enveloppe disponible. Pourtant, ses clients paient plus lentement et son entreprise rembourse déjà un emprunt. Il rapproche dès lors la performance et les mouvements d’argent avant de commander.
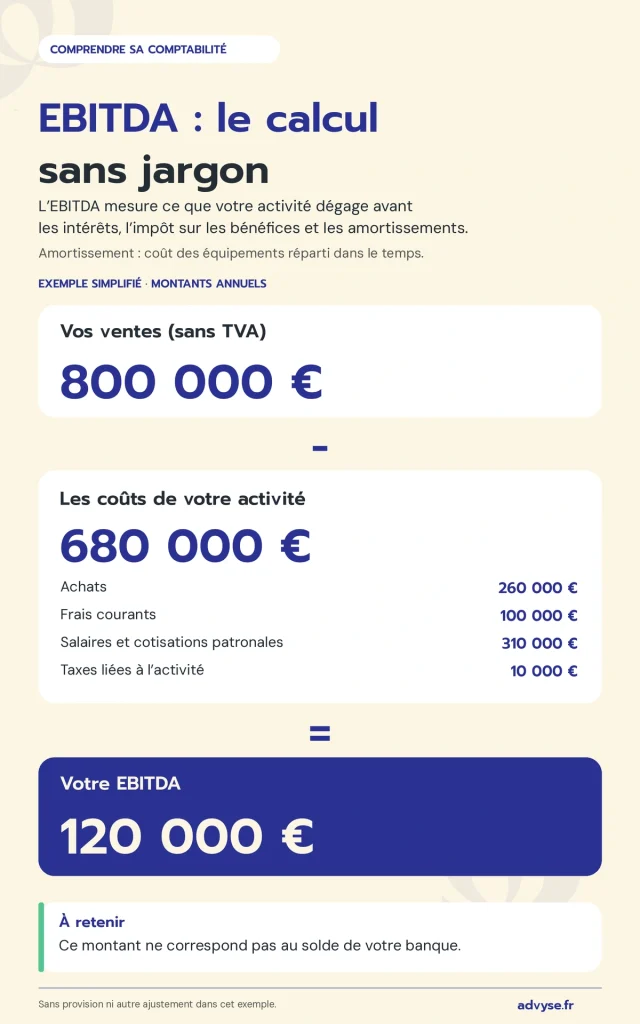
Le dirigeant vérifie d’abord les charges d’exploitation : 260 000 € d’achats consommés, 100 000 € de charges externes, 310 000 € de personnel et 10 000 € d’impôts d’exploitation. Leur total atteint 680 000 €. Il obtient 800 000 − 680 000 = 120 000 €, soit une marge de 15 %.
| Point de passage | Calcul | Montant |
|---|---|---|
| EBITDA | 800 000 − 680 000 | 120 000 € |
| Résultat d’exploitation | 120 000 − 30 000 d’amortissements | 90 000 € |
| Résultat net | 90 000 − 10 000 de charges financières − 20 000 d’impôt | 60 000 € |
| Flux après besoins et investissement | 120 000 − 50 000 de hausse du BFR − 10 000 d’intérêts − 20 000 d’impôt − 40 000 d’investissement | 0 € |
Résultat : Cette simulation suppose que l’entreprise paie les intérêts et l’impôt dans l’exercice, sans autre décalage ni nouveau financement. Après 15 000 € de remboursement de capital, le projet consommerait encore 15 000 € de trésorerie. Le dirigeant chiffre un financement complémentaire avant de commander. Il suit les encaissements clients chaque mois.
Pourquoi un EBITDA positif peut-il masquer un besoin d’argent ?
Un EBITDA positif ne mesure pas les liquidités disponibles : les délais clients, les stocks et les investissements modifient votre trésorerie. Dans la simulation, 120 000 € de performance avant amortissements n’absorbent pas toutes les sorties. Votre décision d’achat dépend aussi des échéances réelles, puisque le projet consomme des liquidités.
Lire la marge avec votre activité
Vous calculez la marge d’EBITDA ainsi : EBITDA ÷ chiffre d’affaires × 100. Avec 120 000 € pour 800 000 € de ventes, vous obtenez 15 %. Ce pourcentage facilite le suivi lorsque votre entreprise grandit.
Cependant, aucun taux unique ne définit un bon EBITDA pour tous les métiers. Comparez des activités proches, sur une période comparable, avec des conventions cohérentes. Une marge stable peut aussi masquer une hausse des stocks ou des créances. Votre tableau de suivi doit présenter les deux évolutions, car elles répondent à des questions différentes.
Distinguer EBITDA, EBE et résultat net
L’EBE, ou excédent brut d’exploitation, suit sa propre construction à partir de la valeur ajoutée. L’Insee retranche notamment les rémunérations et les impôts sur la production, puis ajoute les subventions d’exploitation. L’EBITDA et l’EBE peuvent donc différer selon les postes et conventions.
De son côté, l’EBIT conserve les amortissements ; l’EBITDA les neutralise dans le périmètre retenu. Le résultat net intègre aussi le financement, l’impôt et les autres éléments comptables. Vous choisissez l’indicateur selon la question : performance d’activité, bénéfice final ou capacité à payer.
La définition de l’EBE donnée par l’Insee détaille les composantes de ce solde.
📅 Chiffrez votre besoin de financement avant d’engager votre prochain investissement.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Suivre les décalages et les dettes
Le besoin en fonds de roulement, ou BFR, correspond à l’argent que votre cycle d’exploitation mobilise. Les stocks et les créances clients augmentent ce besoin. À l’inverse, les dettes d’exploitation le réduisent. Une hausse du BFR absorbe de l’argent, même lorsque les ventes progressent.
À l’inverse des amortissements, les remboursements de capital d’emprunt consomment des liquidités sans diminuer le résultat. Vous ajoutez au suivi les investissements, l’impôt à payer et les échéances bancaires. Dans notre exemple, oublier le capital à rembourser créerait un écart de financement de 15 000 €.
Bpifrance Création explique le besoin en fonds de roulement à partir du cycle d’exploitation. Vous pouvez prolonger cette analyse avec une gestion prévisionnelle de trésorerie pour suivre les échéances.
💡 Bon à savoir
- EBITDA négatif
→ Examinez les prix, volumes et charges
→ impact : cherchez l’origine de la perte - EBITDA positif
→ Vérifiez le BFR et les échéances
→ impact : chiffrez le besoin d’argent
Comment Advyse vous aide-t-il à interpréter votre EBITDA ?
Advyse peut rapprocher votre EBITDA du compte de résultat, puis examiner les besoins de financement que ce montant laisse de côté. Vous connaissez les hypothèses du calcul avant de discuter avec votre banque. La mission précise les contrôles et les livrables selon votre dossier.
Documenter les montants et les écarts
Vous réunissez votre compte de résultat, votre balance comptable, le détail des amortissements et l’échéancier de vos emprunts. Ajoutez les balances clients et fournisseurs pour examiner les règlements. L’Expert Advyse peut alors identifier les postes qui expliquent l’écart entre EBITDA, bénéfice et trésorerie.
Pour un suivi annuel, le Cabinet comptable Advyse peut comparer les périodes et commenter les variations significatives. Vous comprenez ainsi si une progression vient des ventes, des charges ou d’un retraitement. Dans ce cas, vous pouvez discuter d’un budget d’achat, d’embauche ou d’investissement avec les bonnes hypothèses.
Les simulateurs Advyse apportent des estimations complémentaires pour préparer vos décisions, selon les outils proposés.
⬇️Télécharger gratuitement notre guide pour réussir la cession de votre entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Préparer une discussion bancaire ou une cession
Pour un emprunt, vous vérifiez la définition du ratio dans les documents bancaires. Le ratio dette nette sur EBITDA dépend notamment du périmètre de dette et des disponibilités retenues. Une banque peut demander des ajustements propres au contrat : vous les détaillez avant de conclure.
Pour une cession, vous séparez l’EBITDA courant des retraitements proposés. Un acquéreur peut contester une charge présentée comme ponctuelle si elle revient chaque année. Advyse peut examiner les justificatifs et préparer un rapprochement ; vous discutez alors d’éléments chiffrés plutôt que d’un montant sans explication.
La page consacrée à l’évaluation d’entreprise présente les travaux utiles pour préparer une discussion sur sa valeur.
✔ À retenir
- Écrivez votre définition
→ Identifiez les postes retenus
→ impact : rendez le calcul reproductible - Rapprochez les calculs
→ Gardez les mêmes hypothèses
→ impact : retrouvez le même montant - Comparez la marge
→ Choisissez des périodes et activités proches
→ impact : donnez du sens au ratio - Suivez la trésorerie
→ Ajoutez BFR, investissements et remboursements
→ impact : chiffrez le financement du projet
Conclusion
Vous pouvez désormais distinguer la performance de votre activité et l’argent disponible pour un projet. Vous disposez de chiffres utiles pour préparer un achat ou une discussion bancaire.
Votre compte de résultat constitue le point de départ. Si certains postes soulèvent une question, un Expert Advyse peut reprendre le rapprochement avec vous, sans multiplier les indicateurs inutiles.
Préparez vos comptes et demandez un rendez-vous pour examiner votre EBITDA avec Advyse.
📅 Prendre rendez-vous avec un Expert Advyse pour examiner votre EBITDA et vos besoins de financement.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ : vos questions sur l’EBITDA
Où trouver l’EBITDA dans la liasse fiscale ?
La liasse fiscale française ne comporte pas une case universelle intitulée EBITDA. Vous reconstruisez cet indicateur depuis les comptes et votre convention ; votre Expert-comptable peut fournir le rapprochement entre les postes.
Puis-je calculer mon EBITDA moi-même ?
Vous pouvez effectuer un premier calcul si vous disposez du compte de résultat et du détail des amortissements. Toutefois, les provisions, reprises et opérations ponctuelles demandent un examen particulier ; Advyse peut vérifier ces postes avec vous.
Combien coûte la vérification d’un EBITDA ?
Le coût dépend des comptes disponibles, des retraitements et des livrables attendus. Advyse précise le périmètre et les honoraires avant la mission ; vous pouvez demander si votre lettre de mission couvre déjà cette analyse.
Un EBITDA négatif signifie-t-il une faillite ?
Un EBITDA négatif signale une perte selon la convention retenue, mais ne prouve pas à lui seul une faillite. Vous examinez aussi les liquidités, les dettes exigibles et les financements disponibles avec votre Expert-comptable.
Que signifie EBITDA ajusté ?
Un EBITDA ajusté ajoute ou retire certains éléments pour présenter une performance selon des hypothèses particulières. Vous demandez le détail et les justificatifs de chaque ajustement, puis vérifiez leur cohérence d’un exercice à l’autre.
Peut-on valoriser une entreprise avec son EBITDA ?
Un acquéreur peut appliquer un multiple à un EBITDA de référence pour estimer une valeur d’entreprise. Toutefois, ce calcul ne donne pas automatiquement le prix des titres : la dette nette et les autres ajustements interviennent ensuite.