
📄 Résumé
- Un comptable Grabels prépare votre clôture à partir de pièces complètes et de soldes justifiés.
- Banque, clients, fournisseurs et TVA → chaque solde correspond à une réalité datée.
- Stocks et immobilisations → un inventaire annuel limite les écarts entre vos comptes et votre activité.
- Charges et produits de fin d’exercice → leur bonne période change directement votre résultat.
- Une clôture préparée toute l’année → moins de corrections tardives et des comptes plus utiles pour vos décisions.
Votre bilan annuel approche, mais comment savoir si vos comptes reflètent vraiment l’activité de votre entreprise ? Quels écarts peuvent encore modifier votre résultat avant la clôture ?
Le bilan ne se résume pas à une formalité annuelle. Il traduit la situation financière de votre entreprise à une date donnée. Une facture absente, un stock mal évalué ou une créance ancienne suffit à modifier les montants présentés.
À Grabels, votre comptable suit ces écarts avant l’arrêté des comptes. Advyse reprend les opérations qui demandent une justification et s’appuie sur les informations liées à votre activité.
Cette préparation donne aussi plus de valeur à vos comptes. Vous disposez de données utiles pour vos décisions, vos échanges bancaires ou vos projets d’investissement. Une clôture bien menée commence donc avant l’établissement du bilan, avec des comptes suivis tout au long de l’exercice.
Quels postes votre comptable Grabels contrôle-t-il avant le bilan ?
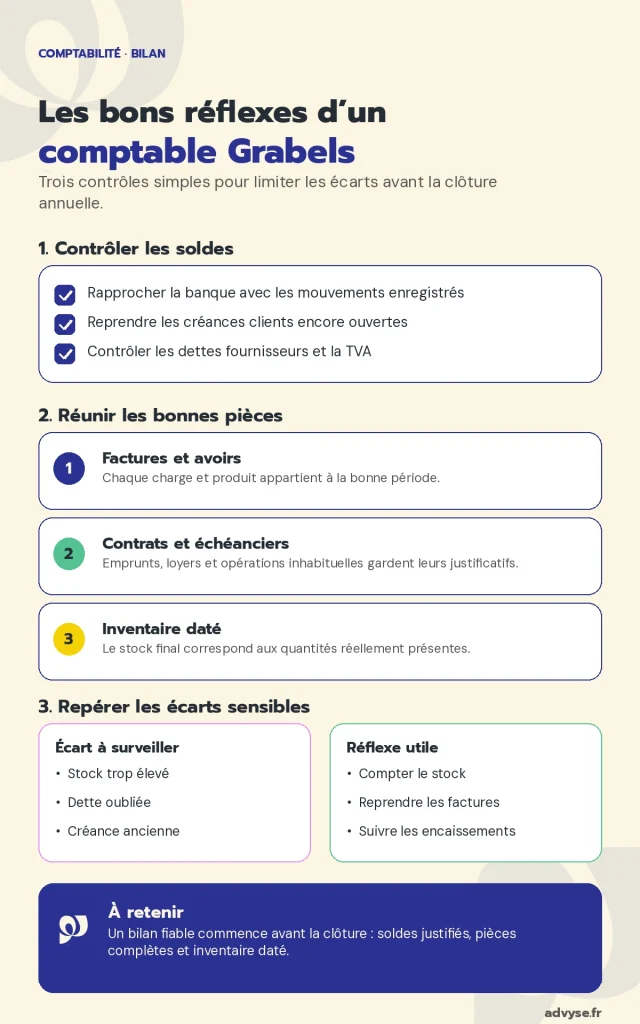
Les écarts de bilan naissent souvent dans quelques comptes récurrents : banque, clients, fournisseurs, TVA, stocks et immobilisations. Votre comptable Grabels reprend ces postes avant la clôture, car chacun peut modifier le résultat ou la trésorerie affichée. Le Code de commerce impose aussi un inventaire au moins tous les douze mois.
La banque suit vos relevés
Le solde comptable de banque correspond aux mouvements présents sur vos relevés. Sinon, un paiement enregistré deux fois gonfle les charges. À l’inverse, un encaissement absent fausse les créances ou le chiffre d’affaires. Advyse reprend les mouvements non pointés et demande les justificatifs manquants avant la clôture.
Cette revue porte aussi sur les cartes bancaires, les virements internes et les frais prélevés en fin de mois. Des écritures comptables suivies toute l’année réduisent les écarts qui apparaissent au moment du bilan.
📅 Préparez votre bilan sans rattrapage tardif
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Clients et fournisseurs exigent des soldes justifiés
Un compte client ancien ne correspond pas toujours à une facture encore due. Vous pouvez avoir reçu le règlement sans l’avoir affecté au bon document. De son côté, un compte fournisseur peut garder un avoir ou un paiement mal imputé. Advyse reprend alors les pièces concernées avec leurs dates et leurs montants.
Cette étape protège aussi votre trésorerie affichée, car chaque solde ouvert appelle une explication. Une créance déjà encaissée sort du compte client. De son côté, un fournisseur déjà payé sort des dettes. Votre balance garde alors des montants conformes aux flux passés.
TVA et comptes fiscaux suivent la même période
Votre bilan reprend aussi les dettes et créances fiscales présentes à la date de clôture. Une TVA déclarée sur une mauvaise période crée un décalage avec vos comptes. Advyse reprend les bases déclarées et les écritures correspondantes avant l’arrêté.
Les comptes annuels comprennent le bilan, le compte de résultat et une annexe, selon la situation de l’entreprise (Code de commerce, articles L123-12 à L123-14). Vous gardez une continuité entre comptabilité, fiscalité et comptes annuels.
💡 Bon à savoir
- Pièces datées
→ classez chaque justificatif avec sa date d’opération
→ impact : le rattachement à l’exercice devient plus simple - Inventaire signé
→ gardez la date, la méthode et le détail du comptage
→ impact : le stock final repose sur une trace exploitable
Quelles pièces transmettre à votre comptable Grabels avant la clôture ?
Votre comptable Grabels gagne du temps quand chaque solde dispose de sa pièce. Une clôture fluide commence avant la date de fin d’exercice. Vous rassemblez les justificatifs au fil des mois, puis vous complétez les documents propres à la clôture.
Les factures couvrent la bonne période
Une facture datée après la clôture peut concerner une charge de l’exercice terminé. À l’inverse, une facture déjà reçue peut couvrir une période future. Votre comptable rattache chaque charge et chaque produit à la période concernée. Cette distinction change directement le résultat de l’exercice.
Advyse demande aussi les avoirs, abonnements, assurances, loyers et contrats qui traversent deux exercices. Le cabinet dispose alors des dates utiles pour enregistrer les écritures de fin d’année. Vous limitez les corrections après l’établissement des comptes.
L’inventaire reflète ce que vous détenez vraiment
Le Code de commerce demande aux commerçants de contrôler, par inventaire, les actifs et passifs au moins une fois tous les douze mois. Votre stock appelle un comptage daté à la clôture. Ensuite, vous distinguez les marchandises vendables, les produits abîmés et les références devenues difficiles à écouler.
Cette règle touche aussi les immobilisations. Une machine cédée sort de vos comptes dès que la cession produit ses effets comptables. La gestion des stocks à la clôture comptable tient compte des quantités présentes et de leur valeur à la date d’arrêté.
⬇️ Télécharger gratuitement notre modèle de liasse fiscale simplifiée
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Les opérations exceptionnelles demandent leurs justificatifs
Un emprunt, une subvention, un apport en compte courant ou la vente d’un matériel change plusieurs postes du bilan. Vous transmettez le contrat, le tableau d’amortissement, l’acte ou le relevé correspondant. Advyse enregistre l’opération avec la bonne date et la bonne contrepartie.
Le même réflexe vaut pour un litige client ou fournisseur. Le dossier contient les échanges, les montants concernés et l’état de la discussion à la clôture. Ces pièces donnent au comptable les faits nécessaires pour arrêter les comptes.
Cas concret : une clôture de commerce avec trois écarts
Une SARL de commerce à Grabels réalise 420 000 € de chiffre d’affaires. Elle emploie quatre salariés et clôture ses comptes au 31 décembre.
La balance affiche 18 400 € de créances clients, 32 000 € de stock et 7 800 € de dette fournisseur. Les pièces transmises ne justifient pas ces trois montants.
Le comptable reprend chaque poste avec les documents disponibles. Un virement client de 4 800 € attend son affectation. Le comptage physique donne 27 500 € de stock. Un avoir fournisseur de 1 300 € manque aussi dans la comptabilité.
| Poste | Avant reprise | Après reprise |
|---|---|---|
| Créances clients | 18 400 € | 13 600 € |
| Stock | 32 000 € | 27 500 € |
| Dette fournisseur | 7 800 € | 6 500 € |
La société clôture avec trois soldes justifiés et un stock corrigé de 4 500 €. Elle conserve ensuite un inventaire mensuel simplifié pour les références à forte valeur.
Quels écarts coûtent le plus cher quand le bilan part mal ?
Un stock surévalué augmente le résultat, tandis qu’une dette oubliée réduit artificiellement les charges. Une créance ancienne peut aussi afficher un actif que l’entreprise encaissera difficilement. Ces trois écarts modifient donc le résultat, le bilan ou la trésorerie attendue.
Un stock trop haut augmente le résultat
Un stock final supérieur à la réalité réduit artificiellement la consommation de marchandises de l’exercice. Le résultat peut alors monter sans vente supplémentaire. À l’inverse, un stock sous-évalué peut diminuer le résultat. Le comptage physique reste une étape directe de la clôture.
Advyse demande la méthode de comptage et le détail des références sensibles. Le cabinet confronte ces données aux achats et aux sorties enregistrées. Ces contrôles précèdent la clôture de l’exercice comptable et l’établissement du bilan.
💡 Bon à savoir
- Solde ancien
→ demandez la pièce ou l’explication avant la clôture
→ impact : les comptes clients et fournisseurs restent exploitables - Écart de stock
→ documentez la quantité et la valeur retenues
→ impact : le résultat suit mieux l’activité réelle
Une dette oubliée donne trop de marge
Une facture fournisseur absente réduit vos charges et gonfle le bénéfice. Le même phénomène concerne certaines charges sociales, honoraires ou intérêts connus à la clôture. Votre résultat semble meilleur, alors qu’une dépense appartient déjà à l’exercice.
Votre comptable recherche ces montants à partir des contrats, échéanciers et factures reçues après la clôture. Ces sommes restent à payer. Leur prise en compte vous donne aussi une trésorerie future plus proche des échéances réelles.
📅 Corrigez les écarts avant votre clôture
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Une créance ancienne peut cacher un impayé
Une facture client ouverte depuis plusieurs mois appelle une action avant la clôture. D’abord, vous confirmez si le client a payé, contesté ou cessé son activité. Le comptable dispose alors d’une information datée pour apprécier la créance.
Le suivi des créances sert aussi à piloter votre trésorerie. Une entreprise qui affiche 40 000 € de clients à recevoir ne possède pas encore ces 40 000 € en banque. Vos décisions de paiement partent alors des encaissements attendus et des échéances réelles.
Comment Advyse gère-t-il votre bilan avec un comptable près de Grabels ?
Advyse organise la clôture autour de votre activité, de vos échéances et de vos pièces disponibles. Le travail commence avant la date d’arrêté quand le dossier le justifie. Chaque solde sensible reçoit ensuite une justification ou une action à mener.
Advyse prépare une liste courte avant la clôture
Votre Expert-comptable Advyse distingue les pièces récurrentes des documents propres à votre exercice. Vous recevez une liste ciblée : relevés, factures manquantes, inventaire, emprunts, immobilisations et opérations inhabituelles. Cette sélection limite les demandes dispersées pendant la clôture.
Si votre activité se situe à Grabels ou dans l’ouest montpelliérain, un expert comptable Montpellier peut suivre vos échéances et vos comptes de fin d’exercice.
⬇️ Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Comment reprendre une comptabilité incomplète avant le bilan ?
Une comptabilité incomplète demande d’abord de partir des pièces disponibles et des soldes déjà enregistrés. Advyse classe ensuite les comptes sans justificatif, les opérations bancaires en attente et les factures manquantes. Le cabinet reprend en priorité les montants qui changent le résultat, la TVA ou la trésorerie.
Les relevés bancaires servent à reconstituer certains flux quand une pièce manque encore. Les factures, contrats, échéanciers et inventaires complètent ensuite le dossier. Cette reprise donne à chaque solde retenu au bilan une origine datée.
Le suivi mensuel réduit le travail de fin d’année
Un suivi mensuel limite l’accumulation de douze mois de questions en une seule fois. C’est pourquoi Advyse répartit les pièces et les contrôles tout au long de l’exercice. Vous corrigez un compte client ou un achat inhabituel pendant que l’information reste disponible.
Facturation, achats, TVA et trésorerie alimentent alors la comptabilité au fil de l’exercice. Le bilan prolonge ce suivi au lieu de déclencher une reprise complète en fin d’année.
✔ À retenir
- Préparez les pièces toute l’année
→ chaque solde garde sa justification
→ impact : la clôture demande moins de reprises - Comptez vos stocks à la clôture
→ gardez la date et le détail du comptage
→ impact : le résultat reflète mieux l’activité - Suivez les créances anciennes
→ distinguez paiement, contestation et impayé
→ impact : votre trésorerie future reste lisible - Expliquez chaque opération inhabituelle
→ joignez le contrat, l’acte ou l’échéancier
→ impact : le comptable dispose du bon montant et de la bonne date
Conclusion
Un bilan bien préparé vous donne des soldes expliqués, un résultat plus fidèle et une base utile pour vos décisions. Vous gagnez aussi du temps lors des échanges avec votre banque ou vos associés.
Quelques contrôles mensuels limitent les recherches tardives et gardent les justificatifs accessibles. Advyse peut prendre en charge votre prochaine clôture à partir des flux propres à votre activité à Grabels.
📅 Lancez votre clôture avec les bonnes pièces
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ
Quand préparer les pièces du bilan ?
Commencez pendant l’exercice, puis complétez l’inventaire et les opérations de fin d’année à la clôture. Cette organisation limite les recherches tardives.
Un comptable Grabels peut-il reprendre une comptabilité incomplète ?
Oui. Il part des pièces disponibles, des relevés bancaires et des soldes existants, puis reprend les comptes qui changent le résultat, la TVA ou la trésorerie.
Quels comptes demandent le plus d’attention avant le bilan ?
Banque, clients, fournisseurs, TVA, stocks et immobilisations concentrent souvent les écarts. Leur justification avant l’arrêté réduit les corrections tardives.
Puis-je préparer mon bilan seul ?
Vous pouvez tenir votre comptabilité selon votre régime. La clôture comporte ensuite des choix comptables et fiscaux propres à votre situation.
Combien coûte un comptable à Grabels pour préparer un bilan ?
Le prix dépend du volume d’écritures, des pièces manquantes, de la TVA, de la paie et des reprises nécessaires. Un dossier tenu toute l’année demande moins de travaux de clôture qu’une comptabilité incomplète.
Que se passe-t-il si une facture arrive après la clôture ?
Le comptable regarde la période à laquelle la charge se rattache. La date de réception seule ne détermine pas toujours l’exercice concerné.