
Obligation logiciel de facturation : que devez-vous vérifier en France en 2026 ?
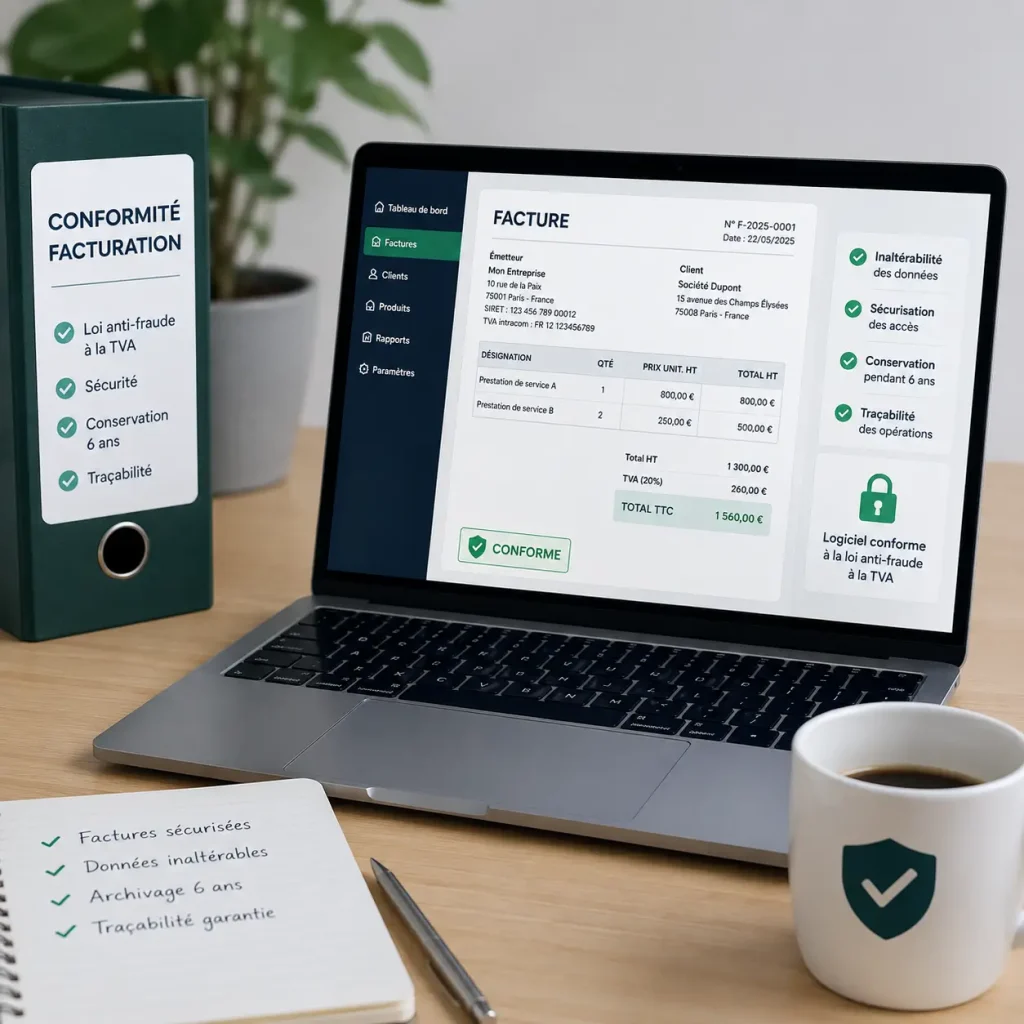
Dès le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre à cette date, puis les PME et micro-entreprises suivent au 1er septembre 2027.
Fiscalité d’une SAS de marchand de biens : les règles à connaître
La fiscalité d’une SAS marchand de biens fait peur à beaucoup d’entrepreneurs qui souhaitent se lancer dans l’immobilier professionnel. Pourtant, il s’agit d’un sujet incontournable si vous envisagez d’exercer une activité de vendeurs de biens sous la forme juridique d’une SAS (société par actions simplifiée) ou d’une SASU (sa version unipersonnelle). La fiscalité de ce type d’activité est spécifique et peut devenir lourde, si elle n’est pas bien anticipée.
Préparation à la rentrée fiscale : que vérifier dès maintenant ?
La rentrée fiscale, ce n’est pas qu’un rappel à l’ordre : c’est un moment stratégique. TVA, CVAE, IS, CFE, acomptes et régularisations… Pour les PME, startups ou indépendants, chaque retard se paie cash. Et chaque décision prise dès juillet conditionne la santé financière de votre entreprise jusqu’à la fin d’année. Cet article est votre kit de préparation express à la rentrée fiscale, 100 % pragmatique : on vous dit quoi vérifier, quand et comment, avec des conseils conformes à la loi 2026.
Les points essentiels à connaître sur les règles fiscales applicables aux entreprises
Derrière les lois, normes et procédures qui organisent la perception des impôts se cache un système complexe, en constante évolution. La moindre erreur peut avoir des conséquences financières lourdes pour les dirigeants. Déclarations mal anticipées, choix fiscaux inadaptés ou dispositifs mal appliqués peuvent fragiliser votre trésorerie, limiter votre rentabilité, voire exposer votre entreprise à des contrôles et redressements. Que vous dirigiez une TPE, une PME ou une startup, la maîtrise des règles fiscales est un enjeu stratégique.
Quelles sont les infos obligatoires pour une facture conforme ?
En 2026, les infos obligatoires d’une facture restent nombreuses. Le 1er septembre 2026 ajoute aussi quatre données pour les factures concernées par la réforme électronique. Vous devez donc distinguer les mentions générales, les mentions liées à votre situation et les nouvelles données structurées.
Comment fonctionne la TVA en EURL et quel régime choisir pour votre entreprise ?
Le régime de TVA de votre EURL peut-il réellement influencer votre trésorerie ? Oui, notamment selon vos investissements, vos achats et la fréquence de vos déclarations. Comparer les différents régimes permet de choisir celui qui correspond le mieux à votre activité.
Les règles fiscales applicables à la cession de parts de SAS
La cession de parts SAS fiscalité concerne en pratique la vente d’actions, puisque la SAS est une société par actions.
Cette opération a des conséquences fiscales pour les deux parties. Le vendeur peut être imposé sur sa plus-value. L’acheteur règle, de son côté, des droits d’enregistrement. Certaines exonérations peuvent toutefois réduire le coût fiscal.
Quelles sont les étapes clés d’une dématérialisation fiscale réussie et sécurisée ?
La réforme démarre le 1er septembre 2026 pour la réception de factures électroniques par toutes les entreprises. Les grandes entreprises et ETI émettent aussi à cette date, tandis que les PME et micro-entreprises passent à l’émission le 1er septembre 2027.
Optimiser votre gestion de TVA avant la fin de l’année
La gestion de votre TVA devient particulièrement sensible en 2026, car les seuils de franchise ont changé et la facturation électronique démarre en réception. Vous devez vérifier votre régime, votre calendrier de TVA et la qualité de vos données. Vous saurez dans cette lecture quels seuils surveiller, quelles pièces récupérer, quels écarts régulariser et quelles actions lancer avant votre clôture.
La fiscalité des dividendes versés en fin d’exercice : points de vigilance
La réussite d’une distribution de dividendes en fin d’exercice repose sur la rigueur juridique et la précision fiscale. Bénéfice distribuable, choix d’imposition, respect des délais et cohérence de la stratégie patrimoniale sont autant de leviers pour sécuriser l’opération et éviter toute requalification. L’analyse montre comment une entreprise, en combinant anticipation comptable, arbitrage fiscal et accompagnement ADVYSE, peut transformer la distribution de dividendes en un véritable outil d’optimisation et de performance durable.
