
📄 Résumé
- La TVA SAS dépend principalement du chiffre d’affaires, de l’activité et du régime choisi.
- Franchise en base → la SAS ne facture pas la TVA et ne la récupère pas sur ses achats.
- Réel simplifié en 2026 → CA12 annuelle et acomptes sous conditions.
- Réel normal → déclaration CA3 mensuelle ou trimestrielle selon le montant de TVA.
- Suivre les seuils chaque mois → évite de facturer trop tard une TVA devenue obligatoire.
Votre SAS démarre ou son chiffre d’affaires progresse : devez-vous facturer la TVA maintenant ? La réponse ne dépend pas seulement de la forme juridique de votre société.
Votre activité, vos seuils, vos investissements et vos clients changent le bon choix. Une mauvaise lecture peut vous faire oublier une TVA devenue obligatoire ou perdre une récupération sur vos achats.
Advyse commence donc par votre chiffre d’affaires réel et prévisionnel. L’Expert Advyse rapproche ensuite vos dépenses, vos clients et votre trésorerie pour comparer les régimes possibles.
Pour une TVA SAS, la première question consiste à identifier le régime applicable aujourd’hui. La seconde consiste à vérifier si ce régime reste adapté aux prochains mois.
Vous pouvez alors savoir quand facturer la taxe, quand la déclarer et quel montant garder disponible avant l’échéance fiscale.
Quel régime de TVA s’applique à une SAS en 2026 ?
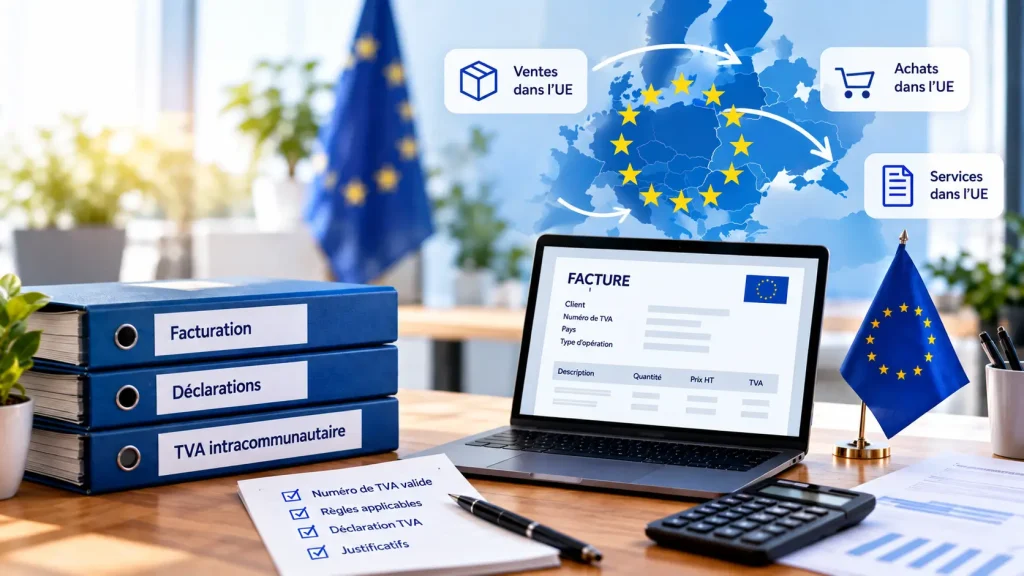
Une SAS peut relever de la franchise en base, du régime réel simplifié ou du réel normal. Le chiffre d’affaires donne le premier repère, mais le montant de TVA et certaines options complètent le raisonnement.
La franchise en base dispense la SAS de facturer la TVA
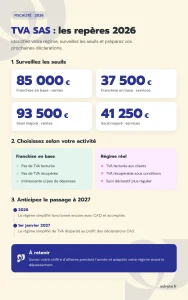
Une SAS peut bénéficier de la franchise en base si son activité respecte les seuils. Pour les ventes, le seuil de référence atteint 85 000 € en 2026. Pour les prestations de services, il atteint 37 500 €.
La société ne collecte alors aucune TVA auprès de ses clients. En contrepartie, elle ne déduit pas la TVA payée sur ses achats professionnels.
Les seuils majorés atteignent 93 500 € pour les ventes et 41 250 € pour les services. Dans ce cas, un dépassement en cours d’année fait perdre la franchise à la date du dépassement.
L’administration fiscale détaille ces seuils et leurs conséquences sur sa page officielle consacrée à la TVA.
Pour approfondir cette situation, Advyse explique aussi le fonctionnement du régime de franchise en base de TVA.
Le réel simplifié reste applicable en 2026 sous conditions
Le régime simplifié concerne encore certaines entreprises pendant l’année 2026. D’abord, le chiffre d’affaires N-1 ne doit pas dépasser 945 000 € pour les ventes ou 286 000 € pour les autres activités.
La TVA annuelle due doit aussi rester inférieure à 15 000 €. De son côté, la SAS dépose une déclaration CA12 et verse généralement deux acomptes.
Les seuils 2026 du régime simplifié figurent dans le Code des impositions sur les biens et services. Légifrance publie les montants applicables en 2026.
Le réel normal impose un suivi plus fréquent
Au réel normal, la SAS dépose une déclaration CA3 chaque mois. Toutefois, elle peut déclarer chaque trimestre lorsque la TVA annuelle due reste inférieure à 4 000 €.
Ce rythme demande plus de suivi, mais il donne une lecture plus régulière de la TVA collectée et déductible. Ainsi, il peut aussi convenir aux sociétés qui investissent beaucoup.
📅 Faites vérifier le régime de TVA de votre SAS avant le prochain dépassement de seuil.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Franchise ou régime réel : comment choisir pour votre SAS ?
Le seuil légal ne répond pas à toutes les situations. Par conséquent, deux SAS qui réalisent le même chiffre d’affaires peuvent avoir des intérêts différents selon leurs clients et leurs dépenses.
La franchise peut rester utile avec peu de dépenses
Une SAS de conseil qui travaille avec peu de matériel peut apprécier la simplicité de la franchise. Elle ne collecte pas la taxe et limite ses obligations déclaratives en matière de TVA.
Cette situation peut aussi aider une activité qui facture surtout des particuliers. Car le prix TTC reste plus facile à comparer lorsque le client ne récupère pas lui-même la TVA.
À l’inverse, une société qui achète du matériel, finance des prestations ou aménage des locaux supporte de la TVA sans pouvoir la récupérer.
L’option pour la TVA peut devenir rentable avant le dépassement
Une SAS sous franchise peut choisir volontairement de payer la TVA. Dès lors, cette option mérite un calcul lorsque la société prévoit des investissements significatifs.
Le dirigeant compare alors la TVA récupérable à l’effet commercial du nouveau prix TTC. Parce que les clients B2B récupèrent souvent la taxe, cette lecture devient particulièrement utile dans ce contexte.
Advyse détaille les conditions de déduction dans son dossier consacré à la TVA récupérable sur les dépenses professionnelles.
⬇️Télécharger gratuitement notre modèle de lettre de demande d’option au régime TVA
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Le choix doit aussi tenir compte de la trésorerie
La TVA collectée ne constitue pas un revenu disponible. En pratique, la SAS l’encaisse pour la reverser ensuite à l’administration, après déduction de la TVA admise sur ses achats.
Un rythme déclaratif plus fréquent réduit parfois le montant accumulé entre deux échéances. À l’inverse, un rythme annuel peut simplifier le suivi mais créer un décaissement plus concentré.
La page Advyse dédiée à la fiscalité d’une SAS permet de replacer la TVA parmi les autres obligations fiscales de la société.
💡 Bon à savoir
- Le régime de TVA reste distinct du régime des bénéfices
→ une SAS peut changer son organisation TVA sans modifier automatiquement son régime d’IS ou d’IR
→ impact : vous comparez chaque décision séparément. - Une option TVA doit être préparée avant la facturation
→ vos factures et vos paramètres comptables doivent suivre le nouveau régime
→ impact : vous évitez des corrections clients et déclaratives.
Cas concret : une SAS de conseil dépasse la franchise plus vite que prévu
Une SAS de conseil B2B prévoit 72 000 € de chiffre d’affaires annuel. Elle recrute un salarié et engage 36 000 € TTC de dépenses sur l’année.
Le dirigeant regarde uniquement son statut SAS et pense pouvoir conserver une facturation sans TVA pendant plusieurs mois.
Advyse rapproche le chiffre d’affaires prévu des seuils applicables aux prestations de services. L’Expert Advyse contrôle aussi les dépenses qui ouvrent droit à déduction et le rythme déclaratif adapté.
| Point vérifié | Montant | Lecture |
|---|---|---|
| CA prévu | 72 000 € HT | Au-dessus des seuils de franchise |
| Seuil de référence services | 37 500 € | À suivre sur l’année |
| Seuil majoré services | 41 250 € | Bascule à la date du dépassement |
| Dépenses prévues | 36 000 € TTC | TVA déductible à analyser |
Le dirigeant prépare sa facturation avec TVA dès le seuil majoré de 41 250 €, soit 30 750 € de chiffre d’affaires avant son objectif annuel de 72 000 €. Il réserve aussi la taxe collectée et évite une régularisation tardive sur des factures déjà envoyées.
Comment déclarer et récupérer la TVA dans une SAS ?
Une déclaration fiable part de factures correctement émises et enregistrées. Puis, le régime détermine le formulaire, la fréquence et le calendrier de paiement.
La CA12 concerne encore le régime simplifié en 2026
En 2026, la SAS au régime simplifié dépose une déclaration annuelle CA12. Au final, elle verse généralement deux acomptes, puis régularise la taxe avec la déclaration annuelle.
Cette organisation disparaît toutefois à compter du 1er janvier 2027. À partir de cette date, le régime simplifié de TVA sera remplacé par un système de déclarations CA3, avec une périodicité mensuelle ou trimestrielle selon les conditions applicables.
L’administration fiscale a confirmé cette suppression le 22 septembre 2026. La réforme du régime simplifié de TVA pour 2027 mérite donc d’entrer dès maintenant dans votre calendrier.
La CA3 rapproche TVA collectée et TVA déductible
Au réel normal, la SAS déclare la TVA collectée sur ses ventes et la TVA déductible sur ses achats. Ainsi, la différence donne une TVA à payer ou un crédit.
Une TVA collectée de 8 000 € et une TVA déductible de 5 500 € donnent 2 500 € de TVA à reverser. Pourtant, l’exigibilité et la qualité des justificatifs peuvent modifier la déclaration.
Advyse détaille les étapes dans son guide pratique sur la déclaration de TVA d’une entreprise.
📅 Sécurisez vos prochaines déclarations avant que les écarts ne s’accumulent.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
La récupération de TVA exige des pièces conformes
La SAS ne récupère pas automatiquement toute TVA payée. Pour cela, la dépense doit servir une activité ouvrant droit à déduction et la société doit disposer d’un justificatif conforme.
Un relevé bancaire ne remplace pas une facture. À condition que la dépense reste professionnelle et correctement justifiée, la SAS peut examiner son droit à déduction.
Le contrôle mensuel des pièces permet de corriger les anomalies avant la CA3 ou la CA12. Au final, la SAS évite de découvrir un justificatif manquant au moment du dépôt.
💡 Bon à savoir
- Le régime simplifié TVA disparaît au 1er janvier 2027
→ les entreprises concernées basculeront vers des déclarations CA3
→ impact : préparez vos outils et votre calendrier avant la fin de 2026. - La TVA collectée ne finance pas vos dépenses
→ elle doit rester disponible jusqu’au paiement de la déclaration
→ impact : isolez son montant dans votre suivi de trésorerie.
Comment Advyse sécurise la TVA de votre SAS ?
Advyse transforme la TVA en suivi de gestion plutôt qu’en simple formalité fiscale. Pour commencer, le cabinet rapproche les seuils, les factures et la trésorerie avant les échéances.
Le cabinet suit les seuils avant la bascule
L’Expert Advyse rapproche le chiffre d’affaires N-1 du chiffre d’affaires réalisé depuis janvier. Lorsque la SAS approche d’un seuil, le dirigeant reçoit une lecture claire de la date probable de changement.
Cette anticipation permet de modifier les modèles de facture, les paramètres comptables et les prix avant la bascule. De cette façon, elle limite aussi les avoirs ou régularisations envoyés aux clients.
Pour tester d’autres hypothèses de gestion, la page des simulateurs Advyse regroupe les outils disponibles.
Advyse rapproche chaque déclaration des pièces
Le Cabinet comptable Advyse vérifie les ventes, les encaissements, les achats et les justificatifs. Il sépare ensuite la TVA collectée de la TVA réellement déductible.
Vous connaissez ainsi le montant à réserver avant la date de paiement. Si un crédit apparaît, le cabinet vérifie son origine et les conditions d’un éventuel remboursement.
Le suivi prépare également la transition vers la facture électronique. Puisque les flux deviennent plus automatisés, des données de TVA propres réduisent les écarts de traitement.
Le passage à 2027 se prépare dès maintenant
Une SAS au régime simplifié ne doit pas attendre janvier 2027 pour revoir son organisation. Au contraire, elle peut dès 2026 vérifier son rythme de clôture, la collecte des pièces et le niveau de TVA à payer.
L’objectif reste simple : disposer des chiffres avant l’échéance, pas après. Donc, Advyse peut ajuster la fréquence de suivi sans transformer votre organisation quotidienne.
Le calendrier de la facture électronique complète aussi cette préparation et mérite un contrôle séparé dans votre organisation.
✔ À retenir
- Identifiez votre régime de TVA
→ comparez activité, chiffre d’affaires et montant de taxe
→ impact : vous appliquez les bonnes règles de facturation. - Suivez les seuils pendant l’année
→ ne vous contentez pas du chiffre d’affaires de clôture
→ impact : vous anticipez la date réelle de bascule. - Contrôlez vos justificatifs avant la déclaration
→ la TVA déductible exige des pièces conformes
→ impact : vous réduisez les corrections et les risques de rejet. - Préparez la réforme 2027
→ le régime simplifié TVA disparaît au 1er janvier
→ impact : vous adaptez votre calendrier sans urgence.
Conclusion
Un régime de TVA bien suivi vous donne surtout une trésorerie plus prévisible. Vous savez ce que vous facturez, ce que vous récupérez et le montant à garder disponible.
Pas besoin de transformer la TVA en chantier permanent. Un contrôle régulier du chiffre d’affaires, des factures et des prochaines échéances suffit déjà pour éviter beaucoup de corrections.
Faites revoir votre régime lorsque votre activité accélère, que vos investissements augmentent ou que votre SAS prépare son passage aux nouvelles règles de 2027.
📅 Faites cadrer votre TVA SAS et vos prochaines échéances avec un Expert Advyse.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la TVA d’une SAS
Une SAS doit-elle toujours facturer la TVA ?
Non. Une SAS qui respecte les conditions de la franchise en base ne collecte pas la TVA. Elle ne peut alors pas récupérer la taxe payée sur ses achats.
Quel est le seuil de TVA pour une SAS de services en 2026 ?
Le seuil de référence atteint 37 500 € et le seuil majoré 41 250 €. Au-delà du seuil majoré, la franchise cesse à la date du dépassement.
Quel est le seuil pour une SAS qui vend des marchandises ?
Le seuil de référence atteint 85 000 € et le seuil majoré 93 500 €. Le suivi doit donc continuer pendant l’année.
Une SAS peut-elle choisir volontairement de facturer la TVA ?
Oui. Une SAS sous franchise peut opter pour la TVA. Ce choix peut devenir intéressant lorsqu’elle supporte beaucoup de taxe sur ses achats et investissements.
Quand une SAS dépose-t-elle une CA3 ?
Une SAS au réel normal dépose généralement une CA3 chaque mois. Elle peut déclarer trimestriellement lorsque sa TVA annuelle reste inférieure à 4 000 €.
Le régime simplifié de TVA existe-t-il encore en 2027 ?
Non. Il disparaît au 1er janvier 2027. Les entreprises concernées basculeront vers des déclarations CA3 selon les nouvelles règles de périodicité.
Que faire si la SAS récupère plus de TVA qu’elle n’en collecte ?
La différence crée un crédit de TVA. La société peut le reporter ou demander un remboursement lorsque les conditions correspondantes sont remplies.