
📄 Résumé
- Le régime bnc dépend principalement de vos recettes et du régime choisi.
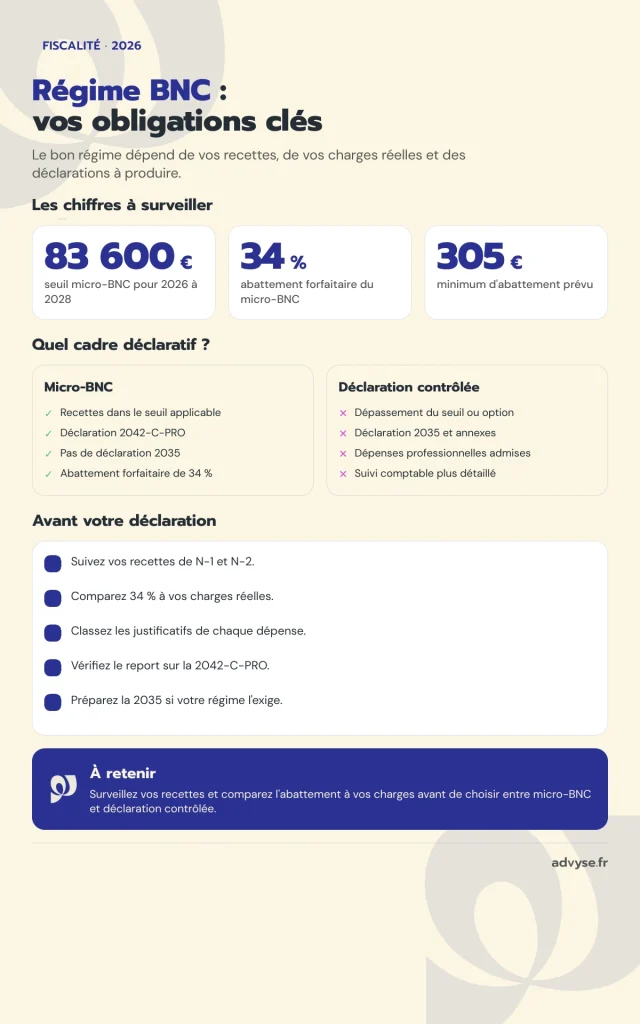
- 83 600 € en 2026 → seuil du micro-BNC pour les années 2026 à 2028.
- 34 % → abattement forfaitaire du micro-BNC, avec un minimum de 305 €.
- Déclaration contrôlée → formulaire 2035 et annexes transmis par voie dématérialisée.
- Comparez vos charges réelles à l’abattement avant de choisir votre régime.
Votre activité libérale progresse et vos recettes approchent 83 600 € : savez-vous encore quelle déclaration déposer et quelles charges retenir ? Un changement de régime mal anticipé peut modifier votre bénéfice imposable, votre comptabilité et votre calendrier fiscal.
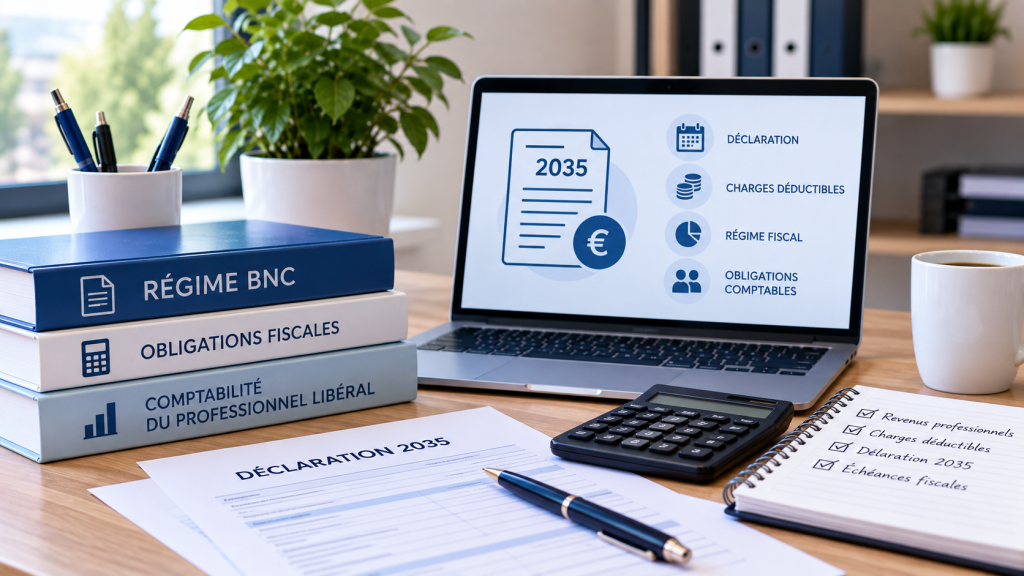
Le régime BNC concerne les revenus d’activités non commerciales, notamment de nombreuses professions libérales. En 2026, le micro-BNC s’applique lorsque vos recettes de N-1 ou N-2 ne dépassent pas 83 600 €. L’administration met alors en place un abattement forfaitaire de 34 %, avec un minimum de 305 €. Au-delà du seuil, ou sur option, vous relevez de la déclaration contrôlée et vous déposez une déclaration 2035. Votre calendrier, vos justificatifs et le suivi de vos recettes conditionnent donc la sécurité de votre déclaration.
Advyse compare votre niveau de recettes, vos charges réelles et vos obligations déclaratives avant de retenir le régime adapté. Cette vérification évite de choisir le micro-BNC par habitude alors que la déclaration contrôlée peut mieux refléter votre activité.
Quel régime BNC s’applique à vos recettes en 2026 ?
Votre premier contrôle porte sur les recettes encaissées au cours des années de référence. Ce montant détermine votre accès au micro-BNC ou votre passage à la déclaration contrôlée. Dès lors, un suivi mensuel évite une mauvaise surprise au moment de la déclaration.
Le seuil micro-BNC atteint 83 600 €
Le BOFiP fixe le seuil micro-BNC à 83 600 € pour les années 2026 à 2028. Vous regardez les recettes hors taxes de N-1 ou N-2 pour apprécier ce seuil. Si l’une de ces années respecte la limite selon les règles applicables, vous pouvez rester sous le régime déclaratif spécial.
Le micro-BNC vous évite une déclaration professionnelle de résultat 2035. Vous reportez vos recettes sur la déclaration complémentaire 2042-C-PRO. L’administration détermine ensuite le bénéfice imposable après l’abattement prévu pour vos frais.
📅 Vous hésitez entre micro-BNC et déclaration contrôlée ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
L’abattement forfaitaire représente 34 %
Le micro-BNC n’autorise pas la déduction de chaque dépense réelle. L’administration applique un abattement de 34 % à vos recettes, avec un minimum de 305 €. Votre bénéfice imposable correspond en principe à 66 % des recettes déclarées lorsque l’abattement dépasse ce minimum.
Ce fonctionnement avantage une activité qui supporte peu de frais. En revanche, un professionnel qui finance un local, du matériel, des logiciels oAdvyse simule les deux résultats avant l’option. Le Cabinet comptable Advyse compare le bénéfice micro avec le résultat réel après charges déductibles. Vous décidez avec un écart chiffré plutôt qu’avec une règle générale.u de nombreux déplacements peut constater un écart important avec ses charges réelles. Ce choix mérite un calcul avant toute option. Pour approfondir cette analyse, Advyse détaille le fonctionnement du micro-BNC.
Quelles déclarations fiscales devez-vous déposer en régime BNC ?
Vos obligations déclaratives changent selon votre régime. Le micro-BNC concentre l’information dans la déclaration personnelle. À l’inverse, la déclaration contrôlée ajoute une liasse professionnelle qui détaille votre résultat.
Le micro-BNC passe par la 2042-C-PRO
Vous indiquez le montant brut de vos recettes dans la déclaration 2042-C-PRO. Vous ne retranchez pas vos dépenses avant de reporter ce montant, puisque l’administration applique directement l’abattement de 34 %. Vous gardez néanmoins un relevé détaillé de vos recettes pour justifier les sommes déclarées.
Votre suivi doit identifier chaque encaissement, sa date, son montant et le client concerné. Cette discipline facilite aussi le rapprochement bancaire. Vous repérez alors plus vite une recette oubliée ou enregistrée deux fois. Advyse présente aussi les points de contrôle d’une déclaration micro-BNC annuelle.
⬇️Télécharger gratuitement notre modèle de déclaration de revenus des professions non salariées
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
La déclaration contrôlée utilise la 2035
La déclaration contrôlée concerne notamment les professionnels qui dépassent le seuil ou qui optent pour ce régime. Vous déposez alors la déclaration 2035 et ses annexes par voie dématérialisée. Vous reportez ensuite le résultat sur la 2042-C-PRO dans la rubrique BNC correspondante.
La 2035 retrace vos recettes et vos dépenses professionnelles selon les règles fiscales applicables. Vous classez alors les pièces qui justifient les montants retenus. Un simple paiement bancaire ne suffit pas toujours à prouver la nature professionnelle d’une charge.
Votre option change le niveau de détail
Vous pouvez choisir la déclaration contrôlée même si vos recettes restent sous le seuil du micro-BNC. Cette option devient pertinente lorsque vos charges réelles dépassent nettement l’abattement forfaitaire de 34 %. Elle demande toutefois une tenue comptable plus détaillée et un calendrier plus structuré.
Advyse simule les deux résultats avant l’option. Notre Cabinet comptable compare le bénéfice micro avec le résultat réel après charges déductibles. Vous décidez avec un écart chiffré plutôt qu’avec une règle générale.
| Régime | Obligations principales |
|---|---|
| Micro-BNC | Recettes jusqu’à 83 600 € selon les années de référence ; 2042-C-PRO ; abattement de 34 %. |
| Déclaration contrôlée | Recettes au-dessus du seuil ou option ; déclaration 2035 ; dépenses professionnelles admises. |
💡 Bon à savoir
- Seuil
→ il détermine l’accès au micro-BNC.
→ impact : surveillez les recettes de N-1 et N-2. - Abattement
→ il calcule le bénéfice imposable au micro-BNC.
→ impact : comparez 34 % à vos charges réelles.
Le seuil et l’abattement répondent à deux questions différentes. Le premier détermine votre accès au micro-BNC, tandis que le deuxième sert à calculer le bénéfice imposable. Une hausse de dépenses ne modifie donc pas automatiquement votre seuil de recettes.
Cas concret : un consultant à 78 000 € de recettes
Un consultant indépendant réalise 78 000 € de recettes annuelles. Il travaille seul et facture des missions de conseil à des entreprises. Ses dépenses professionnelles atteignent 30 000 € sur l’année.
Le consultant reste sous le seuil micro-BNC de 83 600 €. Pourtant, l’abattement de 34 % représente 26 520 €, soit moins que ses 30 000 € de dépenses réelles. Il veut mesurer l’effet avant de choisir son régime.
Sous le micro-BNC, le calcul retient 78 000 € moins 26 520 €, soit 51 480 € de bénéfice imposable avant les autres éléments personnels. Sous la déclaration contrôlée, la simulation pédagogique retient 78 000 € moins 30 000 € de dépenses admises, soit 48 000 €. L’écart atteint 3 480 € de base imposable dans cette hypothèse.
Le consultant ne choisit pas automatiquement le micro-BNC malgré son éligibilité. Il vérifie la nature fiscale de ses 30 000 € de dépenses puis compare l’impôt et les contraintes administratives. Il surveille aussi ses recettes, car un franchissement du seuil peut modifier son régime ultérieurement.
Quelles pièces et dépenses devez-vous suivre en déclaration contrôlée ?
La déclaration contrôlée vous donne une lecture plus précise de votre activité, mais elle exige aussi des preuves. Chaque charge doit correspondre à l’activité professionnelle et reposer sur un justificatif cohérent. Par conséquent, votre organisation documentaire influence directement la fiabilité de la 2035.
Classez vos recettes au fil de l’eau
Vous suivez les encaissements réellement reçus et vous les rapprochez du compte bancaire professionnel. Ce suivi réduit le risque d’omission. Il permet également de distinguer une recette professionnelle d’un apport personnel ou d’un remboursement sans lien avec votre chiffre d’affaires.
Une revue mensuelle vous aide à détecter les écarts pendant qu’ils restent faciles à corriger. À l’inverse, une reconstitution annuelle augmente le temps de traitement. Advyse contrôle les mouvements inhabituels avant la clôture pour éviter les corrections tardives.
📅 Vos recettes ou vos charges évoluent cette année ?
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Justifiez chaque dépense professionnelle
Vous conservez les factures, notes de frais et pièces utiles qui expliquent vos dépenses. Vous reliez chaque justificatif à un paiement et à un motif professionnel. Cette méthode facilite le contrôle des charges déductibles et limite les dépenses personnelles enregistrées par erreur.
Les frais de véhicule, de local, de matériel ou de sous-traitance nécessitent parfois un traitement particulier. Votre Expert Advyse vérifie alors la règle applicable avant d’intégrer le montant à la déclaration. Vous évitez ainsi une déduction fragile qui pourrait être contestée. Le guide Advyse sur la comptabilité BNC et les charges déductibles complète cette vérification.
Préparez votre déclaration avant l’échéance
La déclaration 2035 et ses annexes demandent plusieurs rapprochements. Vous gagnez du temps si votre comptabilité reste à jour chaque mois. Une préparation anticipée permet aussi de corriger une facture manquante ou un classement incohérent avant la transmission.
💡 Bon à savoir
- Suivi des recettes
→ le micro-BNC exige une traçabilité fiable.
→ impact : vous justifiez plus facilement les montants déclarés. - Seuil proche
→ contrôlez vos recettes chaque mois.
→ impact : vous anticipez un changement de régime.
Le micro-BNC ne vous dispense pas de suivre vos recettes. Vous devez pouvoir expliquer les montants déclarés et conserver un historique fiable. Cette traçabilité devient particulièrement utile lorsque vos recettes approchent le seuil.
Comment Advyse sécurise-t-il vos obligations fiscales BNC ?
Une bonne gestion BNC ne commence pas au moment de remplir un formulaire. Elle débute déjà lors du choix de régime cohérent, puis par un suivi mensuel des recettes et des charges. Advyse organise ces contrôles pour transformer la déclaration annuelle en simple aboutissement du travail réalisé pendant l’année.
Advyse compare micro-BNC et déclaration contrôlée
L’Expert Advyse reprend vos recettes, vos dépenses récurrentes et vos investissements prévus. Il calcule l’abattement micro-BNC puis le compare aux charges réellement déductibles selon votre situation. Cette comparaison permet d’identifier le régime le plus cohérent avant l’échéance d’option.
Le calcul intègre aussi la charge de gestion supplémentaire liée à la déclaration contrôlée. Vous obtenez alors une comparaison économique, fiscale et pratique. De son côté, Advyse documente les hypothèses pour faciliter la décision l’année suivante. Cette analyse s’inscrit dans la fiscalité des entreprises suivie par notre Cabinet.
⬇️Télécharger gratuitement notre guide entreprise individuelle
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Advyse construit votre calendrier fiscal
Le Cabinet comptable Advyse liste les déclarations à produire et les informations à préparer. Il contrôle la 2035 lorsque vous relevez de la déclaration contrôlée, puis vérifie le report du résultat sur la 2042-C-PRO. Cette coordination réduit les incohérences entre vos déclarations professionnelles et personnelles.
Advyse surveille aussi l’évolution de vos recettes. Si votre activité approche 83 600 €, le cabinet simule l’effet d’un changement de régime. Vous pouvez alors préparer vos outils et votre suivi comptable avant que le calendrier ne vous impose une décision urgente. Les simulateurs Advyse peuvent également structurer vos premières hypothèses.
Advyse contrôle les justificatifs sensibles
Certaines dépenses demandent davantage d’analyse que d’autres. Advyse vérifie la pièce, le lien avec l’activité et la règle fiscale avant de retenir la charge. Cette revue cible notamment les dépenses mixtes, les frais exceptionnels et les investissements importants.
Au final, vous conservez un dossier plus lisible et une déclaration plus facile à défendre. Vous savez aussi quelles pièces demander immédiatement à vos fournisseurs. Cette habitude réduit les recherches de dernière minute.
✔ À retenir
- Surveillez 83 600 €
→ seuil micro-BNC 2026-2028.
→ impact : vous anticipez votre régime. - Comparez vos charges à 34 %
→ le micro-BNC applique un forfait.
→ impact : vous mesurez l’intérêt de l’option au réel. - Préparez la 2035 si nécessaire
→ la déclaration contrôlée détaille le résultat.
→ impact : vous sécurisez votre liasse. - Classez les justificatifs
→ chaque charge doit être documentée.
→ impact : vous réduisez le risque de correction.
Le seuil micro-BNC atteint 83 600 € pour 2026 à 2028. L’abattement micro-BNC s’élève à 34 %, avec un minimum de 305 €. La déclaration contrôlée utilise la 2035 et permet de retenir les dépenses professionnelles admises. Votre choix dépend donc de vos recettes, mais aussi du poids réel de vos charges et de votre capacité à documenter chaque montant.
Conclusion
Vous gagnez en visibilité lorsque vous comparez votre régime avant la déclaration. Ce contrôle vous évite de découvrir trop tard qu’une hausse de recettes ou de charges modifie votre meilleur choix fiscal.
Le calcul ne demande pas de refaire toute votre organisation. Quelques données fiables sur vos recettes, vos charges et vos investissements suffisent pour construire une première simulation. Advyse transforme ensuite ces données en calendrier et en contrôles concrets.
Faites vérifier votre régime BNC par Advyse avant votre prochaine échéance fiscale. Vous saurez alors quelle déclaration préparer, quelles pièces conserver et quel seuil surveiller.
📅 Faites vérifier votre régime BNC avant votre prochaine déclaration.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur le régime bnc
Quel est le seuil du micro-BNC en 2026 ?
Le seuil atteint 83 600 € de recettes hors taxes pour les années 2026 à 2028. L’appréciation tient compte des recettes de N-1 ou N-2 selon les règles du régime.
Quel abattement s’applique au micro-BNC ?
L’administration applique un abattement forfaitaire de 34 %. Le minimum d’abattement atteint 305 €.
Quelle déclaration utilise un professionnel en micro-BNC ?
Vous déclarez vos recettes sur la 2042-C-PRO. Vous ne déposez pas de déclaration de résultat 2035 sous le micro-BNC.
Quand devez-vous déposer une déclaration 2035 ?
Vous utilisez la 2035 lorsque vous relevez de la déclaration contrôlée. Ce régime peut résulter du niveau de vos recettes ou d’une option volontaire.
Puis-je choisir seul entre micro-BNC et déclaration contrôlée ?
Vous pouvez comparer les deux cadres à partir de vos chiffres. Advyse peut vérifier les charges réellement déductibles et mesurer l’écart de base imposable avant votre décision.
Combien coûte l’aide d’un Expert-comptable pour un BNC ?
Le coût dépend du volume d’opérations, du régime et des travaux demandés. Advyse définit le périmètre avant la mission afin que vous connaissiez les travaux inclus.
Que se passe-t-il si ma déclaration contient une erreur ?
Vous devez corriger l’information dès que vous identifiez l’écart. Advyse peut reprendre les pièces, vérifier l’origine de l’erreur et préparer la correction adaptée à votre situation.