Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

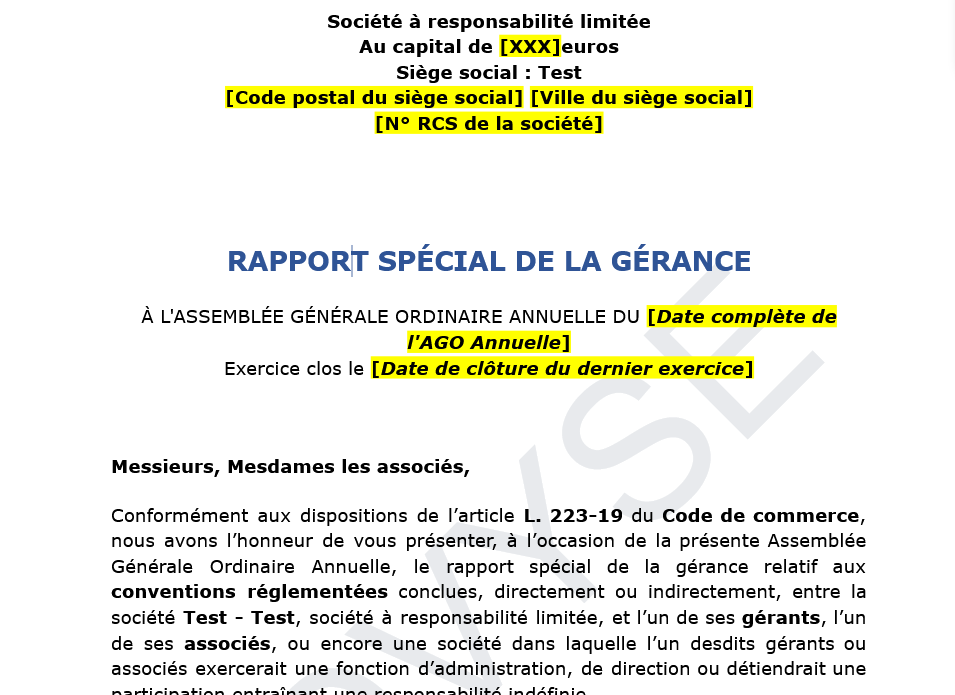
Modèle de rapport spécial de la gérance – Conventions réglementées en SARL

En SARL, les conventions conclues entre la société et l’un de ses gérants, associés ou une entité liée doivent être portées à la connaissance des associés. Le rapport spécial de la gérance, établi chaque année, répond à cette exigence. Ce rapport permet aux associés d’être informés, avant l’assemblée générale ordinaire, de toute convention susceptible de créer un conflit d’intérêts ou d’affecter la bonne gestion de la société. Il doit mentionner :
  • Les conventions nouvelles conclues pendant l’exercice ;
  • Celles tacitement renouvelées ;
  • Celles exécutées ou non exécutées malgré une approbation antérieure.
Ce document est essentiel pour assurer la transparence de la gestion et permettre aux associés de statuer en toute connaissance de cause sur l’approbation de ces conventions. Il doit être conservé avec le registre des décisions et être transmis aux commissaires aux comptes lorsqu’ils sont désignés. Advyse met à votre disposition un modèle structuré de rapport spécial, conforme au Code de commerce, pour vous permettre de respecter vos obligations annuelles en toute sécurité.  

Messieurs, Mesdames les associés,

Conformément aux dispositions de l’article L. 223-19 du Code de commerce, nous avons l’honneur de vous présenter, à l’occasion de la présente Assemblée Générale Ordinaire Annuelle, le rapport spécial de la gérance relatif aux conventions réglementées conclues, directement ou indirectement, entre la société Test – Test, société à responsabilité limitée, et l’un de ses gérants, l’un de ses associés, ou encore une société dans laquelle l’un desdits gérants ou associés exercerait une fonction d’administration, de direction ou détiendrait une participation entraînant une responsabilité indéfinie.

Ce rapport a pour objet de porter à votre connaissance toutes les conventions entrant dans le champ d’application de l’article précité, qu’elles aient été :

  • conclues au cours de l’exercice écoulé,
  • renouvelées tacitement,
  • poursuivies suite à une approbation antérieure,
  • ou restées sans exécution au cours de l’exercice clos le [Date de clôture de l’exercice].


  1. Conventions conclues au cours de l’exercice écoulé

Nous vous informons qu’au cours de l’exercice social clos le [Date], la convention suivante a été conclue entre la Société et [Indiquer l’identité du bénéficiaire et sa qualité : gérant, associé, société liée, etc.] :

  • Nature de la convention : [contrat de prestation de services, contrat de bail, avance en compte courant, etc.]
  • Date de conclusion : [Date précise]
  • Conditions essentielles : [: durée, rémunération, contrepartie, intérêt pour la société]
  • Intérêt pour la société : [motif économique ou stratégique justifiant la convention]


  1. Conventions tacitement renouvelées au cours de l’exercice écoulé

Nous vous rappelons qu’une convention conclue antérieurement à l’exercice, mentionnée dans le rapport spécial de l’exercice [année], a fait l’objet d’un renouvellement automatique dans les conditions prévues à son article [préciser le cas échéant] :

  • Nature de la convention : [: contrat de location-gérance]
  • Parties concernées : [Nom du gérant ou associé concerné]
  • Conditions de renouvellement : [Durée, reconduction, obligations maintenues]
  • Exécution effective durant l’exercice : [Oui/Non – Détails éventuels des opérations réalisées dans ce cadre]


  1. Conventions antérieures exécutées durant l’exercice

Nous portons à votre connaissance que l’exécution de la convention suivante, préalablement approuvée par la collectivité des associés au cours de l’exercice [année d’approbation], s’est poursuivie sans modification substantielle au cours de l’exercice écoulé :

  • Convention concernée : [Titre, objet]
  • Parties à la convention : [Nom, fonction]
  • Modalités d’exécution : [Nature des prestations ou flux réalisés pendant l’exercice]


  1. Conventions approuvées antérieurement mais non exécutées durant l’exercice

Nous signalons qu’aucune opération n’a été réalisée au titre de la convention suivante, pourtant approuvée lors de l’exercice [année] :

  • Convention concernée : [Titre, objet, parties]
  • Motif de l’absence d’exécution : [Absence de besoin, suspension temporaire, autres raisons…]

Nous nous remercions de bien vouloir prendre acte des éléments ci-dessus, et de statuer conformément à l’article L. 223-19 du Code de commerce sur l’approbation des conventions susmentionnées.

Ce rapport est établi et signé en application des obligations légales, en vue de sa présentation à l’Assemblée Générale Ordinaire Annuelle.


Fait à [Lieu de signature],
Le [Date de signature du rapport]

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

impot handicap
Publié le 13 novembre 2026

Comment fonctionne les impôts pour une personne en situation d’handicap ?

Être en situation de handicap peut avoir des conséquences sur la fiscalité du foyer. Certaines personnes peuvent bénéficier d’une demi-part supplémentaire, d’un traitement particulier de certains revenus ou d’avantages liés aux dépenses engagées. Encore faut-il connaître les critères d’éligibilité. Voici comment fonctionne l’imposition et quels dispositifs peuvent être mobilisés.

avantages holding
Publié le 13 novembre 2026

Les avantages d’une holding à considérer dans une stratégie d’entreprise

Créer une holding peut faciliter l’organisation d’un groupe, la gestion des participations et certains projets de développement. Elle peut aussi offrir des leviers intéressants pour structurer les flux financiers et préparer de nouvelles acquisitions. Mais ses avantages dépendent fortement de la situation du dirigeant et des sociétés concernées. Voici les principaux points à examiner avant de l’intégrer à votre stratégie.

auto entrepreneur influenceur
Publié le 12 novembre 2026

Quels sont les avantages et les limites d’être auto entrepreneur influenceur ?

Auto entrepreneur influenceur : ce statut vous permet de lancer votre activité facilement, mais est-il vraiment avantageux pour vos revenus ? Entre formalités simplifiées, cotisations sociales, frais de création de contenus et plafonds à respecter, certains détails peuvent peser sur votre rentabilité. Quels sont les avantages à conserver et les limites à anticiper ? Faites le point pour choisir un régime adapté à vos collaborations, maîtriser vos charges et garder davantage de revenus.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi