Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de rapport de l’organe dirigeant SAS Augmentation de capital par incorporation de réserves

Avant toute augmentation de capital social par incorporation de réserves, les dirigeants d’une SAS doivent présenter aux associés un rapport explicatif, soumis lors d’une assemblée générale extraordinaire. Ce document expose l’intérêt de l’opération, son fondement juridique, ses modalités techniques et les impacts prévus sur la structure financière de la société. Ce rapport décrit les résultats intermédiaires de la société, les projets en cours, la solidité des réserves, et précise les sources mobilisées (prime d’émission, report à nouveau,etc). Il anticipe également les conséquences statutaires de l’augmentation, notamment les modifications à apporter à l’article relatif au capital social. Ce formalisme permet de garantir la transparence de la gestion, d’informer pleinement les associés, et de sécuriser la procédure de modification du capital devant le greffe du tribunal de commerce. Advyse met à votre disposition un modèle de rapport de l’organe dirigeant en SAS, conforme, prêt à l’emploi et rédigé dans le respect des exigences légales.

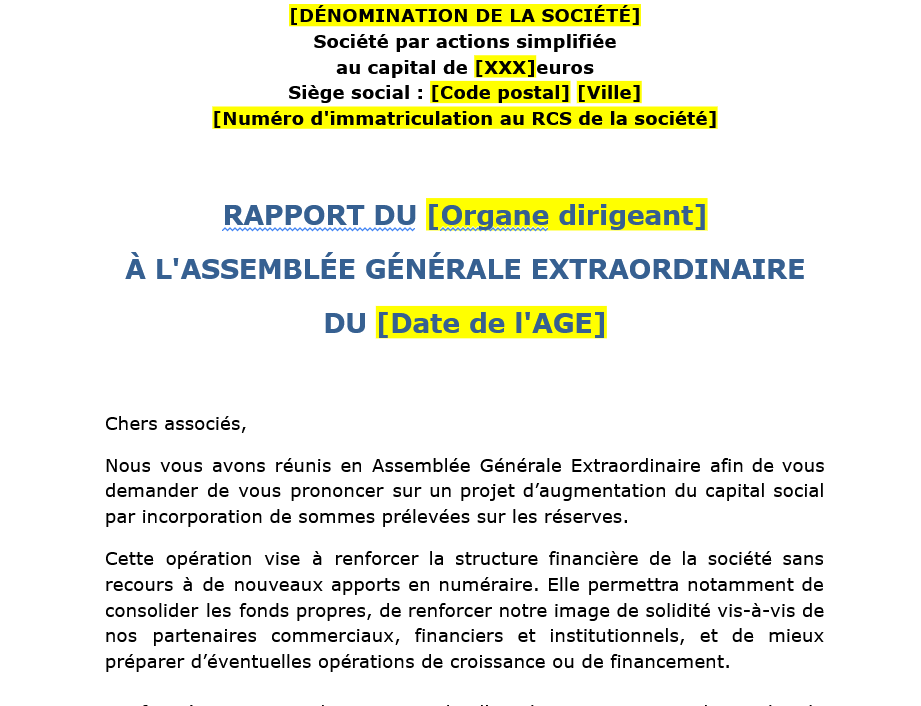
RAPPORT DU [Organe dirigeant]

À L’ASSEMBLÉE GÉNÉRALE EXTRAORDINAIRE

DU [Date de l’AGE]

Chers associés,

Nous vous avons réunis en Assemblée Générale Extraordinaire afin de vous demander de vous prononcer sur un projet d’augmentation du capital social par incorporation de sommes prélevées sur les réserves.

Cette opération vise à renforcer la structure financière de la société sans recours à de nouveaux apports en numéraire. Elle permettra notamment de consolider les fonds propres, de renforcer notre image de solidité vis-à-vis de nos partenaires commerciaux, financiers et institutionnels, et de mieux préparer d’éventuelles opérations de croissance ou de financement.

Conformément aux dispositions de l’article R. 225-113 du Code de commerce, nous vous fournissons ci-après les éléments d’information sur l’activité de la société depuis l’ouverture de l’exercice en cours :

[Exposé détaillé sur la marche des affaires sociales : évolution du chiffre d’affaires, principaux contrats ou partenariats conclus, investissements réalisés, situation de trésorerie, perspectives pour l’exercice en cours, décisions majeures prises par l’organe de direction].

Nous vous proposons en conséquence d’augmenter le capital social, actuellement fixé à [XXX]euros, d’une somme de [Montant de l’augmentation de capital par incorporation de réserves] euros, afin de le porter à [Montant total du capital après augmentation] euros, par incorporation de cette somme prélevée sur :

– la prime [à préciser : d’émission / d’apport / de fusion], telle qu’elle figure au passif du dernier bilan de la société arrêté au [Date de l’arrêté des comptes] et approuvé par l’Assemblée Générale Ordinaire du [Date de l’AGO ayant approuvé les comptes],

ou

– le report à nouveau bénéficiaire, figurant au passif de ce même bilan et approuvé selon les mêmes modalités.

L’augmentation de capital serait réalisée cumulativement :

– par élévation de la valeur nominale de chaque action, actuellement fixée à [XXX]euro, pour la porter à [Nouvelle valeur nominale] euros,
– et par l’attribution d’actions nouvelles entièrement libérées. Ainsi, [Nombre d’actions nouvelles] actions seront émises et attribuées gratuitement aux actionnaires à raison de [Nombre en lettres] actions nouvelles pour [Nombre en lettres] actions anciennes, selon une parité établie sur la base des droits détenus à la date d’attribution.

Les actions nouvelles ainsi créées porteront jouissance à compter de la date d’ouverture de l’exercice en cours. Elles seront entièrement assimilées aux actions existantes et soumises à l’ensemble des droits et obligations statutaires attachés à ces dernières.

Les droits formant rompus, résultant de l’application de la parité d’attribution, ne seront ni négociables ni cessibles. Les titres correspondants seront vendus par la société, et le produit de la vente sera réparti entre les titulaires des droits au plus tard dans un délai de trente (30) jours suivant la date d’inscription en compte des actions définitivement attribuées.

Si vous adoptez le projet tel que présenté, il conviendra de modifier en conséquence l’article relatif au capital social figurant dans les statuts de la société. Nous vous soumettons donc à ce titre le projet de résolution correspondant, dont nous vous donnerons lecture au cours de cette séance.

Fait à [Lieu d’établissement du rapport]
Le [Date d’établissement du rapport]


Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

réduire votre impôt frontalier suisse
Publié le 18 septembre 2026

Avantages et inconvénients du statut de frontalier suisse : comment optimiser votre impôt en France ?

Travailler en Suisse peut augmenter vos revenus, mais la fiscalité peut réduire l’écart une fois rentré en France. Canton, frais réels, assurance maladie ou télétravail : chaque choix compte. Faites les bons arbitrages pour payer l’impôt frontalier suisse au juste montant.

conseil développement entreprise
Publié le 17 septembre 2026

En quoi le conseil en développement d’entreprise aide-t-il les dirigeants à accélérer leur croissance ?

Le conseil développement entreprise sert à choisir où concentrer vos moyens, puis à mesurer si la décision produit l'effet attendu. Bpifrance a mesuré un surcroît moyen de croissance du chiffre d'affaires de 5 % à trois ans pour les entreprises de ses Accélérateurs, comparées à des entreprises similaires. Le même programme affiche aussi 10 % de croissance supplémentaire des effectifs. Ces résultats ne garantissent rien pour une entreprise donnée, mais ils montrent l'intérêt d'un cadre structuré autour des décisions de croissance.

clôture exercice vigilance
Publié le 17 septembre 2026

Préparation de la clôture d’exercice : rétroplanning et points de vigilance

Pourquoi attendre les derniers jours pour préparer votre clôture d’exercice ? En organisant les contrôles plusieurs semaines à l’avance, vous réduisez les écarts, les relances et les écritures tardives. Le bon rétroplanning transforme la clôture en processus maîtrisé plutôt qu’en course contre la montre.

Nos clients parlent de nous...

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi

Akram

MARZOUKI

22 avril 2026

J’aurais même mis 10 sur 5 si c’était possible. Je suis vraiment impressionné par la qualité du service d’Advyse. Une réactivité incroyable et un accompagnement clair du début à la fin. KBIS obtenu en 3 jours, du jamais vu pour moi. Merci pour votre efficacité et votre professionnalisme. Un spécial remerciement à Jessica, Cynthia et Salma. Je recommande vivement.

Frederique

LESOURD

21 mars 2026

Merci à toute l’équipe. À Hassan surtout et Clément également. Au service juridique également qui a géré mon passage en EURL en un temps record .

Carole

23 mars 2026

Kenny

NEYMAR

9 février 2026

Neymar

NEYMAR

9 février 2026

Adnane

FILALI ANSSARI

Basma

ELHOUMAIDI

6 septembre 2025

Je recommande ce cabinet comptable pour les entrepreneurs qui veulent créer leur société et gérer la comptabilité de leur société