Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Projet et résolutions pour l’assemblée générale ordinaire (AGO) d’une SARL

L’Assemblée Générale Ordinaire (AGO) est un moment clé dans la gestion d’une Société à Responsabilité Limitée (SARL). Conformément au Code de commerce, elle doit être formalisée dans un procès-verbal, qui servira de référence pour les associés présents ou représentés. La convocation à cette assemblée doit être envoyée par lettre recommandée avec accusé de réception quelques jours avant la date de la réunion. Cette convocation doit préciser l’ordre du jour, ainsi que le lieu et la date de l’assemblée. Pour qu’une AGO puisse délibérer valablement, il est nécessaire de réunir un quorum, c’est-à-dire qu’un nombre minimum d’associés doit être présent ou représenté. Si ce quorum n’est pas atteint, l’assemblée peut être convoquée une seconde fois dans un délai de 15 jours, cette fois sans condition de quorum. Lors de l’AGO, les résolutions sont mises aux votes. Chaque associé dispose d’un droit de vote proportionnel à sa part dans le capital social. Les décisions les plus courantes concernent l’approbation des comptes annuels, la distribution des dividendes, et la gestion générale de la société. Si certains associés ne peuvent être présents, ils peuvent se faire représenter par un mandataire ou voter par correspondance. Enfin, le procès-verbal de l’AGO, qui inclut la feuille de présence et les décisions prises, est un document essentiel pour garantir la transparence des délibérations et le respect des droits des associés. Pour vous accompagner dans cette démarche, Advyse met à votre disposition un modèle complet de projets et résolutions, conçu pour assurer une AGO conforme aux obligations légales tout en simplifiant la gestion de votre société.

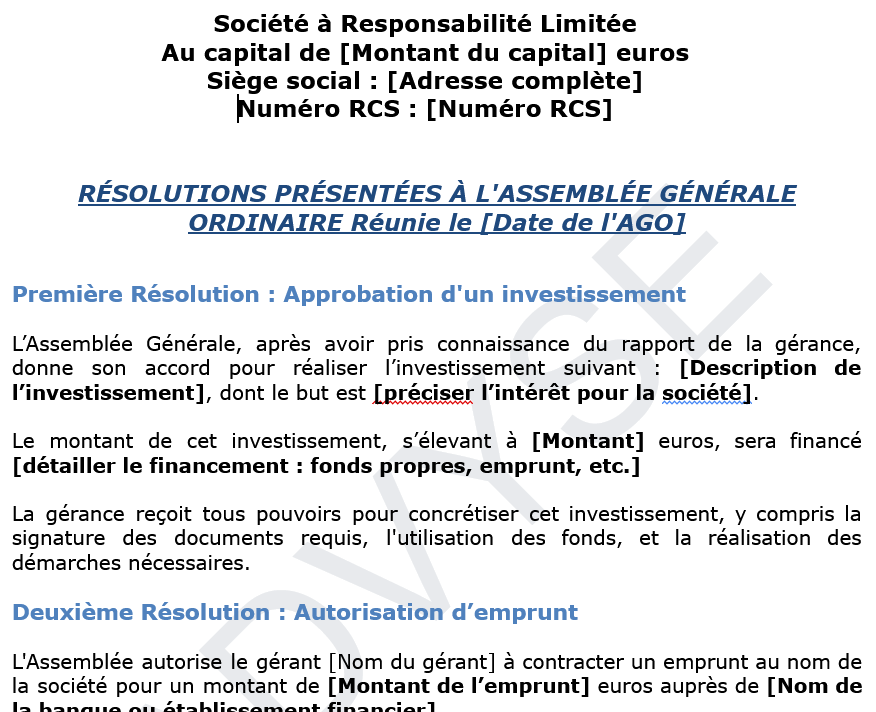
Première Résolution : Approbation d’un investissement

L’Assemblée Générale, après avoir pris connaissance du rapport de la gérance, donne son accord pour réaliser l’investissement suivant : [Description de l’investissement], dont le but est [préciser l’intérêt pour la société].

Le montant de cet investissement, s’élevant à [Montant] euros, sera financé [détailler le financement : fonds propres, emprunt, etc.]

La gérance reçoit tous pouvoirs pour concrétiser cet investissement, y compris la signature des documents requis, l’utilisation des fonds, et la réalisation des démarches nécessaires.


Deuxième Résolution : Autorisation d’emprunt

L’Assemblée autorise le gérant [Nom du gérant] à contracter un emprunt au nom de la société pour un montant de [Montant de l’emprunt] euros auprès de [Nom de la banque ou établissement financier].

Les conditions de l’emprunt sont les suivantes :

– Durée : [Durée] ans

– Taux d’intérêt : [Taux] %

– Remboursement en [Nombre de mensualités] mensualités de [Montant]

– Garanties : [Nature des garanties].


Le gérant est habilité à signer tous les documents nécessaires, percevoir les fonds et fournir les garanties exigées.


Troisième Résolution : Acquisition d’un bien immobilier

L’Assemblée approuve l’acquisition d’un bien immobilier situé à [Adresse], pour un prix de [Montant] euros.

Le gérant est autorisé à signer les actes d’achat, régler les montants dus, et effectuer toutes les démarches liées à cette transaction.


Quatrième Résolution : Cession d’un bien immobilier

L’Assemblée décide de la vente d’un bien immobilier appartenant à la société, situé à [Adresse], pour un montant de [Prix de cession] euros.

Le gérant est habilité à conclure la vente, signer les documents nécessaires, encaisser le prix de

vente et accorder les garanties nécessaires.

Les décisions adoptées seront exécutées par le gérant avec tous pouvoirs nécessaires.

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

expert comptable EURL
Publié le 8 octobre 2026

Modification des statuts d’une EURL : démarches, coût et formalités

Modifier les statuts d’une EURL nécessite de respecter plusieurs étapes juridiques. Selon le changement réalisé, vous devrez mettre à jour les statuts, accomplir des formalités de publicité et déposer le dossier adapté. Voici les démarches et les coûts à anticiper.

optimisation fiscale entreprise
Publié le 8 octobre 2026

Les stratégies à envisager pour réussir une optimisation fiscale des entreprises

Votre fiscalité pèse directement sur votre trésorerie et vos choix de développement. Charges, investissements, crédits d’impôt ou rémunération : chaque décision peut modifier le montant d’impôt. Une stratégie fiscale bien pensée vous aide à conserver davantage de ressources dans l’entreprise.

créer une maison d'édition de livres avec l'Expert Advyse
Publié le 7 octobre 2026

Créer une maison d’édition : démarches, statut et comptabilité

Pour créer une maison d’édition en France, vous choisissez une structure, réalisez l’immatriculation puis gérez ISBN et dépôt légal. Vous devez aussi prévoir la comptabilité des retours dès le départ. Depuis le règlement ANC n° 2026-03, le PCG précise le traitement des ventes assorties d’un droit de retour.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi