Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

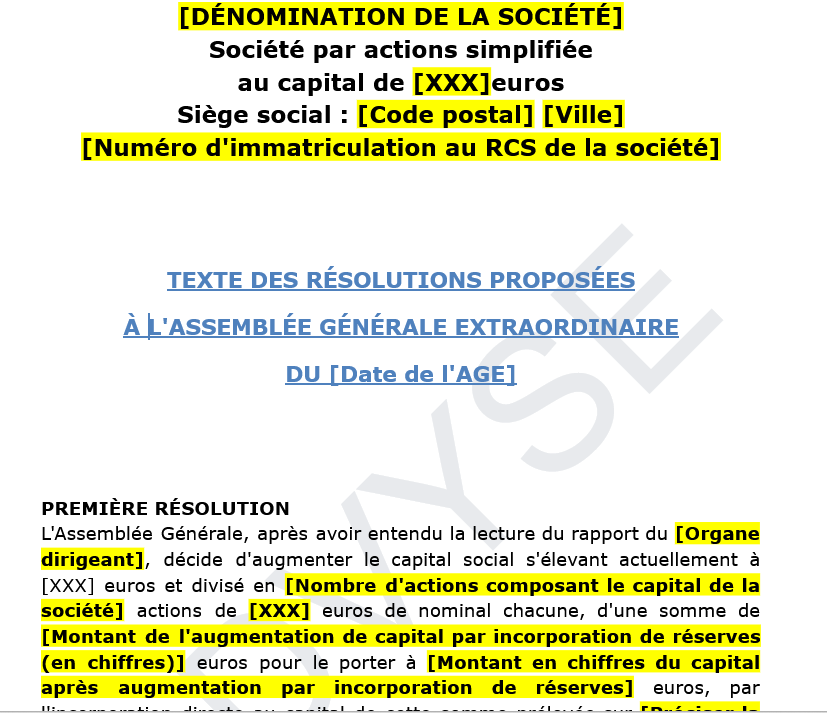
Modèle Projet de résolution SAS – Augmentation de capital par incorporation de réserves

Une société par actions simplifiée (SAS) peut décider d’augmenter son capital social par incorporation de réserves, notamment à l’occasion d’une assemblée générale extraordinaire (AGE). Cette opération consiste à convertir une partie des réserves disponibles (réserve légale, facultative ou autres) en capital, sans apport de fonds nouveaux. Le projet de résolution doit être rédigé avec rigueur et clarté. Il mentionne les montants concernés, l’origine des réserves incorporées, les modalités techniques de l’augmentation (élévation du nominal, attribution d’actions nouvelles), ainsi que les modifications statutaires induites. Cette démarche permet de consolider les capitaux propres de la société, sans effort de trésorerie, tout en améliorant parfois la perception financière de l’entreprise. La rédaction d’un procès-verbal précis est indispensable pour justifier de l’opération en cas de contrôle ou de dépôt au greffe. Advyse met à votre disposition un modèle de projet de résolution SAS pour incorporation de réserves, clair, conforme et prêt à l’emploi pour toute assemblée extraordinaire.

PREMIÈRE RÉSOLUTION

L’Assemblée Générale, après avoir entendu la lecture du rapport du [Organe dirigeant], décide d’augmenter le capital social s’élevant actuellement à [XXX] euros et divisé en [Nombre d’actions composant le capital de la société] actions de [XXX] euros de nominal chacune, d’une somme de [Montant de l’augmentation de capital par incorporation de réserves (en chiffres)] euros pour le porter à [Montant en chiffres du capital après augmentation par incorporation de réserves] euros, par l’incorporation directe au capital de cette somme prélevée sur [Préciser la nature de la réserve incorporée] figurant au passif du dernier bilan approuvé à la date du [Date AGO].

Cette augmentation de capital est cumulativement réalisée par élévation du nominal des actions et attribution d’actions nouvelles. La valeur nominale des actions actuellement fixée à [XXX]  euros est ainsi portée à [Nouveau montant nominal de l’action] euros et, en outre, attribution est faite de [Nombre d’actions de numéraire émises] actions nouvelles entièrement libérées, à raison de [Parité nouvelles en lettres] nouvelles pour [Parité anciennes en lettres] anciennes.

Les droits d’attribution formant rompus ne seront pas négociables et les actions correspondantes seront vendues ; la vente ainsi que la répartition des sommes provenant de cette vente aux titulaires des droits interviendra dans un délai de trente jours à compter de la plus tardive des dates d’inscription, au compte des titulaires des droits, du nombre entier d’actions attribuées.

La vente sera effectuée aux enchères publiques par [Intermédiaire financier], qui en assurera la publicité ; les associés seront informés des modalités de la vente par lettre individuelle.

La date de mise en jouissance des actions nouvelles est fixée au jour d’ouverture de l’exercice en cours. Les actions nouvelles seront, dès leur création, complètement assimilées aux actions anciennes, jouiront des mêmes droits et seront soumises à toutes les dispositions statutaires et aux décisions des assemblées générales.

DEUXIÈME RÉSOLUTION

L’Assemblée Générale constate la réalisation définitive, à compter de ce jour, de l’augmentation de capital susvisée et confère au [Organe dirigeant] tous pouvoirs à l’effet d’arrêter les modalités de répartition des actions nouvelles et de négociabilité des droits d’attribution, et plus généralement, de pourvoir à l’exécution des décisions qui précèdent, notamment de modifier en conséquence les comptes des associés.

TROISIÈME RÉSOLUTION

L’Assemblée Générale, comme conséquence de l’adoption des résolutions précédentes, décide de modifier les articles [Numéro de l’article des statuts relatif aux apports] et [Numéro de l’article des statuts relatif au capital social] des statuts de la manière suivante:

ARTICLE [Numéro] – APPORTS

Il est ajouté l’alinéa suivant :

« Aux termes d’une délibération de l’Assemblée Générale Extraordinaire en date du [Date AGE], le capital social a été augmenté d’une somme de [Montant de l’augmentation] euros par incorporation de réserves. »

ARTICLE [Numéro] – CAPITAL SOCIAL

« Le capital social est fixé à [Montant en lettres] euros ([Montant en chiffres] euros). Il est divisé en [Nombre d’actions après augmentation] actions de [Nouveau montant nominal] euros chacune, de même catégorie. »

QUATRIÈME RÉSOLUTION

L’Assemblée Générale donne tous pouvoirs au porteur de copies ou d’extraits du présent procès-verbal pour remplir toutes formalités de droit.

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

Commissaires aux comptes en SASU
Publié le 5 octobre 2026

Commissaire aux comptes en SASU : seuils et obligation en 2026

Votre SASU doit-elle nommer un commissaire aux comptes ou peut-elle s’en passer ? Tout dépend de sa taille, de son chiffre d’affaires, de son bilan, de son nombre de salariés et parfois de son appartenance à un groupe. Une mauvaise appréciation des seuils peut créer un risque juridique important pour la société.

tva intracommunautaire entreprise
Publié le 5 octobre 2026

TVA intracommunautaire entreprise : comment déclarer vos achats et ventes dans l’UE ?

Vendre à un client allemand, acheter du matériel en Espagne ou réaliser une prestation de services pour une société belge implique souvent des règles de TVA différentes de celles appliquées en France. Pour éviter une erreur de facturation ou de déclaration, apprenez davantage ce qu'est la TVA intracommunautaire entreprise. Découvrez comment gérer correctement vos achats et ventes dans l'Union européenne, quelles déclarations effectuer et quelles erreurs éviter pour sécuriser votre activité.

délcarations fiscales
Publié le 5 octobre 2026

Les erreurs à éviter lors de vos déclarations fiscales

Oublier une échéance, déclarer un mauvais montant ou utiliser une règle fiscale inadaptée peut rapidement compliquer votre situation. En contrôlant vos déclarations avant leur transmission, vous limitez les régularisations et les pénalités. Une méthode simple suffit souvent à sécuriser vos obligations fiscales.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi