Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de Procès-verbal de distribution de dividendes en SAS

La distribution de dividendes en Société par Actions Simplifiée (SAS) est une décision qui relève de l’Assemblée Générale Ordinaire (AGO). La société ne peut distribuer de dividendes qu’après approbation des comptes annuels et constitution de la réserve légale représentant 5 % du bénéfice, jusqu’à atteindre 10 % du capital social. Une fois ces conditions remplies, les associés peuvent décider d’affecter tout ou partie du bénéfice sous forme de dividendes. Le montant alloué à chaque associé dépend du nombre d’actions qu’il détient. Le versement des dividendes doit être effectué dans un délai de neuf mois suivant la clôture de l’exercice, sauf prorogation accordée par le tribunal. Société par actions simplifiée (SAS) : ce qu’il faut savoir | Entreprendre.Service-Public.fr. Une déclaration fiscale spécifique est également requise pour les prélèvements sociaux et fiscaux. Advyse vous propose un modèle de procès-verbal conforme aux obligations légales, garantissant une gestion transparente et sécurisée des dividendes en SAS.

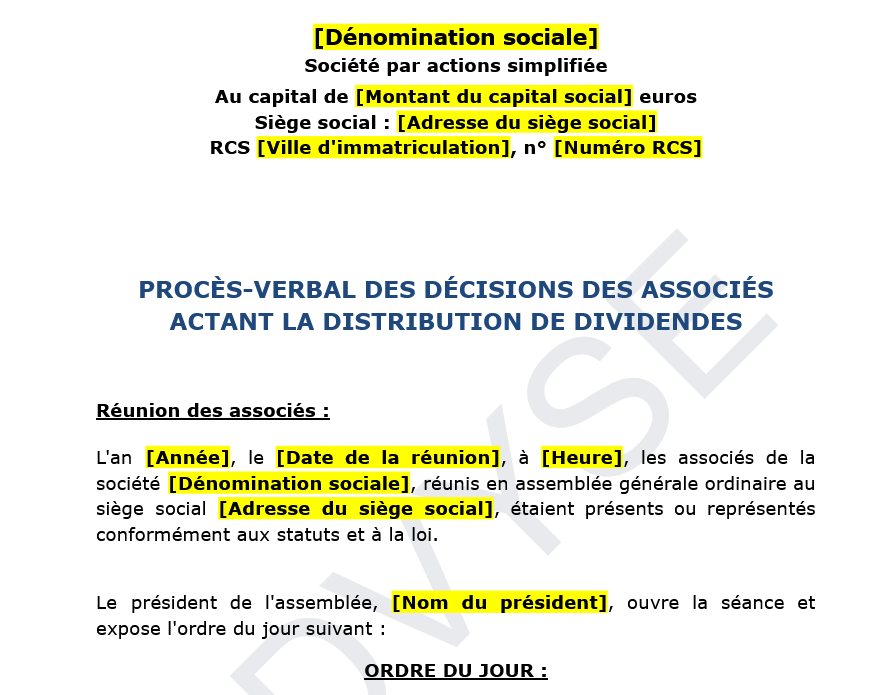
Réunion des associés :


L’an [Année], le [Date de la réunion], à [Heure], les associés de la société [Dénomination sociale], réunis en assemblée générale ordinaire au siège social [Adresse du siège social], étaient présents ou représentés conformément aux statuts et à la loi.

Le président de l’assemblée, [Nom du président], ouvre la séance et expose l’ordre du jour suivant :

ORDRE DU JOUR :

  1. Approbation des comptes de l’exercice clos le [Date de clôture de l’exercice].
    2. Affectation du résultat et distribution des dividendes.

Approbation des comptes de l’exercice :


L’assemblée, après avoir pris connaissance du rapport de gestion et des comptes annuels présentés par le président, approuve les comptes de l’exercice clos le [Date de clôture de l’exercice], qui font apparaître un bénéfice de [Montant en euros] euros.

Affectation du résultat et distribution de dividendes :


L’assemblée générale décide d’affecter le résultat de l’exercice comme suit :

– Résultat net de l’exercice : [Montant en euros]  

– Report à nouveau antérieur : [Montant en euros]

– Dividendes distribués : [Montant total des dividendes en euros] 

– Report à nouveau : [Montant restant en euros]


Le dividende unitaire est ainsi fixé à [Montant par action] euros par action.

Le paiement des dividendes interviendra à compter du [Date de mise en paiement], conformément à la réglementation en vigueur.

Pouvoirs pour formalités :

#

L’assemblée donne tous pouvoirs au président pour accomplir les formalités de dépôt et de publicité requises.

Plus rien n’étant à l’ordre du jour, la séance est levée à [Heure de clôture].

De tout ce qui précède, il a été dressé le présent procès-verbal qui a été signé par les associés présents ou leur mandataire.


Fait à [Lieu], le [Date] 

Signatures :


Président :

[Signature du président]

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

investir SCPI
Publié le 11 octobre 2026

Une société peut-elle investir dans une SCPI ?

Une société peut investir dans une SCPI. L'article 239 septies du CGI prévoit d'ailleurs que les associés personnes morales relevant de l'IS supportent l'impôt sur leur quote-part de bénéfices sociaux. Le bon choix dépend surtout moins de l'autorisation d'investir que du montage retenu et de votre horizon de placement.

gestion titres participation plus-values
Publié le 10 octobre 2026

Gestion des titres de participation : stratégie de gestion et comptabilisation des plus-values latentes

La gestion titres participation plus-values suit une règle simple : votre société compare la valeur comptable à la valeur d’utilité à chaque clôture. Le Plan comptable général 2026 conserve la valeur d’entrée lorsque la valeur d’utilité augmente. À l’inverse, une baisse peut conduire votre société à constater une dépréciation. Lors d’une cession, la fiscalité dépend alors de la qualification des titres et de leur durée de détention.

comptabilité engagement trésorerie
Publié le 10 octobre 2026

Comptabilité d’engagement ou de trésorerie : quelle méthode choisir ?

La comptabilité d’engagement enregistre une créance quand le produit naît et une dette quand la charge naît. À l’inverse, la comptabilité de trésorerie suit d’abord les sommes encaissées et payées. Le droit français impose toutefois l’engagement à de nombreuses entreprises commerciales, tandis que certains BNC peuvent rester sur les encaissements ou opter pour les créances et dettes.

Nos clients parlent de nous...

Tezkor

10 juillet 2026

céline

BELFANTI

10 septembre 2026

Tezkor

15 juillet 2026

Lauren

24 juillet 2026

Carole

18 juillet 2026

Destroyer 12

22 juillet 2026

Tezkor

13 juillet 2026

C’est avec une profonde reconnaissance et un enthousiasme nullement altéré que je m’adresse à vous aujourd’hui pour exprimer mon admiration envers Advyse, cabinet d’expertise-comptable et de conseil d’exception.

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi