Passez au niveau supérieur : création GRATUITE + 2 mois de comptabilité OFFERTS avec les Experts Advyse

Modèle de Contrat d’apport de biens à une SAS

L’apport de biens à une société par actions simplifiée (SAS) constitue un engagement essentiel lors de sa création ou d’une augmentation de capital. Cet apport peut être en numéraire, en nature ou en industrie. Il doit être formalisé par un contrat d’apport, définissant les obligations des parties et les modalités de rémunération de l’apporteur. L’apporteur transfère à la société bénéficiaire des biens identifiés et évalués, qui peuvent être des immeubles, fonds de commerce, parts sociales, brevets ou matériel. Cette évaluation est essentielle, car elle détermine le nombre d’actions émises en contrepartie. Pour un apport en nature, un commissaire aux apports peut être exigé pour vérifier la valeur des biens. En contrepartie, l’apporteur reçoit un nombre d’actions déterminé, représentant sa participation au capital social. L’apport devient définitif après la signature des statuts, qui intègrent l’évaluation des biens apportés. Si les statuts ne sont pas signés à la date prévue, l’apport est annulé. L’apporteur garantit la propriété et l’absence de vice des biens transmis. La société bénéficiaire s’engage à prendre en charge les frais d’enregistrement et d’acte. Pour sécuriser juridiquement l’apport de biens à une SAS, Advyse vous propose un modèle de contrat d’apport conforme aux obligations légales, garantissant une formalisation claire et sécurisée.

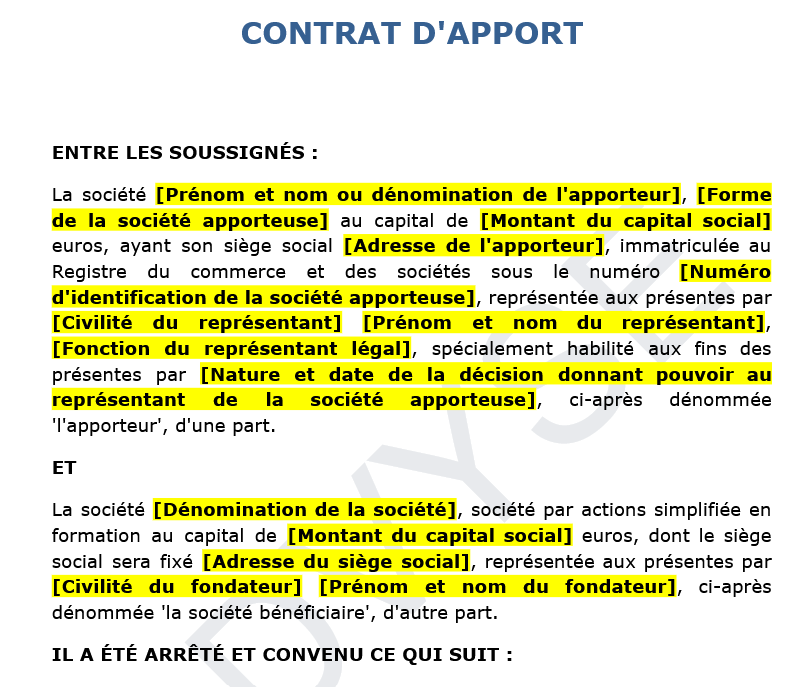
ENTRE LES SOUSSIGNÉS :

La société [Prénom et nom ou dénomination de l’apporteur], [Forme de la société apporteuse] au capital de [Montant du capital social] euros, ayant son siège social [Adresse de l’apporteur], immatriculée au Registre du commerce et des sociétés sous le numéro [Numéro d’identification de la société apporteuse], représentée aux présentes par [Civilité du représentant] [Prénom et nom du représentant], [Fonction du représentant légal], spécialement habilité aux fins des présentes par [Nature et date de la décision donnant pouvoir au représentant de la société apporteuse], ci-après dénommée ‘l’apporteur’, d’une part.

ET

La société [Dénomination de la société], société par actions simplifiée en formation au capital de [Montant du capital social] euros, dont le siège social sera fixé [Adresse du siège social], représentée aux présentes par [Civilité du fondateur] [Prénom et nom du fondateur], ci-après dénommée ‘la société bénéficiaire’, d’autre part.

IL A ÉTÉ ARRÊTÉ ET CONVENU CE QUI SUIT :

APPORT :

[Prénom et nom ou dénomination de l’apporteur], soussigné, apporte à la société [Dénomination de la société], sous les garanties ordinaires et de droit, les biens ci-après désignés et évalués comme suit :

[Nature et description des biens apportés].

Les biens sont évalués à la somme de [Montant en chiffres de l’apport].

RÉMUNÉRATION DE L’APPORT :

En contrepartie de l’apport ci-dessus désigné évalué à [Montant en chiffres de l’apport] euros, il sera attribué à l’apporteur [Nombre d’actions attribuées] actions d’une valeur nominale de [Valeur nominale] euros chacune, entièrement libérées.

VÉRIFICATION ET APPROBATION DE L’APPORT :

L’apport ne deviendra définitif qu’après la signature des statuts, aux termes desquels il sera procédé à l’évaluation définitive des apports en nature. Cette signature devra intervenir au plus tard le [Date limite de signature des statuts]. À défaut, le présent acte sera considéré comme nul et non avenu, sans indemnisation de part ni d’autre.

AGRÉMENT DE LA SOCIÉTÉ :

Aux termes d’une délibération en date du [Date de l’agrément de la société bénéficiaire], la collectivité des associés de la société [Dénomination de la société], réunie en Assemblée Générale Ordinaire, après avoir pris connaissance du présent projet d’apport, a agréé expressément la société [Dénomination de la société] en qualité de nouvelle associée.

ÉLECTION DE DOMICILE :

Pour l’exécution des présentes, les parties font élection de domicile :

– L’apporteur : [Adresse complète de l’apporteur].

– La société bénéficiaire : [Adresse du siège social de la société bénéficiaire].

AFFIRMATION DE SINCÉRITÉ :

Les parties affirment, sous peine des sanctions prévues par l’article 1837 du Code général des impôts, que le présent acte exprime l’intégralité de la valeur des biens apportés.

FRAIS :

Tous les frais, droits et honoraires relatifs aux présentes et à leurs suites sont à la charge de la société bénéficiaire, qui s’oblige à les régler.


Fait à [Lieu de signature]

Le [Date de signature]

En [Nombre d’exemplaires] exemplaires.

Questions fréquentes sur comment créer SASU

Vous avez des questions ? Nous sommes là pour vous aider.

Équipe d'Asnière-sur-Seine : Barinder, Miloud et Clément
Qu’est-ce qu’une SASU ?

Une SASU est une société par actions simplifiée avec un seul associé.

Vous devez définir votre activité, rédiger les statuts, déposer le capital, publier une annonce légale, déposer le dossier sur le guichet unique et obtenir le Kbis.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Le capital est libre. Il peut être faible, mais il doit rester cohérent avec votre activité et vos besoins de départ.

Oui, le capital peut être fixé librement. En pratique, un capital trop faible peut être moins rassurant pour certains partenaires.

La SASU est soumise par défaut à l’impôt sur les sociétés. Une option pour l’impôt sur le revenu est possible sous conditions et pour une durée limitée.

Vous pouvez vous verser un salaire, percevoir des dividendes si la société réalise un bénéfice, ou ne pas vous rémunérer au début pour préserver la trésorerie.

Articles pour vous guider
dans vos décisions stratégiques

Explorez notre sélection d’articles rédigés par nos experts pour vous aider à prendre les meilleures décisions en matière de gestion, de fiscalité, et de stratégie d’entreprise. Nos contenus sont conçus pour répondre aux questions que vous vous posez et vous offrir des conseils pratiques et directement applicables.

gestion domaine viticole
Publié le 11 septembre 2026

Les indicateurs clés de la gestion d’un domaine viticole

Pour bien gérer un domaine viticole, suivez au minimum le rendement par hectare, la marge par gamme, la valeur des stocks et la trésorerie prévisionnelle. À condition que votre distribution se diversifie, ajoutez le délai d’encaissement des clients et le coût de revient par bouteille. En 2025, Agreste estime la récolte française à 36,2 millions d’hectolitres, soit environ 16 % sous la moyenne 2020-2024. Un écart de volume peut alors modifier très vite votre marge et votre besoin de cash.

charges sociales président sasu
Publié le 11 septembre 2026

Quel est le montant réel des charges sociales pour un président de SASU salarié ?

En 2026, les charges sociales d'un président de SASU rémunéré ne suivent aucun taux universel. L'Urssaf applique plusieurs cotisations à la rémunération brute.

que peut-on déduire des impots
Publié le 11 septembre 2026

Que peut-on déduire des impôts ?

Que peut-on déduire des impôts pour ne pas payer plus que nécessaire ? Au moment de remplir votre déclaration, certaines dépenses méritent toute votre attention. Frais professionnels, pensions alimentaires ou dons : encore faut-il savoir quels dispositifs examiner et dans quelles rubriques les déclarer. Découvrez les conditions à vérifier et les justificatifs à conserver pour ne pas passer à côté d’un avantage fiscal.

Nos clients parlent de nous...

Primo

LE BON DEAL

21 avril 2026

Ca fait 2 ans avec CDI, et je suis ravi

Akram

MARZOUKI

22 avril 2026

J’aurais même mis 10 sur 5 si c’était possible. Je suis vraiment impressionné par la qualité du service d’Advyse. Une réactivité incroyable et un accompagnement clair du début à la fin. KBIS obtenu en 3 jours, du jamais vu pour moi. Merci pour votre efficacité et votre professionnalisme. Un spécial remerciement à Jessica, Cynthia et Salma. Je recommande vivement.

Frederique

LESOURD

21 mars 2026

Merci à toute l’équipe. À Hassan surtout et Clément également. Au service juridique également qui a géré mon passage en EURL en un temps record .

Carole

23 mars 2026

Kenny

NEYMAR

9 février 2026

Neymar

NEYMAR

9 février 2026

Adnane

FILALI ANSSARI

Basma

ELHOUMAIDI

6 septembre 2025

Je recommande ce cabinet comptable pour les entrepreneurs qui veulent créer leur société et gérer la comptabilité de leur société