
📄 Résumé
- La dématérialisation fiscale dépend principalement de la fiabilité de vos données de facturation et de votre circuit de validation.
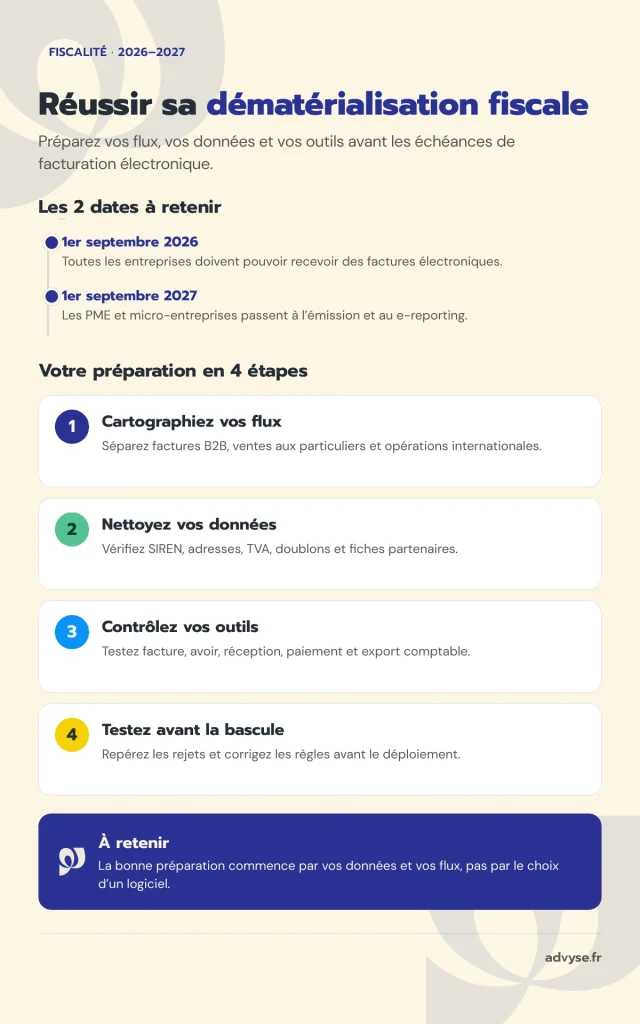
- 1er septembre 2026 → toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- 1er septembre 2027 → les PME et micro-entreprises doivent émettre leurs factures électroniques et transmettre leurs données de e-reporting.
- Plateforme agréée → elle assure les échanges de factures et la transmission des données à l’administration.
- Un test complet avant bascule → vous réduisez les rejets, les ressaisies et les corrections de TVA.
Votre entreprise peut-elle passer à la dématérialisation fiscale sans bloquer ses factures clients ni perdre ses justificatifs fournisseurs ? Beaucoup de dirigeants utilisent encore plusieurs outils qui communiquent mal entre eux.
Vos équipes reçoivent parfois les factures par email, valident les achats dans un autre outil et transmettent ensuite les pièces au cabinet. Cette chaîne multiplie les manipulations et rend les erreurs plus difficiles à repérer.
Advyse transforme ce passage en projet opérationnel : l’Expert Advyse cartographie les flux, contrôle les données utiles et teste les échanges avant la date obligatoire. Vous gardez ainsi une méthode adaptée à votre activité et à votre volume réel.
Vous allez donc vérifier votre périmètre, nettoyer vos données, choisir votre circuit et tester votre organisation. Cette progression transforme la dématérialisation fiscale en chantier concret plutôt qu’en simple changement de logiciel.
Quelles règles encadrent votre dématérialisation fiscale en 2026 ?
La réforme distingue plusieurs flux, car une facture électronique ne correspond pas à un simple PDF envoyé par email. Votre entreprise doit identifier les opérations B2B françaises, les ventes aux particuliers et les opérations internationales.
Distinguer e-invoicing et e-reporting
L’e-invoicing couvre les opérations entre entreprises établies en France et assujetties à la TVA française. De son côté, le e-reporting transmet certaines données relatives aux opérations hors de ce périmètre, notamment des ventes à des particuliers ou certaines opérations internationales.
La DGFiP décrit ce périmètre et rappelle que la facture électronique transporte des données structurées. Ainsi, votre organisation doit savoir produire des informations exploitables par la plateforme et par votre comptabilité.
Vous pouvez vérifier le cadre officiel sur la présentation DGFiP de la facturation électronique. Cette lecture aide surtout à séparer les flux avant de choisir vos outils.
Respecter le calendrier 2026 et 2027
D’abord, toutes les entreprises doivent pouvoir recevoir des factures électroniques à compter du 1er septembre 2026. Les grandes entreprises et ETI doivent également émettre leurs factures électroniques et transmettre leurs données de transaction à cette date.
Les PME et micro-entreprises disposent jusqu’au 1er septembre 2027 pour l’émission et le e-reporting. Votre taille détermine la date de bascule en émission, mais la réception concerne tout le monde dès 2026.
Passer par une plateforme agréée
La plateforme agréée transmet et reçoit les factures électroniques pour ses clients. Elle extrait aussi les données réglementaires et les transmet à l’administration fiscale selon le flux concerné.
Vous devez vérifier l’agrément réel du prestataire avant de signer un contrat. La DGFiP publie la liste officielle des plateformes agréées et la met à jour.
Pour approfondir le fonctionnement du circuit, Advyse détaille la définition et le fonctionnement de la facture électronique. Vous pouvez comparer ce cadre avec votre organisation actuelle.
📅 Vérifiez votre calendrier et vos flux avant le basculement obligatoire.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Comment préparer vos données avant la dématérialisation fiscale ?
Une plateforme peut transmettre rapidement une facture, mais elle ne corrige pas automatiquement une base client incomplète. Votre préparation commence par les données qui alimentent chaque facture et chaque écriture comptable.
Nettoyer les fiches clients et fournisseurs
Vérifiez les SIREN, les raisons sociales, les adresses de facturation et les informations de TVA. Puisque ces données servent à adresser la facture, une erreur peut provoquer un rejet ou envoyer le document vers le mauvais destinataire.
Contrôlez aussi les doublons et les anciens comptes clients. Dans ce cas, vous réduisez le risque de conserver deux identités différentes pour le même partenaire dans vos outils.
⬇️Télécharger gratuitement notre modèle de facture
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Revoir vos règles de TVA
Votre taux de TVA dépend de l’opération, du client et parfois du lieu de taxation. À l’inverse d’une simple erreur de mise en page, un mauvais paramétrage fiscal peut se répéter sur des dizaines de factures.
Le Cabinet comptable Advyse compare vos règles de facturation avec vos déclarations de TVA. Cette vérification permet de repérer les écarts avant que l’automatisation ne les multiplie.
Tester vos formats et vos exports
Votre outil doit transmettre des données structurées et conserver une lecture exploitable pour vos équipes. Ainsi, un test doit couvrir la création de facture, l’envoi, la réception, le statut, l’avoir et le rapprochement comptable.
Advyse propose aussi un point de repère sur la dématérialisation comptable avant la facture électronique. Cette étape aide à traiter les pièces fournisseurs en parallèle des factures clients.
| Contrôle | Question à poser |
|---|---|
| Données clients | Le SIREN et l’adresse correspondent-ils au bon destinataire ? |
| TVA | Le taux suit-il la nature réelle de l’opération ? |
| Workflow | Qui valide, corrige et suit une facture rejetée ? |
| Comptabilité | L’écriture et le statut de paiement remontent-ils correctement ? |
💡 Bon à savoir
- Commencez par vos données maîtres
→ vérifiez clients, fournisseurs, TVA et numérotation
→ impact : vous limitez les rejets en cascade. - Testez un cycle complet
→ simulez facture, avoir, paiement et export comptable
→ impact : vous repérez les ruptures avant la bascule.
Cas concret : une PME de services prépare son passage à la facture électronique
Une SAS de conseil réalise 1,2 million d’euros de chiffre d’affaires avec 9 salariés. Elle émet environ 220 factures clients par mois et reçoit 160 factures fournisseurs.
Le dirigeant utilise un logiciel de facturation, deux boîtes email et un espace partagé pour les achats. Son équipe ressaisit environ 40 factures fournisseurs chaque mois, soit 480 ressaisies sur une année.
L’Expert Advyse cartographie les quatre flux principaux, puis contrôle les fiches clients, les taux de TVA et les statuts de paiement. Puis l’équipe teste 20 factures clients, 10 factures fournisseurs et 5 avoirs sur le nouveau circuit.
| Test | Volume |
|---|---|
| Factures clients | 20 |
| Factures fournisseurs | 10 |
| Avoirs | 5 |
Résultat : L’entreprise repère 7 fiches clients incomplètes et 2 règles de TVA mal paramétrées avant le déploiement. Elle corrige ces 9 anomalies et supprime ensuite les 40 ressaisies mensuelles prévues dans le scénario.
Quels risques crée une dématérialisation fiscale préparée trop tard ?
Un retard ne se limite pas à une contrainte informatique, car chaque facture dépend de données, d’un destinataire et d’un statut. Votre équipe peut donc perdre du temps dès qu’un maillon du circuit reste incertain.
Accumuler les rejets et les corrections
Une adresse erronée ou une information fiscale incomplète peut bloquer la transmission. Dès lors, vos équipes cherchent la cause, corrigent la fiche et relancent le flux au lieu de suivre les encaissements.
Le coût principal vient alors du temps interne et du décalage de traitement. Si votre entreprise gère 200 factures mensuelles, quelques pourcents d’anomalies peuvent déjà créer plusieurs dossiers à reprendre chaque semaine.
Automatiser une erreur fiscale
L’automatisation reproduit une règle avec constance. Pourtant, cette force devient un risque lorsque la règle de TVA ou le statut client contient une erreur dès l’origine.
Advyse contrôle les paramètres avant le déploiement, puis rapproche les premières factures avec la comptabilité. Cette comparaison permet de corriger le circuit avant d’augmenter les volumes.
📅 Faites tester vos flux avant que les erreurs ne se répètent sur vos factures.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Exposer l’entreprise aux sanctions
Le Code général des impôts prévoit des sanctions liées aux obligations de facture électronique. La version en vigueur en 2026 mentionne notamment une amende de 50 euros par facture pour certains manquements à l’obligation d’émission, dans la limite annuelle prévue par le texte.
Vous pouvez consulter l’article 1737 du Code général des impôts pour vérifier le régime applicable. Votre calendrier doit donc intégrer les tests assez tôt pour corriger les erreurs avant l’échéance.
Pour préparer vos outils de facturation, Advyse propose aussi un point pratique sur la facture en ligne et ses contrôles. Cette ressource aide à relier facturation, TVA et comptabilité.
💡 Bon à savoir
- Un PDF par email ne suffit pas
→ la réforme impose un circuit électronique structuré via une plateforme agréée
→ impact : votre ancien envoi peut rester hors du nouveau cadre. - La réception arrive avant l’émission pour certaines entreprises
→ toutes les entreprises reçoivent dès le 1er septembre 2026
→ impact : vous devez choisir votre circuit même si vous émettez en 2027.
Comment Advyse organise votre dématérialisation fiscale sans désorganiser l’entreprise ?
Le bon projet ne commence pas par une démonstration commerciale d’un logiciel. Il commence par vos flux réels, vos volumes, vos types de clients et les personnes qui valident les factures.
Cartographier vos flux avant le choix technique
Advyse recense les factures clients, les achats, les avoirs, les encaissements et les opérations qui relèvent du e-reporting. L’Expert Advyse classe ensuite les flux par fréquence et par niveau de risque.
Cette cartographie aide à choisir un circuit qui correspond à votre entreprise. À la différence d’un choix fondé uniquement sur le prix du logiciel, elle intègre le volume, la TVA, les utilisateurs et le lien comptable.
Comparer l’outil et la plateforme agréée
Le Cabinet comptable Advyse vérifie la connexion entre votre outil actuel et la plateforme agréée. Il contrôle aussi les statuts, les exports comptables, les avoirs et les données de paiement utiles à votre suivi.
⬇️Télécharger gratuitement notre guide du chef d’entreprise
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Organiser un test puis une bascule
Advyse définit un lot test avec des cas représentatifs : client français, avoir, facture fournisseur, plusieurs taux de TVA et statut de paiement. Au final, l’équipe documente les anomalies et attribue chaque correction à une personne précise.
Vous pouvez compléter ce contrôle avec les simulateurs Advyse, notamment pour recouper certains calculs fiscaux selon vos besoins. Ce contrôle croisé renforce la cohérence des données utilisées dans vos outils.
✔ À retenir
- Vérifiez votre calendrier
→ réception pour toutes les entreprises dès le 1er septembre 2026
→ impact : vous choisissez votre plateforme à temps. - Nettoyez vos données
→ clients, fournisseurs, TVA et numérotation
→ impact : vous réduisez les rejets et les corrections. - Testez le cycle complet
→ facture, avoir, réception, paiement et comptabilité
→ impact : vous repérez les ruptures avant la bascule. - Attribuez les rôles
→ création, validation, correction et suivi
→ impact : votre équipe traite chaque anomalie sans blocage.
Conclusion
Une dématérialisation fiscale bien préparée réduit les ressaisies, les rejets et les corrections tardives. Vous gagnez surtout une chaîne de facturation plus lisible entre ventes, achats, TVA et comptabilité.
Vous n’avez pas besoin de transformer tous vos outils le même jour. En revanche, vous devez tester les flux prioritaires assez tôt pour corriger les données et répartir les responsabilités.
Faites contrôler votre périmètre, votre calendrier et votre circuit avec un Expert Advyse. Vous pourrez lancer la bascule avec des règles déjà testées sur vos cas réels.
📅 Préparez votre dématérialisation fiscale avec un circuit testé avant l’échéance.
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur la dématérialisation fiscale
Quand mon entreprise doit-elle recevoir des factures électroniques ?
Toutes les entreprises doivent pouvoir recevoir des factures électroniques à compter du 1er septembre 2026. Votre taille change surtout la date d’obligation d’émission.
Une PME doit-elle émettre ses factures électroniques dès septembre 2026 ?
Non. Une PME ou une micro-entreprise passe à l’émission obligatoire le 1er septembre 2027 selon le calendrier officiel. Elle doit toutefois recevoir les factures électroniques dès septembre 2026.
Puis-je garder mon logiciel de facturation actuel ?
Oui si votre outil s’intègre correctement au nouveau circuit et transmet les bonnes données. Advyse peut tester la connexion, les statuts, la TVA et les exports avant votre décision.
Dois-je choisir une plateforme agréée ?
Votre entreprise doit passer par une plateforme agréée pour les fonctions prévues par la réforme. Vérifiez toujours son statut sur la liste publiée par la DGFiP avant de contractualiser.
Combien de temps prend la préparation ?
La durée dépend du nombre d’outils, du volume de factures et de la qualité de vos données. Un audit court peut déjà identifier les flux prioritaires et les corrections à lancer.
Puis-je préparer la dématérialisation fiscale sans Expert-comptable ?
Vous pouvez gérer les choix techniques en interne, mais vous devez aussi contrôler les règles de TVA et le lien avec la comptabilité. Advyse vérifie ces points et teste les premiers flux avec vos équipes.
Que se passe-t-il si une erreur apparaît après la bascule ?
Votre procédure doit identifier la personne qui analyse le rejet, corrige la donnée et relance le flux. Advyse peut documenter ce circuit et contrôler les premières anomalies pour limiter leur répétition.