
📄 Résumé
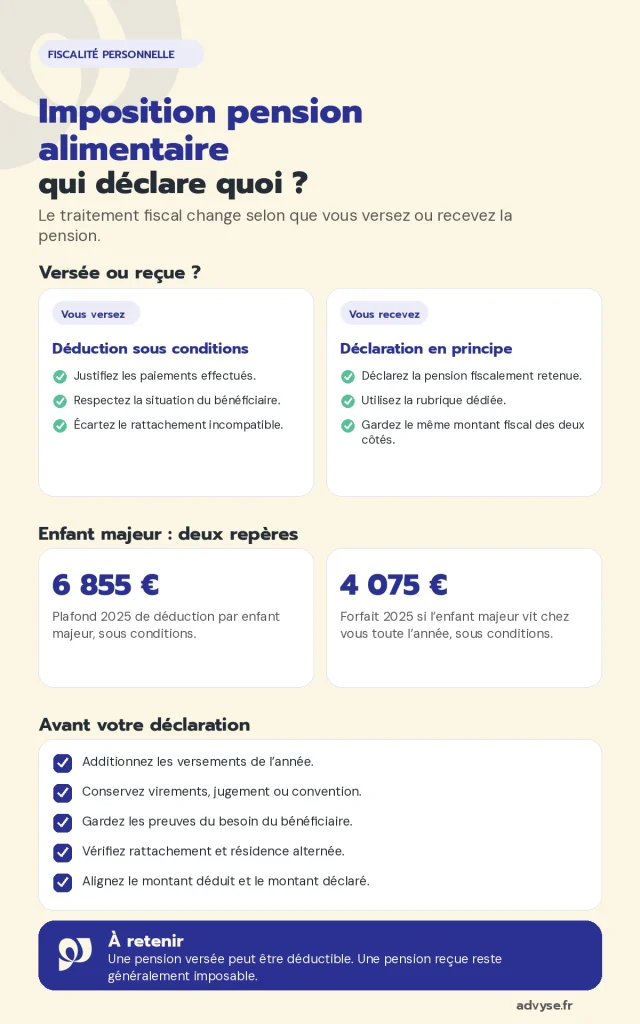
- L’imposition pension alimentaire dépend d’abord de votre position : vous versez la pension ou vous la recevez.
- Pension versée → elle peut réduire votre revenu imposable lorsque les conditions fiscales sont réunies.
- Pension reçue → vous la déclarez en principe dans vos revenus imposables.
- Enfant majeur → la déduction reste plafonnée et exclut le rattachement au même foyer fiscal.
- Justificatifs → conservez la preuve des versements, du lien familial et du besoin du bénéficiaire.
Vous versez une pension alimentaire ou vous en recevez une ? Son traitement fiscal dépend de votre situation et du bénéficiaire.
Une pension versée peut être déductible sous certaines conditions. Une pension reçue peut, elle, être imposable.
Les règles changent selon qu’il s’agit d’un enfant, d’un parent ou d’un ex-conjoint. Le rattachement au foyer fiscal peut aussi modifier la déclaration.
Advyse prend en compte ces différences pour déterminer le traitement fiscal applicable à chaque situation.
Entre déduction, déclaration et justificatifs, quelques règles suffisent à faire toute la différence au moment de déclarer vos revenus.
Quand une pension alimentaire versée réduit-elle votre revenu imposable ?
La déduction ne dépend pas uniquement du virement effectué, car l’administration regarde le lien avec le bénéficiaire, sa situation et la réalité de votre paiement.
Dès lors, votre dépense doit répondre à une obligation alimentaire reconnue par la loi. Le montant reste lié aux besoins de la personne aidée et à vos propres ressources.
Un enfant mineur hors de votre foyer ouvre droit à déduction
Vous pouvez déduire la pension versée pour un enfant mineur que vous ne comptez pas à charge. Dès lors, vous devez pouvoir prouver les paiements et le lien avec l’enfant.
Si un juge a fixé la pension, le montant versé constitue la référence. Une revalorisation reste possible lorsqu’elle correspond aux besoins de l’enfant et à vos ressources.
Les dépenses directement payées pour la cantine, la scolarité ou certains soins peuvent aussi entrer dans la déduction. En revanche, les frais liés au droit de visite restent personnels.
Un enfant déjà compté à charge ne peut pas ouvrir une seconde déduction au titre d’une pension (impots.gouv.fr).
Chez Advyse, la déclaration reprend uniquement les sommes qui remplissent ces conditions. Les paiements personnels restent séparés de la pension déductible.
Un enfant majeur impose un plafond et un choix fiscal
Votre enfant majeur peut recevoir une pension déductible lorsqu’il dispose de ressources insuffisantes. En revanche, pour les revenus 2025, la déduction atteint au maximum 6 855 € par enfant (impots.gouv.fr).
Vous ne pouvez toutefois pas cumuler cette déduction avec le rattachement du même enfant à votre foyer fiscal. Vous choisissez alors entre rattachement et pension déductible.
Si l’enfant vit chez vous toute l’année, un forfait de 4 075 € s’applique pour 2025 sous conditions. Un hébergement partiel réduit ce montant selon le nombre de mois concernés.
Le bénéficiaire déclare ensuite la pension admise en déduction.
Votre Expert-comptable Advyse compare le rattachement et la pension sur votre déclaration. L’imposition pension alimentaire dépend alors de votre situation familiale.
Un ex-conjoint ou un ascendant suit ses propres conditions
Une pension versée à un ex-conjoint peut être déductible lorsque vous êtes imposés séparément et que le versement répond aux conditions fiscales. De son côté, la personne qui reçoit la pension la déclare parmi ses revenus.
Pour un parent ou un grand-parent, la déduction dépend de son état de besoin et de vos ressources. Dès lors, vous pouvez verser une somme d’argent ou payer directement certaines dépenses essentielles.
Puisque l’administration peut demander des preuves, gardez les virements et les factures réglées pour le bénéficiaire. L’aide versée à un ascendant reste déductible lorsque son besoin et vos paiements sont justifiés (impots.gouv.fr).
Advyse sépare ces situations avant la déclaration. Au final, chaque pension suit la règle liée au bénéficiaire concerné.
📅 Validez le montant avant votre déclaration
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Imposition pension alimentaire : comment déclarer les sommes reçues ?
La personne qui reçoit la pension supporte en principe l’impôt correspondant. De son côté, le montant imposable suit alors la somme admise en déduction chez la personne qui verse.
Puisque les déclarations se répondent, cette symétrie compte beaucoup lorsque plusieurs membres d’une famille remplissent leur déclaration séparément. Chacun doit donc retenir la même nature de paiement.
La pension reçue rejoint vos revenus imposables
Vous inscrivez les pensions reçues dans la rubrique « Pensions, retraites, rentes ». La ligne « Pensions alimentaires perçues » accueille le montant concerné.
L’administration ne préremplit pas systématiquement cette somme. Vous reprenez alors les versements reçus au cours de l’année et retenez le montant fiscalement imposable.
Pour un enfant mineur, le parent qui le compte à charge déclare la pension reçue pour son entretien. Pour un enfant majeur indépendant, l’enfant déclare lui-même la somme.
Le bénéficiaire déclare la pension perçue dans la rubrique « Pensions, retraites, rentes » de sa déclaration (Service-Public).
Notre équipe Advyse compare le montant déclaré avec la somme déductible chez le débiteur. De son côté, le bénéficiaire reprend le montant fiscal correspondant.
💡 Bon à savoir
- Conservez les virements
→ Gardez les relevés qui prouvent les paiements reçus ou versés.
→ impact : vous retrouvez le montant exact en cas de demande. - Comparez les deux déclarations
→ Utilisez la même pension fiscalement retenue des deux côtés.
→ impact : les montants restent compatibles entre débiteur et bénéficiaire.
Certaines pensions reçues échappent à la déclaration
Une exception concerne certains paiements directs à un établissement pour un ascendant disposant de très faibles ressources. Le bénéficiaire peut alors être dispensé de déclarer cette aide.
Cette exception reste ciblée. Elle concerne notamment le paiement direct de frais d’hébergement lorsque le parent bénéficie de ressources très faibles.
Le paiement direct à une maison de retraite ou à un établissement hospitalier peut relever de cette exception lorsque les conditions sont réunies (impots.gouv.fr).
Advyse distingue donc le paiement reçu par la personne du règlement versé directement à l’établissement. Cette différence peut modifier la somme à déclarer.
⬇️Télécharger gratuitement notre modèle de déclaration de revenus 2042
➜ Accéder au modèle gratuit maintenant !
Modèle professionnel – Utilisable immédiatement – Format modifiable
Quelles règles bloquent ou limitent la déduction d’une pension versée ?
Une pension réellement payée n’est pas automatiquement déductible, car votre situation familiale peut déjà procurer un avantage fiscal incompatible avec cette déduction.
D’abord, regardez le rattachement, la résidence de l’enfant et la qualité du bénéficiaire avant de remplir la rubrique des charges.
La résidence alternée exclut la déduction pour l’enfant
En résidence alternée, chaque parent bénéficie d’une part du quotient familial liée à l’enfant. Dans ce cas, aucun parent ne déduit une pension pour son entretien.
Cette règle interdit le cumul de deux avantages pour la même charge familiale. La pension éventuellement payée reste alors hors des charges déductibles.
La résidence alternée exclut la déduction d’une pension alimentaire pour l’entretien de l’enfant (impots.gouv.fr).
Nos spécialistes Advyse regardent d’abord la situation de l’enfant dans le foyer fiscal. La déduction vient seulement après ce contrôle.
Le rattachement d’un enfant majeur exclut aussi la pension
Un enfant majeur rattaché figure déjà dans votre foyer fiscal. En revanche, vous ne pouvez pas déduire en plus la pension que vous lui versez.
Le choix entre rattachement et déduction dépend des revenus du foyer et de la situation de l’enfant. Les deux solutions produisent des effets différents sur l’impôt.
Pour aller plus loin sur ce choix sans quitter le thème, le calcul du quotient familial et son effet sur l’impôt éclaire la conséquence du rattachement.
Chez Advyse, la comparaison porte uniquement sur les options réellement ouvertes à votre foyer. Vous écartez alors un cumul que l’administration refuserait.
💡 Bon à savoir
- Ne joignez pas vos preuves
→ Conservez-les avec votre dossier fiscal après la déclaration.
→ impact : vous les produisez uniquement si l’administration les demande. - Gardez la décision de justice
→ Archivez le jugement ou la convention qui fixe la pension.
→ impact : vous justifiez plus facilement l’origine du montant déclaré.
Une aide familiale sans obligation alimentaire reste hors déduction
La déduction vise les personnes envers lesquelles vous supportez une obligation alimentaire reconnue. Une aide versée à un frère, une sœur ou un cousin ne suit pas cette règle.
Pour un ascendant, vous devez aussi prouver son état de besoin et la réalité de vos paiements. Aucun plafond général ne remplace cette appréciation des besoins et des ressources.
L’aide versée à un parent, grand-parent ou beau-parent peut être déductible lorsque son état de besoin et vos paiements sont établis (impots.gouv.fr).
📅 Confirmez votre déduction avant l’envoi
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
Cas concret : comment déclarer une pension de 6 000 € versée à un enfant majeur ?
Un parent verse 500 € par mois à sa fille majeure. Elle vit dans son propre logement et dispose de revenus insuffisants.
Le parent a versé 6 000 € sur l’année. Il hésite entre le rattachement fiscal de sa fille et la déduction de cette pension.
Le parent choisit de ne pas rattacher sa fille à son foyer fiscal. Il conserve les douze virements, la preuve de ses besoins et les documents liés à sa situation.
| Critère | Situation | Effet fiscal |
|---|---|---|
| Pension versée | 6 000 € | Sous le plafond 2025 de 6 855 € |
| Rattachement | Non retenu | Déduction possible sous conditions |
| Déclaration de l’enfant | 6 000 € | Pension alimentaire perçue |
Le parent déduit 6 000 € si toutes les conditions sont remplies. Sa fille déclare parallèlement 6 000 € de pension reçue.
Comment Advyse organise votre déclaration de pension alimentaire ?
Une pension alimentaire reçue ou versée demande des montants exacts et des justificatifs adaptés à votre situation familiale.
Advyse distingue les sommes déductibles, les revenus imposables et les cas qui excluent une déduction avant la déclaration.
Rassemblez les montants et les justificatifs utiles
Advyse rassemble les virements réellement effectués pendant l’année. Le jugement, la convention ou les preuves de l’obligation alimentaire complètent ces montants.
Pour un enfant majeur ou un ascendant, les pièces sur les ressources du bénéficiaire peuvent aussi justifier la pension. Chaque somme déclarée garde ainsi une preuve correspondante.
Votre fiscalité personnelle dépend du montant admis en déduction et des revenus déclarés dans votre foyer.
Répartissez chaque somme dans la bonne rubrique
La personne qui verse inscrit la pension parmi les charges déductibles lorsque les conditions sont remplies. Elle renseigne aussi le bénéficiaire lorsque la déclaration le demande.
La personne qui reçoit reporte la somme imposable parmi les pensions alimentaires perçues. Notre équipe Advyse compare les deux montants avant le dépôt pour conserver le même traitement fiscal.
⬇️Télécharger notre guide Optimisations : réduire impôts et taxes
➜ Accéder au guide gratuit maintenant !
Guide rédigé par des Experts-comptables – Téléchargement immédiat – Format PDF
Contrôlez la situation familiale avant le dépôt
Le rattachement d’un enfant majeur ou la résidence alternée peut changer la déduction. Le contrôle porte donc sur la situation déclarée au même moment que la pension.
Votre Expert-comptable Advyse détermine ensuite les sommes reçues et versées avec les justificatifs conservés. Vous déposez alors une déclaration conforme à votre situation réelle.
Les outils de calcul fiscal donnent aussi un premier ordre de grandeur de l’effet sur l’imposition pension alimentaire.
✔ À retenir
- Distinguez pension versée et pension reçue
→ La première peut être déductible, la seconde reste généralement imposable.
→ impact : chaque personne utilise la bonne rubrique. - Regardez la situation de l’enfant
→ Rattachement et résidence alternée peuvent exclure la déduction.
→ impact : vous ne cumulez pas deux avantages incompatibles. - Gardez les preuves des paiements
→ Conservez virements, décisions et justificatifs de besoin.
→ impact : votre déclaration reste documentée. - Alignez les montants déclarés
→ Le bénéficiaire reprend en principe la somme admise en déduction.
→ impact : les deux déclarations restent compatibles.
Conclusion
Une pension correctement déclarée vous donne un montant fiscal justifié dès le dépôt. Vous savez aussi quelle somme l’autre bénéficiaire doit reprendre.
Quelques documents suffisent souvent : virements, jugement et preuve de la situation familiale. Leur classement vous fait gagner du temps au moment de déclarer.
Faites valider vos montants avant votre prochaine déclaration de revenus.
📅 Validez votre pension avant de déclarer
➜ Passez à l’action dès aujourd’hui !
RDV GRATUIT – Conseils OFFERTS – 🎁 2 mois compta OFFERTS
FAQ sur l’imposition pension alimentaire
Une pension alimentaire reçue est-elle toujours imposable ?
Elle l’est en principe. Certaines aides versées directement à un établissement pour un ascendant très modeste bénéficient d’une exception.
Puis-je déduire une pension versée à mon enfant majeur ?
Oui, s’il a des ressources insuffisantes et reste fiscalement indépendant. La déduction 2025 ne dépasse pas 6 855 € par enfant.
Puis-je rattacher mon enfant majeur et déduire sa pension ?
Non. Vous choisissez entre le rattachement fiscal et la déduction de la pension versée.
Une pension versée en résidence alternée est-elle déductible ?
Non pour l’entretien de l’enfant lorsque les parents partagent l’avantage de quotient familial lié à la résidence alternée.
Quels justificatifs dois-je conserver ?
Gardez les preuves de paiement, le jugement ou la convention et les documents montrant le besoin du bénéficiaire lorsque cette condition s’applique.
Puis-je remplir ma déclaration seul ?
Oui. Un professionnel peut aussi contrôler le montant retenu et sa rubrique avant l’envoi de votre déclaration.